Durante las últimas dos décadas, muchas economías desarrolladas y emergentes han experimentado enormes ciclos de auge y caída en los precios de la vivienda. Las burbujas inmobiliarias se han producido en Estados Unidos, el Reino Unido, España e Irlanda, y es posible que en este momento una esté produciéndose en China. Se cree que tienen efectos importantes no solo en el sector inmobiliario, sino también en la economía en general (por ejemplo, Jordà et al. 2015). España es un caso típico. Como muestra la Figura 1, el espectacular ciclo de auge y caída de los precios de la vivienda en España entre 1995 y 2015 (Panel a) fue de la mano de un ciclo de auge y caída igualmente espectacular en la actividad económica agregada (Panel b).
Figura 1 Auge y caída en España, 1995-2015
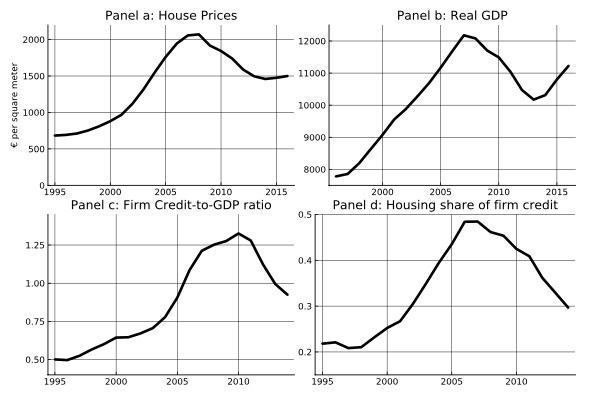
Estas dinámicas sugieren que las burbujas inmobiliarias tienen efectos de desbordamiento sobre sectores económicos como la industria manufacturera o los servicios. El mercado de crédito es un canal importante de estos efectos de desbordamiento. El Panel (c) de la Figura 1 muestra que la burbuja inmobiliaria española estuvo acompañada de un auge del crédito a las empresas, impulsado principalmente por el crédito a empresas inmobiliarias. El Panel (d) muestra que la proporción de las empresas de construcción e inmobiliarias en el crédito total a empresas aumentó del 22 % en 1995 al 48 % en 2007. Sin embargo, no está claro si esta enorme expansión del crédito inmobiliario redujo o aumentó la disponibilidad de crédito para las empresas que no tenían nada que ver con el sector inmobiliario.
A priori, existen buenas razones para ambas posturas del debate:
Desplazamiento. La enorme demanda de crédito con fines relacionados con la vivienda (por parte de empresas de construcción e inmobiliarias, pero también de hogares que solicitan hipotecas) puede haber desplazado el crédito de otros sectores. Un artículo reciente de Chakraborty et al. (2018) muestra que, durante el auge inmobiliario en Estados Unidos, los bancos más expuestos a los aumentos de los precios de la vivienda redujeron sus préstamos a empresas.
Atracción. Los precios más altos de la vivienda también pueden estimular el crédito en otros sectores, ya que proporcionan garantías a las empresas propietarias de inmuebles (Chaney et al. 2012) o generan activos atractivos que los bancos pueden titulizar y utilizar para aumentar su oferta de crédito (Jimenez et al. 2014).
Desplazamiento y atracción
En un artículo reciente, sostenemos que estas posturas contrapuestas no son mutuamente excluyentes, sino que describen dos fases del mismo fenómeno (Martín et al. 2018). Mediante un modelo macroeconómico sencillo, demostramos que las burbujas inmobiliarias desplazan inicialmente el crédito de otros sectores económicos, pero que, con el tiempo, si duran lo suficiente, lo atraen. Aportamos evidencia empírica de que estos efectos de desplazamiento y atracción estuvieron presentes durante la burbuja española.
Modelizamos España como una pequeña economía abierta en la que las empresas se financian con bancos, y los bancos se financian en los mercados financieros internacionales. De forma fundamental, asumimos que todas estas relaciones crediticias están sujetas a restricciones financieras: la cantidad que puede tomar prestada una empresa o un banco depende de su patrimonio neto.
Para explorar los efectos de las burbujas inmobiliarias, incorporamos burbujas racionales en el precio del suelo: en algunos periodos, los agentes compran suelo a un precio superior a su valor fundamental porque esperan revenderlo a un precio más alto. Cuando esto ocurre, la garantía de las empresas inmobiliarias (que son los titulares naturales del suelo) se revaloriza y pueden demandar más crédito a los bancos. Sin embargo, en el momento inicial, los bancos con restricciones financieras no pueden aumentar su oferta de crédito: están limitados por su patrimonio neto, que depende de los beneficios pasados y no se ve afectado de inmediato por la burbuja. Así, el inicio de la burbuja se caracteriza por un aumento relativo de la demanda interna de crédito, que eleva el tipo de interés interno y desplaza el crédito no inmobiliario y la inversión.
Con el tiempo, sin embargo, el desplazamiento da paso a la atracción, porque mientras la burbuja dure, las empresas inmobiliarias devuelven sus (elevados) préstamos. Esto aumenta los beneficios y el patrimonio neto de los bancos, lo que les permite endeudarse más en el mercado financiero internacional y ampliar la oferta interna de crédito. El aumento del tipo de interés al inicio de la burbuja se revierte gradualmente, al igual que la caída inicial del crédito no inmobiliario y de la inversión. Si la burbuja dura lo suficiente, este efecto de atracción acaba predominando. Finalmente, las burbujas inmobiliarias reducen el tipo de interés interno y amplían el crédito a todos los sectores, incluidos los no inmobiliarios.
Pero las burbujas son volubles y pueden estallar cuando cambian las expectativas sobre los precios elevados del suelo en el futuro. El consiguiente colapso de los precios del suelo destruye la garantía de los empresarios inmobiliarios, lo que reduce sus reembolsos de crédito y, por tanto, el patrimonio neto de los bancos. Esto desencadena una parada súbita de los préstamos bancarios procedentes de los mercados financieros internacionales, un aumento del tipo de interés interno y una caída del crédito (y de la inversión) tanto para los sectores inmobiliarios como para los no inmobiliarios.
Los efectos durante la burbuja española
Solo con datos agregados no podemos establecer si estos efectos de desplazamiento y atracción estuvieron presentes durante la burbuja inmobiliaria española. Esto se debe a que no podemos construir una serie contrafactual del crédito no inmobiliario en ausencia de la burbuja. Sin embargo, podemos utilizar datos a nivel microeconómico del Registro de Crédito que mantiene el Banco de España, que contiene información sobre prácticamente todos los préstamos a empresas españolas. Nuestra estrategia empírica se basa en el hecho de que no todos los bancos estaban igualmente expuestos a la burbuja. Algunos tenían modelos de negocio más centrados en el sector inmobiliario o estaban ubicados en regiones con mayores aumentos de los precios de la vivienda. Mediante una extensión sencilla de nuestro modelo con bancos heterogéneos, demostramos que los efectos de desplazamiento y atracción deberían ser observables a nivel bancario. Inicialmente, el crédito a empresas no inmobiliarias debería crecer menos en los bancos muy expuestos en comparación con los menos expuestos, pero este patrón debería invertirse en años posteriores y el crédito a empresas no inmobiliarias debería crecer más en los bancos muy expuestos. La Figura 2 muestra que esta predicción se corresponde con la evidencia.
Figura 2 Asignación del crédito durante la burbuja inmobiliaria española
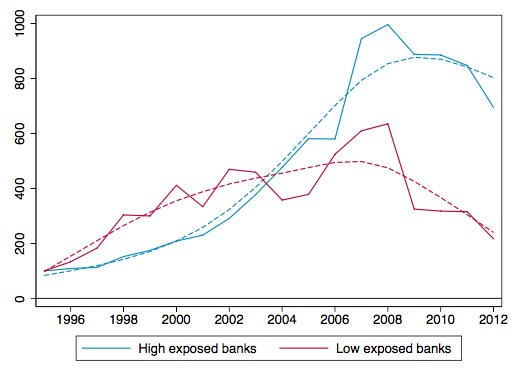
Nota: La exposición se midió mediante la proporción que representa el crédito con garantía hipotecaria sobre el crédito total del banco entre 1992 y 1995 (antes del inicio de la burbuja). Los bancos más expuestos se situaban por encima del percentil 90 de esta medida, y los menos expuestos, por debajo del percentil 10. También consideramos medidas alternativas de exposición basadas en la geografía.
El patrón mostrado en la Figura 2 es sugerente, pero solo considera un grupo limitado de bancos y puede deberse a diferencias sistemáticas entre los clientes de los bancos con mayor y menor exposición inmobiliaria. Para controlar estos factores, seguimos a Khwaja y Mian (2008) y regresamos el crecimiento anual del crédito de las empresas no inmobiliarias a nivel de préstamo (es decir, para cada par banco-empresa) frente a la exposición del banco a la burbuja inmobiliaria, incorporando efectos fijos por empresa y periodo. Los efectos fijos por empresa y periodo controlan los shocks de demanda de crédito a nivel empresarial.
Los coeficientes se identificaron, por tanto, mediante las diferencias en el crecimiento del crédito a una misma empresa por parte de bancos más o menos expuestos, y solo reflejaron cambios a nivel bancario. Estas regresiones confirmaron el patrón de la Figura 2: para una empresa determinada, el crecimiento anual del crédito procedente de bancos muy expuestos fue significativamente menor durante los primeros años de la burbuja, pero fue significativamente mayor en 2008.
Una vez establecida la evolución de estos efectos de desplazamiento y atracción, pudimos demostrar que tenían importancia para los resultados a nivel empresarial. Lo hicimos señalando que, en presencia de fricciones que limitaban la capacidad de las empresas para cambiar de banco, es probable que el crecimiento del crédito de una empresa específica dependiera de sus relaciones bancarias.
Para comprobar si esto ocurría en España, regresamos el crecimiento anual del crédito de una empresa frente a un promedio ponderado de la exposición a la burbuja inmobiliaria de todos los bancos a los que recurría la empresa. Comprobamos que las empresas que se financiaban en mayor medida con bancos más expuestos experimentaron un menor crecimiento del crédito durante los primeros años de la burbuja, un mayor crecimiento del crédito en sus últimos años y un menor crecimiento del crédito durante la crisis. Estos resultados se confirmaron cuando consideramos el crecimiento del valor añadido en lugar del crecimiento del crédito como variable dependiente, lo que implica que las diferencias en el crecimiento del crédito tuvieron efectos reales.
Efectos de desbordamiento de las burbujas
Nuestra investigación sugiere que las burbujas inmobiliarias tienen importantes efectos de desbordamiento sobre otros sectores a través del mercado de crédito. La dirección de estos efectos de desbordamiento cambia con el tiempo. Mientras que una burbuja inmobiliaria desplaza inicialmente el crédito de otros sectores, con el tiempo acaba atrayéndolo.
Por tanto, es probable que cualquier preocupación de que las burbujas inmobiliarias absorban crédito necesario en otros sectores sea temporal. Sin embargo, el efecto de atracción de crédito que las burbujas acaban produciendo también es intrínsecamente frágil. Las burbujas estallan y, una vez que representan una parte sustancial del patrimonio neto de los bancos, su colapso se extiende mucho más allá del sector inmobiliario.
Nuestros resultados no se limitan a las burbujas inmobiliarias, sino que se generalizan a otros shocks sectoriales. De hecho, mientras los bancos u otros prestamistas se enfrenten a restricciones de garantías, un shock positivo en un sector concreto reduce primero la disponibilidad de crédito para otros sectores, pero con el tiempo la estimula. Así, los mecanismos aquí descritos pueden arrojar luz sobre el papel general del sistema financiero como mecanismo de transmisión en las economías modernas.




