Las empresas tecnológicas de gran tamaño están entrando en el sector financiero, y su acceso a enormes volúmenes de información puede darles ventaja en ámbitos como la evaluación crediticia y más allá. Esta columna analiza las fuerzas económicas que impulsan la adopción de los servicios financieros de las grandes tecnológicas. Muestra que los prestamistas de las grandes tecnológicas prosperan en países con bancos menos competitivos y regulación menos estricta, y que disfrutan de una ventaja informativa gracias al uso de macrodatos y aprendizaje automático.
Las grandes tecnológicas (empresas tecnológicas de gran tamaño cuya actividad principal son los servicios digitales) están entrando en el sector financiero (Zetzsche et al. 2017, Carstens 2018). La propuesta Libra de Facebook es solo un ejemplo reciente de una tendencia mucho más amplia. En China, grandes tecnológicas como Ant Financial y Tencent ofrecen una gama de servicios financieros (Xie et al. 2018, Luohan Academy Report 2019), y esto se observa cada vez más en otros mercados, en particular en otras partes de Asia, África Oriental y América Latina. La entrada de estas empresas en las finanzas suele comenzar con los pagos. Después, muchas han seguido una trayectoria bien conocida de ampliar sus actividades hacia la concesión de crédito, los seguros y los productos de ahorro, ya sea directamente o en colaboración con entidades financieras consolidadas.
La principal ventaja de las grandes tecnológicas es su capacidad para aprovechar sus redes existentes y las enormes cantidades de datos generados por sus líneas de negocio actuales. Su entrada plantea una serie de cuestiones importantes. Por ejemplo, ¿cuáles son las fuerzas económicas que mejor explican la adopción de los servicios de las grandes tecnológicas en las finanzas? ¿Tienen los prestamistas de las grandes tecnológicas una ventaja informativa derivada del acceso a los datos de los usuarios, o ventajas tecnológicas derivadas de innovaciones en los métodos de procesamiento, en particular en relación con la calificación crediticia?
Factores que impulsan la entrada de las grandes tecnológicas en los mercados de crédito
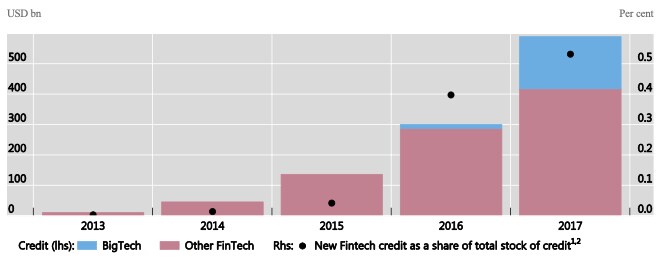
Nuestra nueva investigación (Frost et al. 2019) aborda estas cuestiones. Muestra que las empresas FinTech conceden menos del 1 % del crédito global al sector privado, pero su presencia está creciendo (Gráfico 1). En varios países de Asia, América Latina, Europa y Norteamérica, las grandes tecnológicas ya prestan a millones de pequeñas y medianas empresas.
Gráfico 1 Volumen global del nuevo crédito de las grandes tecnológicas y de otras FinTech
Las grandes tecnológicas se diferencian de los bancos en al menos dos aspectos clave. En primer lugar, cuentan con una base de clientes fiel formada por los usuarios de sus plataformas de comercio electrónico, servicios de mensajería o motores de búsqueda. En segundo lugar, utilizan tecnologías avanzadas, por ejemplo la inteligencia artificial, para analizar enormes volúmenes de datos. Los prestamistas de las grandes tecnológicas pueden aprovechar los datos generados por sus redes y el aprendizaje automático para ajustar los precios y distribuir servicios financieros. El crédito y otros servicios se prestan normalmente sin intervención humana.
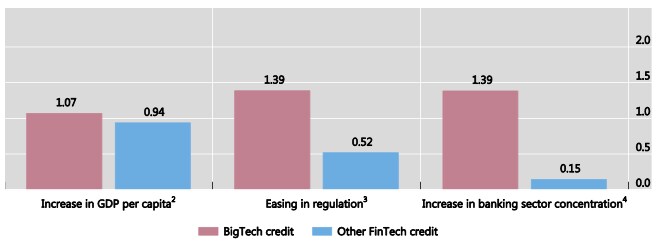
Utilizando datos sobre el crédito FinTech del Centro de Finanzas Alternativas de Cambridge (Rau 2017, Claessens et al. 2018) y datos recopilados manualmente sobre grandes empresas tecnológicas, construimos un conjunto de datos único que incluye el crédito de las grandes tecnológicas como categoría adicional dentro del universo más amplio del crédito FinTech. Constatamos que las diferencias en el desarrollo del crédito FinTech total reflejan diferencias en la renta y en la estructura del mercado financiero: cuanto mayor es la renta de un país y menos competitivo es su sistema bancario, mayor es la actividad de crédito FinTech. El crédito de las grandes tecnológicas se beneficia aún más de estos factores (Gráfico 2).
Gráfico 2 Factores determinantes de los volúmenes de crédito de las grandes tecnológicas y de otras FinTech por jurisdicción
Evaluación crediticia de las grandes tecnológicas: macrodatos e inteligencia artificial
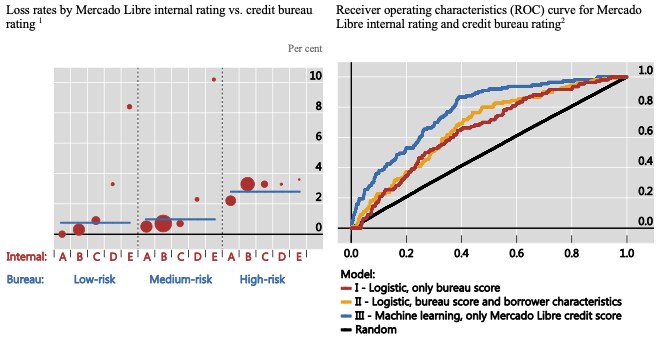
Sin embargo, para comprender mejor los factores más específicos, incluidas las ventajas competitivas y comparativas de las grandes tecnológicas, es necesario analizar el modelo de préstamo con más detalle. En particular, debemos entender cómo las decisiones de préstamo basadas en el aprendizaje automático y en el procesamiento de grandes cantidades de información (macrodatos o big data) alteran la evaluación crediticia. Utilizando datos de Mercado Libre y de su producto de préstamo Mercado Crédito, comparamos los impagos de empresas según su calificación crediticia basada en el aprendizaje automático y en macrodatos de la plataforma de comercio electrónico («calificación interna»), y una calificación tradicional de buró de crédito (Gráfico 3, panel izquierdo). Hasta ahora, la calificación interna ha resultado superior al buró de crédito a la hora de predecir impagos (Gráfico 3, panel derecho). No obstante, la cuestión aún no está zanjada. Cualquier juicio sobre la capacidad de la calificación crediticia de las grandes tecnológicas para determinar con mayor precisión la solvencia debe basarse en un ciclo completo, evaluando la probabilidad de impago en situaciones de estrés.
Gráfico 3 Tasas de pérdida según las calificaciones internas de Mercado Libre frente al buró de crédito
Conclusiones
El rápido crecimiento de las grandes tecnológicas en las finanzas traerá tanto beneficios como riesgos para el sistema bancario del futuro. Las grandes tecnológicas pueden potenciar la competencia y la inclusión financiera y contribuir a la eficiencia de los servicios financieros. Por el contrario, estas empresas podrían concentrar aún más el poder de mercado o dar lugar a nuevos riesgos sistémicos (BIS 2019). En conjunto, es importante entender cómo encajan las grandes tecnológicas en el marco regulatorio financiero vigente y según qué principios debe organizarse la regulación. Todos estos aspectos son relevantes para la investigación futura en este ámbito.




