A medida que se amplía la brecha económica entre los mercados desarrollados y en desarrollo, también aumentan las oportunidades de aprender unos de otros.
Aunque los mercados emergentes siguen rezagados en inclusión financiera, a menudo están en condiciones de adelantarse y ofrecer soluciones más adecuadas y rentables.
La crisis de la COVID-19 es una oportunidad para reorientar la forma en que atendemos a quienes tienen un acceso insuficiente a los servicios financieros. Los desafíos de los países desarrollados y en desarrollo son más parecidos de lo que creemos.
Vivimos una época en la que se ha puesto en duda la globalización y el nacionalismo ha vuelto con fuerza al centro de la escena política. Sin embargo, la pandemia de COVID-19 ha revelado un ámbito evidente de convergencia mundial: estén donde estén, los trabajadores y las pequeñas empresas carecen de la red de protección y las herramientas financieras que podrían respaldar las medidas de salud pública y mitigar el impacto de una crisis económica.
Tanto si viven en ciudades extensas y densamente pobladas del mundo en desarrollo como en ciudades fabriles en declive de Estados Unidos, los hogares vulnerables desde el punto de vista financiero se ven afectados de manera desproporcionada por los dos golpes de una crisis sanitaria y un confinamiento económico.
La COVID-19 supone una amenaza extraordinaria para la vida y los medios de subsistencia, pero esta perturbación ofrece la oportunidad de replantear y reconstruir nuestros sistemas económicos y financieros. Podría ser un catalizador para que la comunidad mundial cierre la brecha entre las naciones desarrolladas y en desarrollo y aprenda cuáles son los enfoques más eficaces para crear comunidades resilientes y economías que funcionen para todos, en cualquier lugar.
Volatilidad de los ingresos: un problema convergente
La inestabilidad económica y la vulnerabilidad ante las perturbaciones fueron características definitorias de la economía anterior a la COVID-19 para los hogares pobres de todo el mundo. En su reciente informe del Aspen Institute, «La gran convergencia», el experto en inclusión financiera Tim Ogden señala que la volatilidad de los ingresos en Estados Unidos se parece a lo que los estudios basados en diarios financieros han observado en Sudáfrica, Bangladesh, Ghana y muchos otros países. «Resulta que la mitad inferior del mercado laboral estadounidense se parece mucho a las economías informales: horarios inciertos, pocas prestaciones, poca antigüedad y prácticamente ninguna movilidad ni mejora salarial».
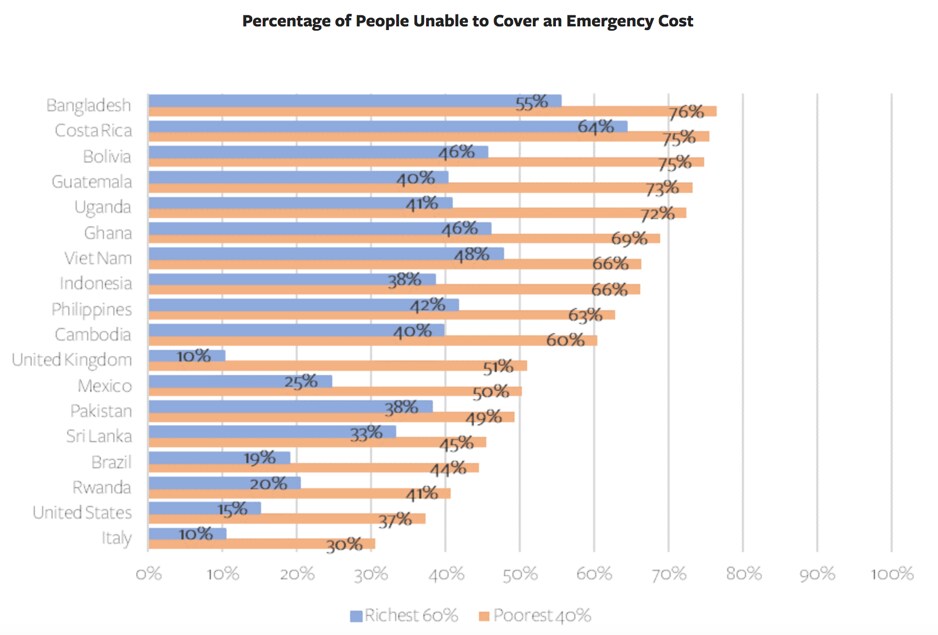
Se ha informado ampliamente de que el 40% de los estadounidenses no tiene ahorros que pueda utilizar para cubrir un gasto de emergencia de 400 $. Un análisis de los colegas de Ogden en la NYU Financial Access Initiative demostró que se trata de un fenómeno mundial: antes de la COVID-19, más del 70% de los hogares más pobres de países tan diversos como Uganda, Costa Rica y Bangladesh tampoco tenían ahorros suficientes para cubrir una emergencia. Como señaló el año pasado Leora Klapper, economista principal del Banco Mundial, señaló el año pasado que las minorías, las mujeres y las personas pobres corren mayor riesgo de sufrir emergencias financieras que el resto de la población.
Aunque los mercados emergentes siguen rezagados en inclusión financiera, a menudo están en condiciones de adelantarse y ofrecer soluciones más adecuadas y rentables; sin embargo, los mercados desarrollados a veces tienen dificultades con las altas comisiones de muchos servicios básicos, como el cobro de cheques, los descubiertos o las remesas.
En Estados Unidos, los hogares negros e hispanos se han visto afectados de manera desproporcionada por las consecuencias sanitarias del virus, con mayores tasas de hospitalización y mortalidad. También es mucho más probable que sean trabajadores esenciales, con pocos ahorros para emergencias y mayores probabilidades de estar excluidos del sistema bancario o contar con servicios bancarios insuficientes. Una vez más, por desgracia, estos efectos tienen alcance mundial. Se ha informado de efectos desproporcionados en las minorías raciales y étnicas y en las personas de color en Brasil, Francia y el Reino Unido.
McKinsey & Company también ha observado que las mujeres de todo el mundo son especialmente vulnerables a los efectos económicos relacionados con la COVID-19 debido a desigualdades históricas y a la falta de inclusión financiera y digital.
Aunque los efectos parecen universales, las distintas respuestas de los gobiernos y el sector privado ofrecen ideas sobre cómo la tecnología, centrada en las personas más vulnerables, puede ayudarnos a afrontar esta crisis.
Inclusión financiera digital
En respuesta a la crisis de la COVID-19, muchos países desarrollados han ampliado temporalmente o prolongado las prestaciones por desempleo y las redes de protección social, entre ellos Estados Unidos y la Unión Europea.
Los gobiernos de los mercados emergentes tienen menos flexibilidad fiscal, pero algunos han podido aprovechar la tecnología para distribuir rápidamente ayudas a hogares y empresas. El Gobierno colombiano proporcionó transferencias financieras digitales a casi 3 millones de hogares vulnerables, el 60% de ellos encabezados por mujeres. Colombia pone de relieve una ventaja importante de estos modelos innovadores en los países en desarrollo: soluciones financieras digitales ya establecidas para resolver el problema de la conectividad de última milla y llegar lo más rápido posible a las poblaciones más vulnerables.
Antes de la crisis, países como Kenia y Ghana ya llevaban ventaja a mercados más maduros en materia de inclusión financiera digital. Por ejemplo, ningún consumidor de esos países se plantearía siquiera extender un cheque en papel. Mientras tanto, en Estados Unidos se estima que hubo entre 30 y 35 millones de cheques de ayuda por la COVID-19 que tardaron más en llegar a sus destinatarios debido a demoras en la tramitación.
Acelerar la digitalización ha sido clave en muchos mercados para que las personas con mayor riesgo ante la COVID-19 pudieran cumplir las cuarentenas. Chile, Belarús e Israel también desarrollaron rápidamente programas para emitir pensiones y otras ayudas por medios digitales, y proporcionaron a las personas mayores y vulnerables desde el punto de vista financiero herramientas digitales y formación para que pudieran acceder con confianza a servicios esenciales y pagarlos desde casa de forma segura.
Mientras tanto, Safaricom, la empresa matriz de la popular billetera M-Pesa, aplicó una exención de comisiones en África Oriental para reducir el intercambio físico de efectivo. En marzo, el banco central de Ghana indicó a los proveedores de dinero móvil que eliminaran las comisiones en las transacciones entre particulares de GH₵100 (≈ USD$18), con restricciones para las transacciones de retirada de efectivo de billeteras móviles.
Aunque los mercados emergentes siguen rezagados en inclusión financiera, a menudo están en condiciones de adelantarse y ofrecer soluciones más adecuadas y rentables; sin embargo, los mercados desarrollados a veces tienen dificultades con las altas comisiones de muchos servicios básicos, como el cobro de cheques, los descubiertos o las remesas.
Sin embargo, aún queda trabajo por hacer para incorporar a más personas al sistema financiero formal abordando las disparidades económicas allí donde existan, incluso en las comunidades negras. En Estados Unidos, por ejemplo, Mastercard lanzó recientemente Mastercard Money Connect Solutions, que ofrece servicios cómodos y más asequibles a quienes más los necesitan, ya sea ayudando a evitar las altas comisiones por cobrar cheques, enviando dinero a familiares o facilitando el acceso instantáneo o incluso anticipado al salario para evitar los préstamos de día de pago.
Un futuro financiero más inclusivo
La crisis de la COVID-19 es una oportunidad para reorientar la forma en que atendemos a quienes tienen un acceso insuficiente a los servicios financieros. Hemos visto que los desafíos que afrontan los países desarrollados y en desarrollo son más parecidos de lo que creemos.
Debemos replantear los servicios financieros y centrarnos en sistemas y productos que fortalezcan la resiliencia, promuevan la movilidad social y aprovechen los éxitos de todo el mundo. Para los proveedores de servicios financieros, esto significa derribar los compartimentos internos entre equipos centrados en distintas regiones geográficas y compartir las lecciones sobre desarrollo de productos entre mercados. Los gobiernos tendrán que ir más allá de sus parámetros tradicionales de comparación. Recientemente, el Aspen Institute, en colaboración con Mastercard Center for Inclusive Growth, puso en marcha un nuevo foro para cerrar estas brechas entre los países desarrollados y en desarrollo.
Al pasar de la respuesta a la crisis a la recuperación, la misión no consiste simplemente en sobrevivir. Las personas, vivan donde vivan, merecen seguridad financiera y oportunidades; si aprendemos de estos desafíos compartidos, podremos transformar nuestro enfoque de los servicios financieros digitales y crear un mundo más inclusivo en el que todos puedan prosperar.




