En el momento de escribir estas líneas, el ritmo de expansión de los principales bancos centrales del mundo supera los 200.000 millones de dólares al mes. De hecho, en los primeros cuatro meses de 2017, las compras de activos de los bancos centrales superaron el billón de dólares, según Bank of America Merrill Lynch. Todo esto, sin una crisis ni una recesión.
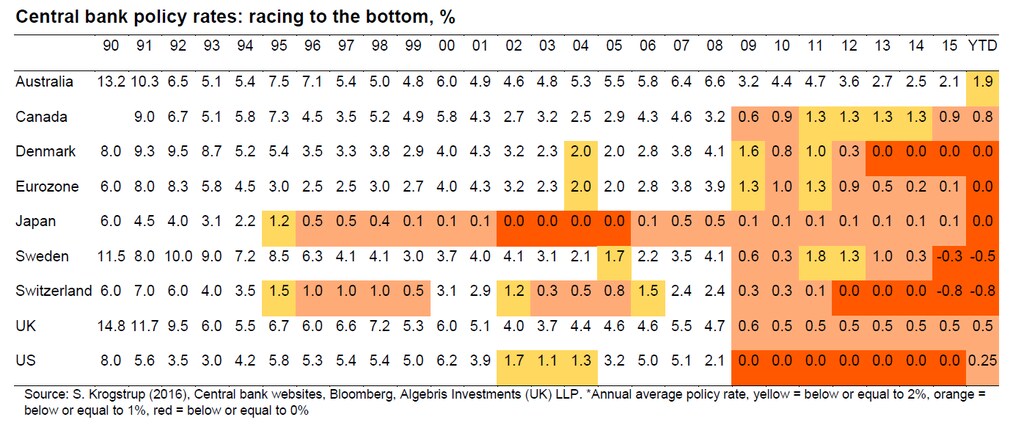
La expansión monetaria sin precedentes que hemos presenciado en los últimos ocho años va camino de situar el balance de algunos de estos bancos centrales entre el 20 % y el 100 % del PIB de sus países para 2018. El enorme estímulo monetario y más de 600 recortes de los tipos de interés han impulsado la recuperación mundial. Pero no se pueden subestimar los riesgos.
La relajación extrema tiene como objetivo combatir el riesgo de deflación y respaldar el crecimiento, pero el exceso de liquidez tiene consecuencias imprevistas: crecimiento débil, baja productividad e inflación reducida.
El dinero barato y abundante perpetúa el exceso de capacidad, que supera el 25 % en las principales economías de la OCDE, al mantener «zombificados» a sectores muy endeudados y de baja productividad mediante la refinanciación perpetua de préstamos morosos. El dinero es barato y muchos sectores que generan rendimientos muy inferiores al coste del capital simplemente sobreviven gracias a la deuda barata, pero sus fundamentos siguen siendo débiles. Además, el crecimiento débil se debe a la combinación de un exceso de deuda, que se ha disparado hasta el 225 % del PIB mundial, según el FMI, mientras que el consumo, el comercio y la demanda interna siguen siendo decepcionantes porque la carga fiscal ha alcanzado máximos históricos, según la OCDE.
Financiar la baja productividad
La primera consecuencia imprevista del exceso de liquidez y del dinero barato es un subsidio indirecto a los agentes económicos de baja productividad y muy endeudados. Por eso se desploma la velocidad de circulación del dinero y el crecimiento de la productividad es extremadamente bajo en casi todas las economías desarrolladas. Nunca había sido tan barato endeudarse y, al mismo tiempo, la inversión productiva real anual se encuentra en su nivel más bajo en una década.
La segunda consecuencia imprevista es que la fallida política de generar inflación en la economía real ha provocado, de hecho, una inflación alarmantemente alta en los activos financieros.
Mientras los tipos bajos y la elevada liquidez perpetúan el exceso de capacidad y la represión financiera lastra el crecimiento potencial, la liquidez extrema se dirige a los activos financieros líquidos. Los rendimientos de los bonos están en sus niveles más bajos de la historia, y los llamados bonos de «alto rendimiento», de mayor riesgo, se emiten al tipo más bajo en 40 años. Mientras tanto, las valoraciones bursátiles han alcanzado múltiplos propios de una burbuja y superan los niveles fundamentales según cualquier indicador, incluida la relación precio-beneficio de Shiller.
Los bancos centrales prestan muy poca atención a los riesgos bursátiles, pero al mismo tiempo se preocupan demasiado por las reacciones del mercado a corto plazo, lo que los lleva a alimentar involuntariamente burbujas especulativas. Una valoración demasiado optimista de los riesgos de la política monetaria y la percepción de que esta puede normalizarse sin cambios abruptos en los precios de los activos financieros podrían aumentar las probabilidades de una crisis financiera provocada por una asunción excesiva de riesgos. En definitiva, las consecuencias de inflar los precios de los activos financieros muy por encima de sus fundamentos son las mismas, tanto si se debe a la acumulación, al riesgo privado o a una intervención masiva de los bancos centrales.
La idea de que los desequilibrios creados por la política de los bancos centrales no son un problema porque pueden contrarrestarse con políticas aún más extremas es sencillamente errónea. La disminución de los rendimientos de las políticas no convencionales y el menor impacto de las nuevas medidas son muy evidentes, como hemos visto con los sucesivos recortes de tipos y las políticas de tipos de interés cero. La represión financiera no obliga a los agentes económicos a invertir y consumir más en la economía real y, a largo plazo, los vuelve más cautelosos y los lleva a centrarse en activos líquidos a corto plazo.
El dinero barato se vuelve muy caro, porque perpetuar el exceso de capacidad y los sectores de baja productividad, e incentivar un mayor riesgo en los activos financieros a cambio de menores rendimientos, genera desequilibrios que difícilmente podrán resolverse con las mismas herramientas tradicionales empleadas hasta ahora: bajar los tipos de interés y aumentar la liquidez.
No volver al gasto deficitario
Sin embargo, hay una salida a esta trampa de los bancos centrales, como explico en mi último libro. La clave está en normalizar la política monetaria y, al mismo tiempo, promover una política fiscal orientada al crecimiento. Cuando hablo de una política fiscal orientada al crecimiento, no me refiero en absoluto al gasto deficitario ni a más elefantes blancos bajo el disfraz de «infraestructuras». Una política fiscal eficaz debe centrarse en reconstruir la clase media, aumentar la renta disponible reduciendo la carga fiscal y, en el caso de las empresas, apoyar el desarrollo de industrias tecnológicas y de alta productividad.
Los bancos centrales y los responsables de formular políticas no pueden ignorar el riesgo incorporado en los activos financieros, en particular en los mercados de bonos. No es pequeño ni manejable. Moody’s ha advertido que, aunque los rendimientos de los bonos públicos y corporativos se han desplomado debido a la política monetaria, la capacidad de atender el servicio de la deuda no ha mejorado y, en algunos casos, se ha deteriorado notablemente. Los responsables de formular políticas no pueden ignorar el perverso incentivo a asignar mal el capital, destinándolo a sectores excesivamente endeudados y de baja productividad. El exceso de capacidad no es solo un problema actual; crea una carga a largo plazo que limita el crecimiento potencial y debilita la economía cuando cambian los ciclos.
La próxima crisis financiera no se resolverá con más liquidez y tipos más bajos, porque, tras cinco décadas de utilizar las mismas herramientas, los responsables de formular políticas han llegado al límite de las llamadas medidas no convencionales, que en realidad se han convertido en las más convencionales de todas. Los gobiernos y los bancos centrales deben centrarse en prevenir la próxima crisis mediante el retorno a políticas monetarias sólidas y políticas fiscales que respalden a la clase media, así como a las pequeñas y medianas empresas. Promover más planes de infraestructuras a gran escala financiados con deuda, que inevitablemente decepcionan en sus objetivos de crecimiento y empleo, no es la solución. Aumentar la carga fiscal no resuelve el problema fiscal, y tampoco lo hará si los responsables de formular políticas persisten en penalizar a los sectores productivos para financiar a los sectores endeudados.
Una reserva de credibilidad
Los bancos centrales se encuentran en una situación difícil: perpetuar la política monetaria extrema y alimentar una burbuja peligrosa, o ponerle fin y quizá provocar alarma en los mercados. Hay una tercera opción, que consiste en aplicar una política fiscal que, mediante recortes de impuestos, incentive el crecimiento productivo real, justifique gradualmente los múltiplos de los mercados financieros y traslade capital de los activos líquidos a la economía real.
Los bancos centrales no disponen de herramientas ilimitadas. Su principal activo es la credibilidad. Esta desaparecería de inmediato si se abandonara la política de esterilización —es decir, vender los activos que compran cuando mejoran las condiciones económicas— para convertirse en una máquina de imprimir dinero en expansión permanente. Si esa credibilidad desaparece, nos enfrentaremos a un colapso financiero masivo o a una crisis humanitaria en forma de hiperinflación. Ambos extremos pueden evitarse con herramientas sencillas pero eficaces, como seguir una regla de Taylor en política monetaria y sustituir la expansión fiscal mediante gasto deficitario por recortes de impuestos para los sectores productivos. Cuando la economía está fuera de una recesión, como hoy, estas medidas ayudan a reducir las probabilidades de otra crisis financiera.
Los responsables de formular políticas pueden respaldar el crecimiento y la productividad. La solución a la trampa de liquidez es dejar respirar a los agentes económicos productivos. Hay una salida a la trampa de los bancos centrales.




