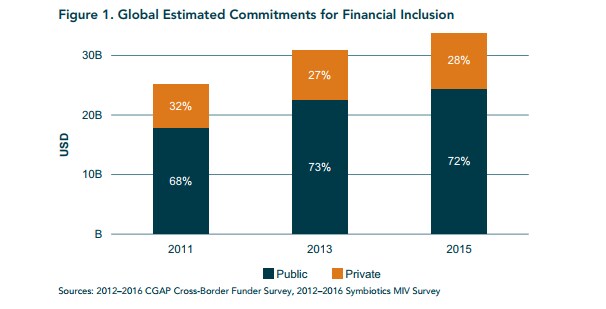
A pesar de los cerca de 34.000 millones de dólares estadounidenses en financiación y de las numerosas iniciativas de microfinanciación destinadas a ayudar a emprendedores de los países más pobres del mundo, los prestamistas informales y los usureros depredadores siguen prosperando. Diseñadas para ayudar a aliviar la pobreza en algunos de los países más pobres del mundo, las iniciativas de microfinanciación conceden préstamos a emprendedores y pequeñas empresas con la esperanza de que esto permita a las personas pobres salir por sus propios medios de la pobreza extrema.
Pero, si las iniciativas formales de microfinanciación respaldadas por los gobiernos están ampliamente disponibles, ¿por qué no han desaparecido los usureros y prestamistas depredadores? Si la microfinanciación no puede competir con los prestamistas informales, ¿podemos confiar en que realmente funciona?
Estas preguntas son realmente importantes. Los donantes filantrópicos y los responsables de formular políticas muestran entusiasmo por las iniciativas de microfinanciación y, como es comprensible, quienes trabajan en este ámbito suelen tener un interés personal en demostrar que su labor es eficaz. Por eso, la investigación sobre el desempeño real de estas iniciativas debe tener en cuenta el contexto, a menudo muy politizado, en el que operan los programas de alivio de la pobreza. Pero eso no siempre es fácil, ni siquiera posible.
En Tailandia, por ejemplo, la polémica en torno a los subsidios al arroz para los agricultores pobres obligó a la ex primera ministra Yingluck Shinawatra a huir del país. Fue juzgada y condenada en ausencia. Por esas mismas fechas, se informó de que, en comparación con sus pares del Sudeste Asiático, los pobres de Tailandia se estaban empobreciendo aún más. En contextos tan politizados, es difícil encontrar investigadores dispuestos a plantear preguntas incómodas sobre las razones de esta situación.
Esto significa que el entusiasmo de quienes financian la microfinanciación aún no se sustenta en estudios rigurosos. La investigación sobre microfinanciación ocupa un lugar algo incómodo entre distintas disciplinas —finanzas, economía, gestión y estudios del desarrollo, entre otras—, y muchos proyectos que analizan la eficacia de estos programas están impulsados por la necesidad de los académicos de publicar en revistas académicas de alto prestigio. Esto puede dar lugar a investigaciones que aplican métodos cuantitativos muy complejos y específicos de cada disciplina a grandes muestras de prestatarios de microfinanciación, sin centrarse en preguntas más fundamentales, como por qué siguen prosperando los prestamistas depredadores.
Por fortuna, algunos investigadores y gobiernos empiezan a darse cuenta de que sabemos menos sobre la eficacia de estos programas de lo que podríamos pensar. Por eso, mi equipo comenzó la investigación planteando una pregunta fundamental: ¿Por qué siguen prosperando los prestamistas cuando la microfinanciación formal está ampliamente disponible?
Un enfoque escéptico
Al intentar evaluar las iniciativas de microfinanciación de forma aislada, muchos estudios ignoran la competencia de los prestamistas informales. En cambio, nos propusimos escuchar a las personas y recopilar información de tres fuentes distintas. Realizamos entrevistas en profundidad con microempresarios pobres, muchos de los cuales habían pedido préstamos tanto a prestamistas formales como informales. En particular, este último grupo de prestatarios permitió establecer comparaciones interesantes. También entrevistamos a representantes de iniciativas formales de microfinanciación y a prestamistas informales, incluidos usureros.
Acompañar a los clientes de los usureros en sus visitas, al estilo etnográfico, permitió obtener un nivel de conocimiento que suele faltar en los estudios puramente cuantitativos. Entrevistar tanto a prestamistas como a prestatarios nos permitió descubrir distintos sistemas informales de préstamo utilizados por microempresas y reveló un desajuste entre los incentivos y los objetivos estratégicos de los programas formales de microfinanciación.
Nuestro artículo reciente reúne los resultados de dos estudios realizados en Indonesia, un entorno de investigación ideal porque, junto con Bangladesh, cuenta con algunos de los programas de microfinanciación más extendidos del mundo.
Entre nuestros hallazgos figura que las iniciativas de microfinanciación pueden tener consecuencias imprevistas. Cuando se gestionan mal, ofrecen oportunidades empresariales a «intermediarios»: prestatarios que reúnen con más facilidad los requisitos para obtener préstamos de estas iniciativas y luego prestan dinero a prestatarios más pobres. En consecuencia, los microempresarios más pobres entre los pobres se benefician menos que quienes son relativamente menos pobres, lo que refuerza las jerarquías socioeconómicas existentes en estos países.
Hacerlo bien (y mal)
Esta intermediación informal es solo uno de los problemas que reducen la eficacia de las iniciativas formales de microfinanciación. De hecho, el sector formal puede aprender mucho del informal.
La mala gestión del personal en las organizaciones formales permite —e incluso fomenta— la intermediación informal, lo que reduce la eficacia de la microfinanciación. Descubrimos que los agentes de crédito de las organizaciones formales de microfinanciación tienen incentivos para centrarse en resultados cuantitativos, como el número de préstamos concedidos y las renovaciones de préstamos «seguros», en lugar de financiar a los prestatarios más pobres. Los agentes de crédito saben que algunos prestatarios utilizan sus préstamos para prestar dinero a otras personas; conceden préstamos a estos intermediarios informales porque saben que los devolverán puntualmente.
Incluso encontramos connivencia entre intermediarios y agentes de crédito, y que antiguos agentes de crédito de microfinanciación se convertían en prestamistas informales. «Es fácil hacerlo», dijeron; más fácil que «vender fideos o llevar un pequeño puesto de comestibles», y a los prestatarios «no les importa si tenemos licencia o no». Durante el trabajo de campo preliminar en Tailandia, en agosto de 2017, también observamos allí la intermediación informal y el représtamo de préstamos entre prestatarios.
Para evitar que los prestamistas depredadores se aprovechen de los prestatarios más pobres, el sector de la microfinanciación debe desarrollar formas de identificar y prevenir fallos de gestión. También es importante entender que los préstamos informales no implican únicamente a usureros depredadores. Existe todo un espectro de intermediación informal que, por ejemplo, va desde prácticas inocuas y ocasionales hasta otras sistemáticas y abiertamente delictivas.
Por tanto, la investigación sobre el alivio de la pobreza debe adoptar un enfoque escéptico y escuchar atentamente a los prestatarios y a todos los prestamistas. Si las iniciativas de microfinanciación no aprenden de los distintos sistemas de préstamo informal, no podrán ser eficientes ni competitivas; por eso no han desplazado los préstamos informales de los que aún dependen muchos prestatarios.




