La pandemia de COVID-19 ha acelerado la tendencia mundial a alejarse del efectivo y avanzar hacia los pagos digitales.
En todo el mundo, 1700 millones de adultos no tienen acceso a una cuenta bancaria, lo que los sitúa en desventaja a medida que las economías se vuelven en gran medida sin efectivo.
Las soluciones fintech pioneras están ayudando a esta población no bancarizada a acceder al comercio electrónico y a no quedarse atrás.
¿Están contados los días del efectivo? Parece que el efectivo podría no seguir siendo el rey por mucho más tiempo.
En todo el mundo, las economías están adoptando los pagos digitales, tanto en transacciones presenciales como en línea, a una velocidad vertiginosa.
A nivel mundial, las transacciones no monetarias aumentaron casi un 14 % entre 2018 y 2019, hasta alcanzar 709 000 millones de transacciones, según el Informe Mundial de Pagos 2020 de Capgemini, en el que Asia-Pacífico superó a Europa y Norteamérica y se convirtió en el líder en volumen de transacciones no monetarias.
Comercios minoristas, empresas de servicios públicos, proveedores de transporte e incluso músicos callejeros están pasando ya a los pagos digitales. En muchas ciudades, algunos comercios tradicionales ya se niegan a aceptar efectivo.
¿Cómo ha afectado la pandemia a la adopción de los pagos digitales?
La pandemia ha acelerado aún más las cosas, ya que las personas han recurrido al comercio electrónico para satisfacer sus necesidades cotidianas.
Según datos del Índice Minorista de Estados Unidos de IBM, la pandemia ha acelerado el cambio de las tiendas físicas al comercio digital en unos cinco años.
La ONU afirmó en octubre que la COVID-19 “ha cambiado para siempre los comportamientos de compra en línea” tanto en economías emergentes como en desarrolladas.
En el continente africano, el temor a que el efectivo sea un vehículo de propagación del coronavirus llevó a los gobiernos de Kenia y Ghana a eliminar las comisiones de las transacciones móviles para fomentar una mayor adopción de los pagos digitales.
Y una encuesta mundial de Standard Chartered realizada en septiembre de 2020 reveló que casi dos tercios (64 %) de las personas en todo el mundo esperan que su país se convierta en una economía totalmente sin efectivo, y casi la mitad (44 %) prevé que esto ocurra antes de 2030.
¿Quiénes podrían salir perdiendo con el paso a economías sin efectivo?
Según el Banco Mundial, 1700 millones de adultos en el mundo no tienen acceso a una cuenta bancaria en una institución financiera ni a través de un proveedor de dinero móvil. Casi la mitad de ellos vive en tan solo siete países: Bangladés, China, India, Indonesia, México, Nigeria y Pakistán.
Aunque muchos de ellos tengan un teléfono móvil, la mayoría recurre al efectivo en su vida diaria. A medida que el mundo empieza a dar la espalda al efectivo y a adoptar una mentalidad que prioriza el comercio electrónico, estos grupos corren el riesgo de quedar marginados financieramente.
La mayoría procede de entornos socioeconómicos bajos y trabaja en empleos informales mal remunerados o fuera de la población activa. Las mujeres, en particular, tienen más probabilidades de no estar bancarizadas.
Muchos temen que estas personas queden desconectadas de la vida comercial convencional debido a su dependencia de formas tradicionales de moneda. Quedarían atrapadas en una economía de efectivo de segunda categoría, sin poder pagar facturas en línea ni acceder a bienes y servicios esenciales al mejor precio, o incluso sin poder acceder a ellos en absoluto.
Del mismo modo, algunos de los vendedores ambulantes más pobres del mundo, que no pueden permitirse los lectores de tarjetas y tienen dificultades para operar con pagos móviles, podrían salir perdiendo. Esto simplemente no puede ocurrir.
Es injusto que millones de personas puedan quedar excluidas de los beneficios de los pagos digitales y el comercio electrónico. Pero también interesa a los comercios y a los gobiernos encontrar la manera de incluirlas.
¿En qué puede ayudar la fintech?
Una forma en que las fintech intentan ayudar es haciendo más accesible el proceso de obtener una cuenta bancaria.
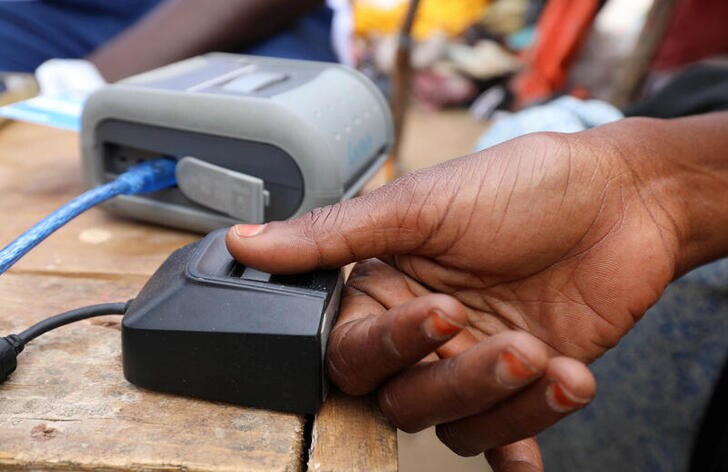
Muchas de las personas no bancarizadas del mundo carecen de los documentos necesarios para la verificación tradicional de identidad conocida como «conoce a tu cliente» (KYC). Por ello, las fintech están encontrando formas de utilizar nuevas tecnologías, como la autenticación biométrica, incluida la huella dactilar y el iris, para superar estas barreras y verificar identidades digitales.
Otro enfoque, más pragmático, consiste en ayudar a los usuarios no bancarizados a digitalizar su efectivo. México es un ejemplo de cómo puede lograrse. Solo el 37 % de los adultos tiene cuenta bancaria en México, y las personas que trabajan en sectores informales cobran sus salarios en efectivo. En consecuencia, no pueden utilizar opciones de pago sin efectivo para sus compras diarias.
La falta de educación financiera y los estilos de vida rurales han dificultado el acceso a las instituciones bancarias y han planteado desafíos a las empresas mundiales que se expanden en México. Incluso los mexicanos que tienen cuenta bancaria y prefieren pagar con tarjetas de crédito o débito experimentan problemas, ya que la mayoría de las tarjetas no puede utilizarse para procesar transacciones de comercio electrónico.
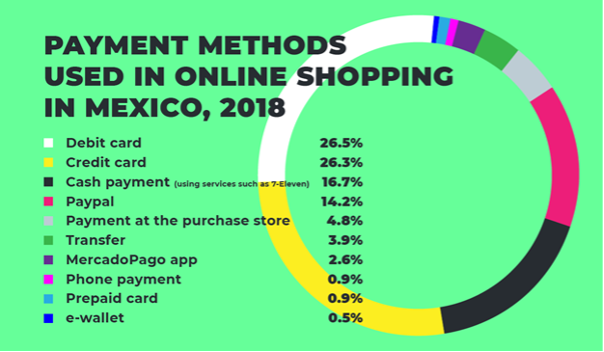
Los comercios de México están adoptando un modelo híbrido que permite a los clientes comprar en línea pero pagar en efectivo. Funciona de la siguiente manera: las personas eligen un producto o servicio en línea y, en la caja, seleccionan la opción de pago en efectivo. Tras confirmar sus datos personales (nombre completo y correo electrónico) en la página de pago, se les emite un comprobante que deben imprimir y presentar en una tienda de conveniencia cercana, como una 7-Eleven, para pagar en efectivo. La transacción se completa en un plazo de 24 horas y, una vez procesado correctamente el pago, el estado del pedido cambia a pagado y los usuarios reciben su producto.
Este sistema híbrido funciona bien. De hecho, los comprobantes de pago en efectivo son la tercera forma más popular de gestionar las compras en línea en México. Este enfoque inclusivo está impulsando un auge del comercio electrónico en el país: hoy es el mercado de comercio electrónico de mayor crecimiento y uno de los más grandes de América Latina, solo por detrás de Brasil.
Se necesitan innovación e ingenio
Muchos expertos prevén que Suecia se convertirá en la primera sociedad sin efectivo del mundo para 2023. Pero parece inevitable que las sociedades de todo el mundo sigan avanzando de forma constante hacia los pagos digitales.
Hay muchas buenas razones para este impulso: los pagos digitales ofrecen comodidad a los consumidores; los gobiernos los consideran una forma más eficiente de recaudar impuestos; para los minoristas, eliminan los costes y riesgos asociados al manejo del efectivo.
Pero la forma en que gestionemos el periodo de transición requerirá ingenio para garantizar que nadie se quede atrás.




