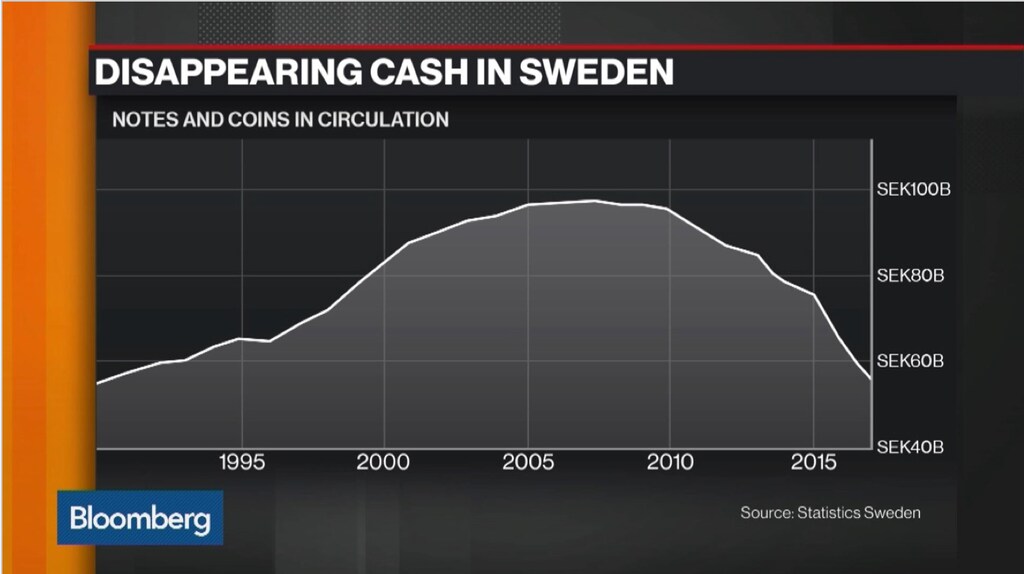
El mercado sueco de pagos minoristas se está alejando rápidamente del uso del efectivo. El valor del efectivo en circulación ha caído hasta el 1 % del PIB sueco. Esta evolución plantea cuestiones cruciales sobre el papel del Estado en el mercado de pagos.
Durante cientos de años, la población ha tenido a su disposición billetes y monedas del banco central. Si el efectivo dejara de funcionar, todas las personas tendrían que depender del sector privado para acceder al dinero y a los medios de pago. Sería un cambio histórico sin precedentes. Por ello, el banco central de Suecia, el Riksbank, está investigando las posibles consecuencias de este cambio, incluido cómo diseñar una moneda digital del banco central, denominada e-krona. Pero ¿qué es exactamente la e-krona?
Empecemos por el principio. La legislación sueca permite a los comercios, restaurantes y otras empresas negarse a aceptar efectivo, por ejemplo, colocando un letrero en la entrada o junto a la caja. Junto con los bancos que dejan de ofrecer servicios de efectivo, el rechazo del efectivo es un fenómeno cada vez más extendido. Además, en promedio, los suecos están dispuestos a adaptarse a las nuevas tecnologías, por lo que las tarjetas están muy extendidas y más de la mitad de la población ha descargado Swish, la aplicación de pagos instantáneos.
Al vincular una cuenta bancaria de cualquier banco con un número de teléfono móvil, Swish se ha convertido en una forma popular de dividir la cuenta de un restaurante, dar dinero de bolsillo a los niños, reunir dinero en la oficina para un regalo de cumpleaños y pagar productos en mercados callejeros. La liquidación se realiza con ayuda del sistema de liquidación bruta en tiempo real del Riksbank. «Hacer un swish» con dinero incluso se ha convertido en un verbo en sueco.
Por lo tanto, si la tendencia actual en el uso del efectivo continúa, dentro de unos años los suecos podrían encontrarse en una situación en la que el efectivo ya no se acepte de forma generalizada como medio de pago.
Esta evolución plantea cuestiones cruciales sobre el papel del Estado en el mercado de pagos. Durante cientos de años, la población ha tenido a su disposición billetes y monedas del banco central. Si el efectivo deja de funcionar, todas las personas tendrían que depender exclusivamente del sector privado para acceder al dinero y a los medios de pago. Sería un cambio histórico sin precedentes. Noruega está experimentando una tendencia similar, y los dos bancos centrales están cooperando en este ámbito. En la zona del euro, el efectivo todavía se utiliza ampliamente. El valor del efectivo en circulación equivale al 10 % del PIB de la zona del euro, frente al equivalente sueco de apenas el 1 %.
Desde hace algún tiempo, el banco central sueco analiza esta transición gradual del énfasis en nuestra economía: nuestro informe más reciente se puede consultar aquí.
Presentación de la e-krona
En los próximos años habrá que tomar algunas decisiones difíciles. Una opción es no hacer nada, lo que significa aceptar que la población en general ya no tenga acceso al dinero del banco central. Ese futuro implicaría un cambio en el alcance del sector público. El mercado de pagos tendría que regularse y supervisarse de nuevas maneras para cumplir el objetivo de contar con un mercado de pagos seguro, eficiente e inclusivo.
Una segunda alternativa es emitir dinero del banco central en formato digital, como complemento del efectivo y del dinero depositado en cuentas bancarias. Llamamos al concepto «e-krona», por la moneda sueca, la corona. La moneda digital emitida por un banco central es una posibilidad nueva y relativamente poco explorada, pero está despertando un interés creciente entre varios bancos centrales.
El concepto básico de la e-krona es el siguiente: sería digital y tendría una conversión de 1 a 1 con una corona ordinaria depositada en una cuenta en el Riksbank o almacenada localmente, por ejemplo, en una tarjeta o en una aplicación de teléfono móvil.
Desde la perspectiva de una persona, la e-krona podría mantenerse en una modalidad basada en valor, como una tarjeta o una aplicación, o en una estructura basada en cuentas. Para el sector de los pagos, el Riksbank proporcionaría una infraestructura para las transacciones en e-krona a la que podrían conectarse los proveedores de servicios de pago y en la que podrían crear servicios de pago para los usuarios finales.
Según el alcance y las decisiones de diseño, las consecuencias podrían variar. Su impacto en el sistema financiero dependería de la magnitud de la demanda de la e-krona en distintas circunstancias. Otra cuestión clave es si devengará intereses. Si la e-krona ofrece un interés del cero por ciento, lo que la haría equivalente al efectivo en este sentido, podría dificultar la aplicación de una política monetaria expansiva si los tipos de interés de la economía son bajos. Por otro lado, una e-krona con intereses podría convertirse en una nueva herramienta de política monetaria para el banco central.
La tecnología necesaria para crear una e-krona funcional ya está disponible. No depende del uso de tecnología de registros distribuidos y no debe confundirse con las criptomonedas.
El siguiente paso es construir un prototipo que pudiera emitirse conforme al mandato legal actual del Riksbank. Los conocimientos que adquiramos en el proceso nos darán margen de maniobra en el futuro.
Durante cientos de años, los sectores privado y público han colaborado para proporcionar dinero que sirva como depósito de valor y como medio de intercambio eficiente. En 2018, el Riksbank celebra su 350.º aniversario y recuerda sus orígenes en la década de 1660, cuando las voluminosas y pesadas monedas de cobre fueron sustituidas por prácticos billetes de papel. Pero, a medida que mejora la tecnología, también cambian las preferencias de las personas; en nuestro caso, se alejan del efectivo. Por eso miramos al futuro para ver cómo podemos seguir proporcionando a la sociedad un sistema de pagos seguro y eficiente.




