Aunque en la prensa es habitual leer sobre vínculos entre el desempeño económico de un país y la evolución de su moneda, la literatura científica sugiere que los tipos de cambio están desconectados del estado de la economía, y que las variables macroeconómicas que caracterizan el ciclo económico no pueden explicar los precios de los activos. Esta columna presenta pruebas de un vínculo sólido entre los rendimientos de las divisas y la fortaleza relativa del ciclo económico en el corte transversal de países. Una estrategia que compra divisas de economías sólidas y vende divisas de economías débiles genera rendimientos elevados tanto en el corte transversal como a lo largo del tiempo.
Una cuestión central en la valoración de activos es la necesidad de comprender la relación entre las condiciones macroeconómicas fundamentales y los rendimientos de los mercados de activos (Cochrane 2005, 2017). En ningún ámbito esto es más central, y sin embargo sistemáticamente difícil de establecer, que en el mercado de divisas (FX), en el que los rendimientos de las divisas y los fundamentales a nivel de país están altamente correlacionados en teoría, pero la relación empírica suele resultar débil (Meese y Rogoff 1983, Rossi 2013). Una reciente literatura en macrofinanzas ha documentado, sin embargo, que el comportamiento de los tipos de cambio resulta más fácil de explicar cuando se estudian en relación unos con otros en el corte transversal, en lugar de aisladamente (p. ej., Lustig y Verdelhan 2007).
Partiendo de esta sencilla idea, en un artículo reciente probamos si las condiciones macroeconómicas relativas entre países revelan una relación más fuerte entre los rendimientos del mercado de divisas y los fundamentales macroeconómicos (Colacito et al. 2019). El enfoque se centra en investigar las propiedades transversales de las fluctuaciones cambiarias para aportar nuevas pruebas sobre la relación entre los rendimientos de las divisas y los ciclos económicos a nivel de país. El principal hallazgo de nuestro estudio es que los ciclos económicos son un factor clave y un poderoso predictor tanto de los rendimientos excedentes de las divisas como de las fluctuaciones de los tipos de cambio al contado en el corte transversal de países, y que esta previsibilidad puede entenderse desde una perspectiva basada en el riesgo. Veamos de dónde procede este resultado y qué significa.
Medición de los ciclos económicos entre países
Los ciclos económicos se miden mediante la brecha del producto, definida como la diferencia entre el nivel real y el nivel potencial de producción de un país, para una amplia muestra de 27 economías desarrolladas y de mercados emergentes. Dado que la brecha del producto no es directamente observable, la literatura ha desarrollado filtros que permiten extraerla a partir de datos de producción industrial. En esencia, estas medidas definen la fortaleza relativa de la economía en función de su posición dentro del ciclo económico, es decir, si se encuentra más cerca del mínimo (débil) o del máximo (fuerte) del ciclo.
Ordenación de países/divisas según los ciclos económicos
Utilizando datos mensuales de 1983 a 2016, demostramos que ordenar las divisas en carteras según el diferencial de brechas del producto respecto al de Estados Unidos genera un aumento monótono tanto de los rendimientos al contado como de los rendimientos excedentes de las divisas a medida que pasamos de carteras de divisas de economías débiles a carteras de divisas de economías fuertes. Esto significa que los rendimientos al contado y los rendimientos excedentes de las divisas son más altos en las economías fuertes, y que existe una relación predictiva que va desde el estado de los ciclos económicos relativos hasta los movimientos futuros de los rendimientos cambiarios.
¿No es lo mismo que las operaciones de carry trade?
Es importante señalar que la previsibilidad derivada de los ciclos económicos es bastante distinta de otras fuentes de previsibilidad transversal observadas en la literatura. Ordenar las divisas según las brechas del producto no equivale, por ejemplo, a la operación de carry trade en divisas, que requiere ordenar las divisas según sus diferenciales de tipos de interés nominales y, a continuación, comprar divisas con rentabilidades elevadas y vender las que tienen rentabilidades bajas.
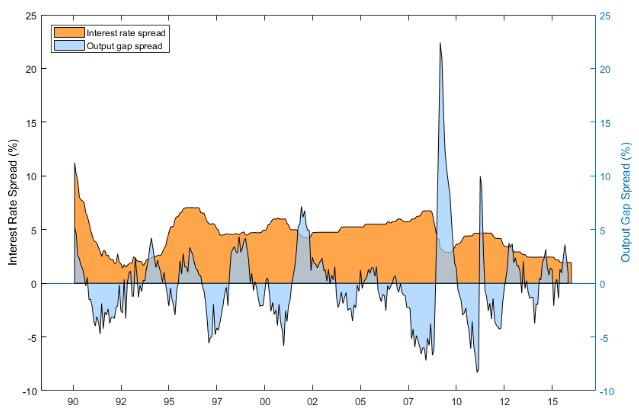
Este punto se aprecia claramente al observar la Figura 1 y examinar dos divisas habituales en operaciones de carry trade: el dólar australiano y el yen japonés. El diferencial de tipos de interés es muy persistente y se ha mantenido sistemáticamente positivo entre ambos países en las últimas décadas. Un inversor en carry trade habría estado, por tanto, siempre en posición larga en dólares australianos y corta en yenes japoneses. En cambio, el diferencial de brechas del producto varía sustancialmente con el tiempo, y un inversor basado en brechas del producto habría adoptado posiciones tanto largas como cortas en dólares australianos y yenes japoneses a medida que fluctuaban sus ciclos económicos relativos. Además, los resultados revelan que la previsibilidad transversal derivada de los ciclos económicos procede principalmente del componente del tipo de cambio al contado, más que de los diferenciales de tipos de interés. Es decir, las divisas de las economías fuertes tienden a apreciarse y las de las economías débiles tienden a depreciarse durante el mes siguiente. Esta característica hace que los rendimientos derivados de aprovechar la información del ciclo económico sean diferentes de los que proporcionan la mayoría de las estrategias canónicas de inversión en divisas y, en particular, distintos del carry trade, que genera un rendimiento negativo del tipo de cambio.
Figura 1 Disparidad entre los diferenciales de tipos de interés y de brechas del producto
¿Es útil esto para pronosticar los tipos de cambio fuera de muestra?
La discusión anterior se basa en resultados obtenidos utilizando la serie temporal completa de datos de producción industrial observada hasta 2016. Este ejercicio permite mostrar con rigor la relación entre las condiciones macroeconómicas relativas y los tipos de cambio, aprovechando la muestra más larga de datos para formular las estimaciones más precisas de la brecha del producto a lo largo del tiempo. De hecho, en la literatura de economía internacional ha resultado difícil descubrir un vínculo predictivo entre los fundamentales macroeconómicos y los tipos de cambio, incluso cuando se supone que el econometrista tiene previsión perfecta de los fundamentales macroeconómicos futuros (Meese y Rogoff 1983). No obstante, esto plantea interrogantes sobre si la relación es explotable en tiempo real. En Colacito et al. (2019) exploramos esta cuestión utilizando una muestra más corta de datos «vintage» que comienza en 1999 y constatamos que los resultados son cualitativamente idénticos. Los datos vintage reproducen el conjunto de información disponible para los inversores, por lo que la ordenación está condicionada únicamente a la información disponible en el momento. Entre 1999 y 2016, una estrategia transversal de alto-menos-bajo que ordena según las brechas del producto relativas entre países genera un ratio de Sharpe de 0.72 antes de costes de transacción y de 0.50 después de costes. Se obtiene un rendimiento similar utilizando una estrategia de series temporales, en lugar de transversal. En resumen, los ciclos económicos pronostican las fluctuaciones de los tipos de cambio fuera de muestra.
La prima de riesgo GAP
Parece razonable sostener que los rendimientos de las carteras ordenadas por brecha del producto reflejan una compensación por riesgo. En nuestro trabajo, probamos el poder de valoración de los factores de riesgo convencionales mediante una variedad de modelos lineales habituales de valoración de activos, sin éxito. Sin embargo, encontramos que los ciclos económicos actúan como proxy de una variable de estado valorada, tal como implican muchos modelos de macrofinanzas, lo que da lugar a una «prima de riesgo GAP». El factor de riesgo que captura esta prima tiene poder de valoración para carteras ordenadas por brechas del producto, carry (diferenciales de tipos de interés), momentum y valor.
Estos hallazgos pueden entenderse en el contexto del modelo internacional de riesgo a largo plazo de Colacito y Croce (2011). Bajo supuestos moderados sobre la correlación de los shocks en el modelo, es posible demostrar que ordenar las divisas por tipos de interés no es lo mismo que ordenarlas por brechas del producto, y que la prima GAP cambiaria surge en equilibrio en este marco.
Comentarios finales
Las pruebas analizadas aquí constituyen un argumento convincente de que los ciclos económicos, aproximados por las brechas del producto, son un determinante importante del corte transversal de los rendimientos esperados de las divisas. La principal implicación de este hallazgo es que las divisas de las economías fuertes (brechas del producto elevadas) ofrecen rendimientos esperados más altos, que reflejan una compensación por el riesgo del ciclo económico. Este riesgo se capta fácilmente midiendo la divergencia de los ciclos económicos entre países.




