Los mercados de vivienda desempeñan un papel fundamental en el mecanismo de transmisión monetaria. Los cambios persistentes en los tipos de interés de la política monetaria afectan tanto a las hipotecas a tipo variable como a las de tipo fijo. Los cambios en estas últimas afectan a la demanda agregada al influir en el volumen de nuevas hipotecas y en el número de hipotecas existentes que se refinancian.1
Los sistemas de tipos hipotecarios varían en la práctica entre países. Comprender el impacto de esas diferencias es fundamental para el diseño de una política monetaria óptima, especialmente en una era en la que las FinTech están transformando aspectos clave del mercado hipotecario.
En Estados Unidos, la mayoría de las hipotecas tienen un tipo de interés fijo y no contemplan penalizaciones por amortización anticipada. La decisión de refinanciar depende del ahorro potencial en relación con los costes de refinanciación. En un artículo reciente, estudiamos cómo el impacto de la política monetaria depende de la distribución del ahorro potencial derivado de refinanciar el stock existente de hipotecas (Eichenbaum et al. 2018).
Nuestro principal hallazgo es que la eficacia de la política monetaria depende del estado y varía de forma sistemática según el volumen de ahorro potencial de la refinanciación. Desarrollamos un modelo coherente con este hallazgo y lo utilizamos para estudiar nuevas compensaciones en el diseño de la política monetaria, así como para evaluar el impacto de la reducción de los costes de refinanciación impulsada por las FinTech en el mecanismo de transmisión monetaria.
El ahorro potencial derivado de la refinanciación depende de diversos factores, entre ellos los tipos de interés de las hipotecas antiguas y nuevas, los saldos pendientes y la estrategia de refinanciación concreta que sigue un hogar. En nuestro análisis consideramos diversas medidas, centrándonos principalmente en las ganancias derivadas de la refinanciación de hipotecas conformes a 30 años. Nuestra medida de referencia del ahorro potencial es el valor medio de la diferencia entre el tipo hipotecario de una hipoteca existente y el nuevo tipo hipotecario al que un hogar podría refinanciarse, controlando por la ubicación del hogar y su puntuación de solvencia crediticia (FICO). Denominamos a esta diferencia brecha de tipos de interés.
Nuestro trabajo empírico se basa principalmente en Core Logic Loan-Level Market Analytics, un conjunto de datos de panel a nivel de préstamo con observaciones que comienzan en 1993 y, en nuestro caso, terminan en 2007. Esta última elección se justifica por la opinión generalizada de que las restricciones crediticias eran mucho más frecuentes durante el período de crisis financiera (p. ej., Mian y Sufi 2014; Beraja et al. 2018) que en el período anterior.
Constatamos que la distribución del ahorro potencial derivado de la refinanciación varía mucho a lo largo del tiempo[AW1] . La Figura 1 muestra la distribución de la brecha de tipos de interés entre las hipotecas en 1997Q4 y en 2000Q4. Las dos distribuciones son muy diferentes. En 1997Q4, alrededor del 60 % de las hipotecas tenía una brecha de tipos de interés positiva. En cambio, en 2000Q4 solo el 10 % de las hipotecas tenía una brecha positiva. Del mismo modo, la brecha media de tipos de interés fue mucho mayor en 1997Q4 (0,55 %) que en 2000Q4 (1,3 %).
Figura 1 Brecha de tipos de interés (tipo existente – tipo nuevo)
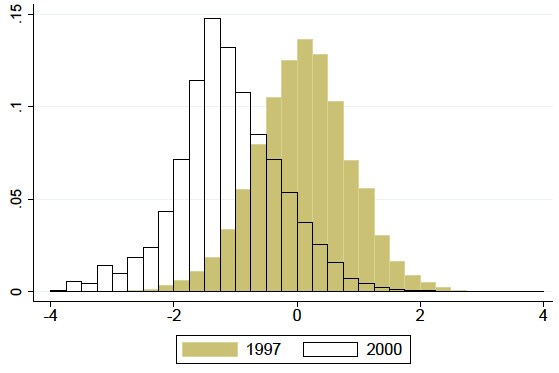
Notas: La figura muestra la distribución de las brechas de tipos de interés entre los prestatarios. La brecha de tipos de interés se define como la diferencia entre el tipo hipotecario existente y el tipo de mercado vigente. Véase Eichenbaum et al. (2018) para más detalles.
Aplicamos una estrategia de variables instrumentales para medir el efecto de un cambio en el tipo hipotecario sobre la proporción de hipotecas que se refinancian en el año siguiente. Nuestros instrumentos se basan en los movimientos de alta frecuencia del tipo de los futuros sobre fondos federales y del rendimiento del bono del Tesoro a dos años en una ventana temporal reducida alrededor de los anuncios del Comité Federal de Mercado Abierto
Nuestros hallazgos
Nuestros hallazgos empíricos pueden resumirse como sigue.
En primer lugar, encontramos un fuerte efecto dependiente del estado de un cambio en los tipos hipotecarios sobre los tipos de refinanciación.
Consideremos, por ejemplo, el efecto de una caída de 25 puntos básicos en los tipos hipotecarios. El impacto marginal de un aumento de una desviación típica en la brecha media de tipos de interés es del 6,8 %. Dicho de otro modo, cuando la brecha media de tipos de interés es una desviación típica superior, una caída de 25 puntos básicos en el tipo hipotecario provoca un aumento del número de hipotecas refinanciadas un 6,8 % mayor. Este efecto es considerable en relación con la tasa media anual de refinanciación del 8,5 %.
En segundo lugar, encontramos que existen efectos importantes dependientes del estado sobre el porcentaje de hipotecas con refinanciación con extracción de capital (es decir, el saldo de las nuevas hipotecas es superior al de las antiguas).
La refinanciación con extracción de capital es importante porque, según Mian y Sufi (2014), sabemos que los hogares utilizan predominantemente este tipo de refinanciación para aumentar su consumo. Este fenómeno desempeña un papel fundamental para que nuestro modelo estructural genere grandes efectos de una caída de los tipos hipotecarios sobre el consumo agregado.
Para evaluar la magnitud de la dependencia del estado en la refinanciación, consideremos el impacto de un cambio de 25 puntos básicos en el tipo hipotecario sobre la proporción del total de préstamos con refinanciación con extracción de capital en el año siguiente. Nuestros resultados implican que el impacto marginal de un aumento de una desviación típica en la brecha media de tipos de interés sobre la refinanciación con extracción de capital es del 6,2 %. Este efecto es considerable en relación con la tasa media anual de refinanciación con extracción de capital del 5,5 %.
Por último, encontramos que los cambios en la política monetaria tienen importantes efectos dependientes del estado sobre la actividad económica real, medida por el número de permisos exigidos para nuevas edificaciones residenciales de propiedad privada.2
Un modelo para destacar nuevas compensaciones en el diseño de la política monetaria
Motivados por nuestros resultados empíricos, construimos un modelo dinámico cuantitativo de ciclo de vida que destaca nuevas compensaciones en el diseño de la política monetaria. Las propiedades empíricas clave del modelo son las siguientes.
En primer lugar, es coherente con la dinámica del ciclo de vida de las tasas de vivienda en propiedad, el consumo de bienes no duraderos, las ratios de deuda de los hogares sobre renta y el patrimonio neto. En segundo lugar, tiene en cuenta la probabilidad de que una hipoteca se refinancie en función del ahorro potencial que ello supone. También es coherente con el hecho de que la mayoría de los hogares que refinancian recurren a la refinanciación con extracción de capital. En tercer lugar, y lo más importante, el modelo explica cuantitativamente la naturaleza dependiente del estado de los efectos de la política monetaria sobre las decisiones de refinanciación que documentamos en nuestro trabajo empírico.
Nuestro modelo implica que el efecto de una determinada bajada de tipos de interés depende de la historia de las decisiones de política monetaria. Una determinada bajada de tipos es menos potente cuando va precedida de una secuencia de subidas. Cuando los tipos han estado subiendo, muchos propietarios de vivienda tienen tipos hipotecarios fijos inferiores al tipo de mercado vigente y, por tanto, no se sienten motivados a refinanciar en respuesta a una leve caída del tipo de interés. En cambio, una determinada bajada de tipos es más potente cuando va precedida de una secuencia de bajadas. Cuando los tipos han estado bajando, muchos propietarios tienen tipos hipotecarios fijos superiores al tipo de mercado vigente, por lo que se sienten motivados a refinanciar en respuesta a una bajada de tipos de interés.
Utilizamos nuestro modelo para estudiar cómo se ven afectadas la eficacia de la política monetaria y la dependencia del estado de sus efectos por una reducción de los costes de refinanciación. Esta cuestión es especialmente importante por el creciente peso de los prestamistas FinTech en los mercados hipotecarios.
Nuestro modelo implica que, a medida que disminuyen los costes de refinanciación, los efectos de la política monetaria dependen menos del estado. La intuición de este resultado es la siguiente. A medida que disminuyen los costes de refinanciación, aumentan los tipos de refinanciación. Este efecto hace que la distribución del ahorro derivado de la refinanciación varíe menos con el tiempo y se concentre más en torno a cero. Por tanto, los efectos de la política monetaria dependen menos del estado.
La otra cara de este resultado es que, a medida que disminuyen los costes de refinanciación, la política monetaria gana potencia. La intuición es la siguiente. En nuestro modelo, muchos hogares se enfrentan a restricciones crediticias vinculantes. Cuando los costes de refinanciación disminuyen, una determinada caída de los tipos de interés induce a más de este tipo de hogares a recurrir a la refinanciación con extracción de capital. Estos hogares utilizan los recursos adicionales para impulsar el consumo. Más hogares responden de este modo a una determinada caída de los tipos hipotecarios cuando disminuyen los costes de refinanciación.
Nuestro análisis se centra en los efectos de la política monetaria en sistemas en los que las hipotecas tienen principalmente tipos de interés fijos. Sin embargo, hay muchos países en los que las hipotecas tienen principalmente tipos de interés variables, entre ellos Australia, Irlanda, Corea, España y el Reino Unido.
Los efectos dependientes del estado de la política monetaria que surgen a través del canal de refinanciación en un sistema de tipos hipotecarios fijos no se producen en un sistema de tipos hipotecarios variables. La razón es que en un sistema de tipos hipotecarios variables no existen oportunidades de refinanciación sin explotar. Por tanto, aunque las FinTech logren reducir los costes de refinanciación a niveles muy bajos, el canal hipotecario del mecanismo de transmisión monetaria en Estados Unidos no convergerá con el de los países con hipotecas a tipo de interés variable.




