Hace apenas unos meses, los bancos centrales de las principales economías esperaban poder endurecer la política monetaria muy gradualmente para reducir la inflación.
Pero la Reserva Federal de Estados Unidos, el Banco de Canadá y el Banco de Inglaterra ya han subido considerablemente los tipos de interés, mientras que el Banco Central Europeo los elevó recientemente por primera vez en más de una década.
Persiste una gran incertidumbre sobre las perspectivas de inflación, pero los riesgos parecen inclinarse claramente al alza, afirman tres expertos del FMI.
Los bancos centrales deben tener presente una lección clave de la elevada inflación de las décadas de 1960 y 1970: actuar demasiado lentamente para contener la inflación conduce más adelante a ajustes mucho más dolorosos y perturbadores.
Hasta hace apenas unos meses, los bancos centrales de las principales economías esperaban poder endurecer la política monetaria muy gradualmente. Parecía que la inflación obedecía a una combinación inusual de perturbaciones de la oferta asociadas a la pandemia y, más tarde, a la invasión rusa de Ucrania, y se esperaba que descendiera rápidamente una vez que estas presiones remitieran.
Ahora, con la inflación en máximos de varias décadas y las presiones sobre los precios extendiéndose a la vivienda y otros servicios, los bancos centrales reconocen que deben actuar con más urgencia para evitar que se desanclen las expectativas de inflación y se deteriore su credibilidad. Los responsables de la política económica deberían aprender de las lecciones del pasado y actuar con determinación para evitar ajustes potencialmente más dolorosos y perturbadores más adelante.
La Reserva Federal, el Banco de Canadá y el Banco de Inglaterra ya han subido notablemente los tipos de interés y han señalado que prevén seguir aumentándolos de forma más sustancial este año. El Banco Central Europeo recientemente elevó los tipos por primera vez en más de una década.
Tipos reales más altos para ayudar a reducir la inflación
Las medidas de los bancos centrales y sus comunicaciones sobre la probable trayectoria de la política monetaria han provocado un aumento significativo de los tipos de interés reales (es decir, ajustados por inflación) de la deuda pública desde principios de año.
Aunque los tipos reales a corto plazo siguen siendo negativos, la curva de tipos reales futuros de Estados Unidos —es decir, la trayectoria de los tipos de interés reales a un año vista, de uno a 10 años, implícita en los precios de mercado— ha subido en todos sus tramos hasta situarse en un rango de entre el 0,5 % y el 1 %.
Esta trayectoria es más o menos compatible con una postura de política monetaria real «neutral» que permite que la producción crezca en torno a su tasa potencial. El Resumen de proyecciones económicas de la Reserva Federal, publicado a mediados de junio, apuntaba a un tipo real neutral de alrededor del 0,5 %, y los responsables de la política monetaria preveían un crecimiento de la producción del 1,7 % tanto este año como el próximo, muy cerca de las estimaciones del potencial.
La curva de tipos reales futuros de la zona del euro, aproximada mediante los bonos alemanes, también ha subido, aunque sigue siendo muy negativa. Esto es compatible con una convergencia gradual de los tipos reales hacia el nivel neutral.
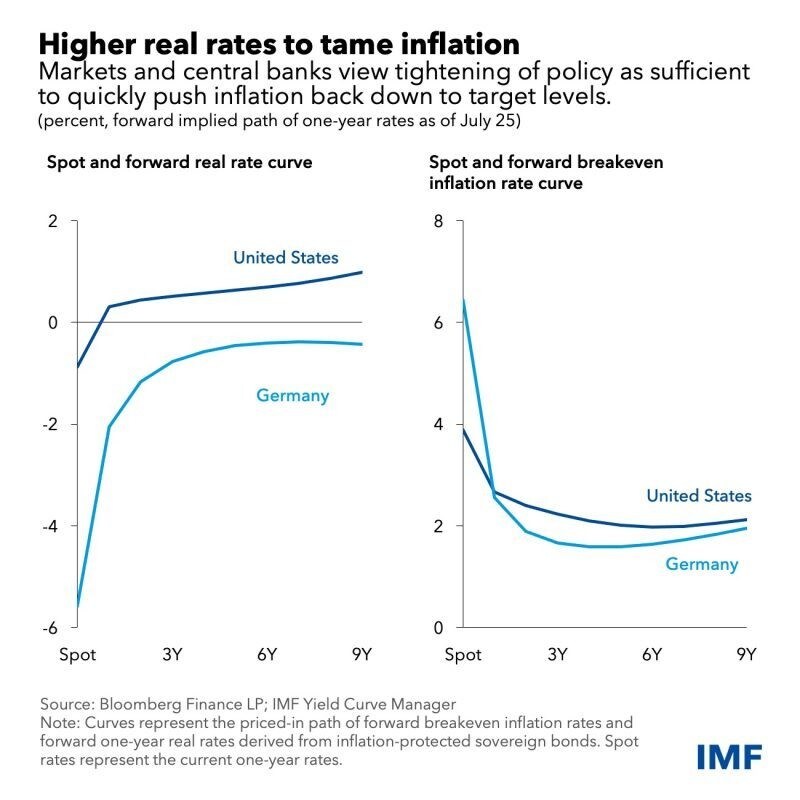
Los tipos de interés reales más altos de los bonos públicos han impulsado un aumento aún mayor de los costes de financiación para los consumidores y las empresas, y han contribuido a fuertes caídas de los precios de las acciones en todo el mundo. La opinión predominante tanto entre los bancos centrales como en los mercados parece ser que este endurecimiento de las condiciones financieras bastará para reducir la inflación hasta los niveles objetivo con relativa rapidez.
A modo de ejemplo, las medidas de las expectativas de inflación basadas en el mercado apuntan a que la inflación volverá a alrededor del 2 % en los próximos dos o tres años tanto en Estados Unidos como en Alemania. Las previsiones de los bancos centrales, como las últimas proyecciones trimestrales de la Reserva Federal, apuntan a una moderación similar del ritmo de aumento de los precios, al igual que las encuestas a economistas e inversores.
Esta parece una hipótesis de referencia razonable por varios motivos:
El endurecimiento monetario y fiscal en curso debería enfriar la demanda tanto de bienes energéticos como de los demás bienes, sobre todo en categorías sensibles a los tipos de interés, como los bienes de consumo duradero. Esto debería hacer que los precios de los bienes suban más despacio o incluso bajen, y también podría reducir los precios de la energía si no se producen nuevas perturbaciones en los mercados de materias primas.
Las presiones por el lado de la oferta deberían aliviarse a medida que la pandemia pierda fuerza y los confinamientos y las interrupciones de la producción sean menos frecuentes.
Con el tiempo, un crecimiento económico más lento debería reducir la inflación del sector servicios y moderar el crecimiento salarial.
Riesgo considerable de que la inflación siga siendo alta
Sin embargo, la magnitud del repunte de la inflación ha sorprendido a los bancos centrales y a los mercados, y persiste una gran incertidumbre sobre sus perspectivas. Es posible que la inflación baje más rápidamente de lo que prevén los bancos centrales, especialmente si se alivian las perturbaciones de las cadenas de suministro y el endurecimiento de las políticas a escala mundial provoca descensos rápidos de los precios de la energía y los bienes.
Aun así, los riesgos para la inflación parecen inclinarse claramente al alza. Existe un riesgo considerable de que la inflación elevada se arraigue y las expectativas de inflación se desanclen.
La inflación de los servicios —desde los alquileres de viviendas hasta los servicios personales— parece estar repuntando desde niveles ya elevados, y es poco probable que baje rápidamente. El rápido crecimiento de los salarios nominales podría reforzar estas presiones. En los países con mercados laborales sólidos, los salarios nominales podrían empezar a subir con rapidez, más de lo que las empresas podrían asumir razonablemente, y el aumento asociado de los costes laborales unitarios se trasladaría a los precios. Estos «efectos de segunda ronda» se traducirían en una inflación más persistente y en un aumento de las expectativas de inflación. Por último, una nueva intensificación de las tensiones geopolíticas que provoque otro repunte de los precios de la energía o agrave las perturbaciones existentes también podría prolongar el período de inflación elevada.
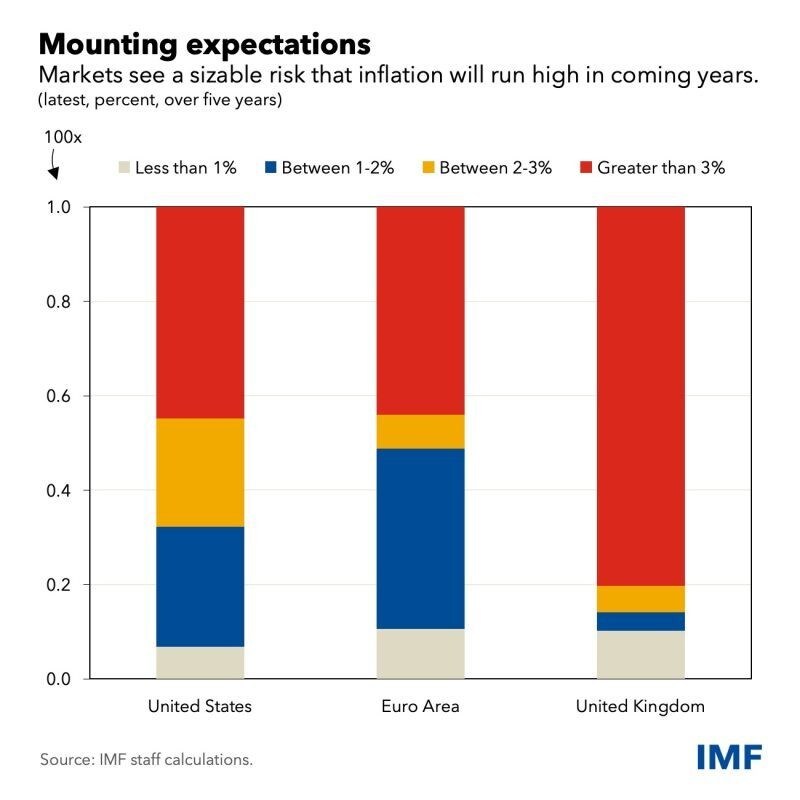
Aunque los datos de mercado sobre las expectativas de inflación «promedio» mencionados antes puedan parecer tranquilizadores, los mercados parecen asignar una probabilidad considerable a que la inflación se mantenga muy por encima de los objetivos de los bancos centrales durante los próximos años. En concreto, los mercados señalan una alta probabilidad de que en los próximos años persistan tasas de inflación superiores al 3 % en Estados Unidos, la zona del euro y el Reino Unido.
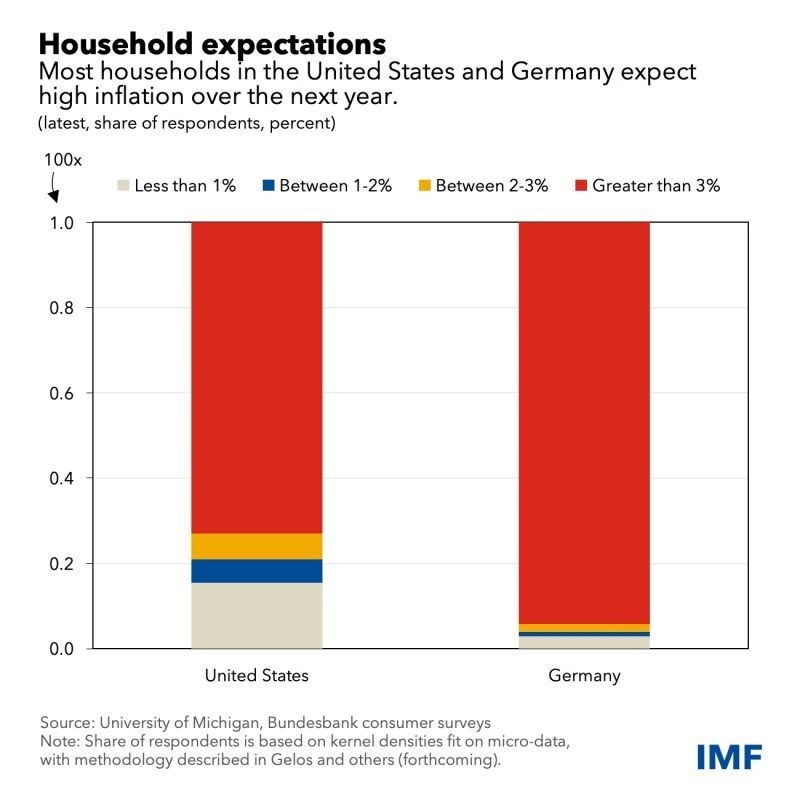
En los últimos meses, los consumidores y las empresas también se han mostrado cada vez más preocupados por los riesgos al alza de la inflación. En Estados Unidos y Alemania, las encuestas a los hogares muestran que la gente espera una inflación alta durante el próximo año, y asigna una probabilidad considerable a que se sitúe muy por encima del objetivo durante los próximos cinco años.
Podría ser necesario un endurecimiento más enérgico
El coste de reducir la inflación podría ser considerablemente mayor si se materializan los riesgos al alza y la inflación elevada se arraiga. En ese caso, los bancos centrales tendrán que actuar con más determinación y endurecer la política monetaria de forma más agresiva para enfriar la economía, y probablemente el desempleo tendrá que aumentar de manera significativa.
Ante los indicios de una liquidez ya escasa, un endurecimiento más rápido de los tipos de interés oficiales podría provocar una nueva caída pronunciada de los precios de los activos de riesgo, afectando a las acciones, el crédito y los activos de los mercados emergentes. Es posible que el endurecimiento de las condiciones financieras sea desordenado, ponga a prueba la resiliencia del sistema financiero y ejerza una presión especialmente intensa sobre los mercados emergentes. El apoyo público a una política monetaria restrictiva, que ahora es sólido porque la inflación se encuentra en máximos de varias décadas, podría verse socavado por el aumento de los costes económicos y laborales.
Aun así, restablecer la estabilidad de precios es de suma importancia y constituye una condición necesaria para un crecimiento económico sostenido. Una lección clave de la elevada inflación de las décadas de 1960 y 1970 fue que actuar con demasiada lentitud para contenerla obliga después a un endurecimiento mucho más costoso para volver a anclar las expectativas de inflación y restablecer la credibilidad de la política monetaria. Será importante que los bancos centrales tengan muy presente esta experiencia mientras recorren el difícil camino que tienen por delante.




