Ha sido cómico ver esta semana el desfile de invitados en los canales de noticias económicas intentar explicar a los espectadores, y entre ellos, por qué nuestros mercados financieros hipereficientes —los que supuestamente son tan brillantes a la hora de fijar el valor de todo— han estado rebotando como una pelota de squash en una pista sobrecalentada.
No presten atención a la volatilidad, nos aseguran estos magos financieros. No es más que una pequeña corrección técnica, un poco de espuma que se elimina de la superficie de un mercado que se había adelantado un poco. Los fundamentos de nuestra economía, por lo demás sólida, pronto volverán a imponerse.
¿Por qué, cuando el mercado sube con saltos y avances improbables mes tras mes, se supone que debemos tomarlo como un reflejo auténtico de los fundamentos, pero cuando se desploma en caída libre debemos atribuirlo a episodios pasajeros de irracionalidad?
La verdad es que el mercado es igual de irracional y está igual de alejado de los fundamentos cuando sube que cuando baja. Esto forma parte de la naturaleza de los mercados, hoy más que nunca, gracias a las estrategias informatizadas de negociación de alta frecuencia de los listillos de Wall Street. Lo que hemos visto esta semana es un comportamiento gregario a toda potencia.
Es importante recordar que hoy en día una pequeña parte de las operaciones en los mercados bursátiles —quizá un 10 %— las realizan personas de carne y hueso que deciden comprar o vender acciones de una u otra empresa. Otro 40 % más o menos refleja decisiones de invertir en todo el mercado bursátil, en un sector entero o en una categoría completa de empresas: fondos indexados, fondos cotizados en bolsa (ETF) u otros tipos de inversiones pasivas.
Eso deja la mitad de las operaciones en manos de ordenadores, que las realizan automáticamente según algoritmos complejos centrados en los cambios de los precios o los índices del mercado provocados por las operaciones de otros ordenadores. En este tipo de negociación de robots contra robots, con su lógica circular, los fundamentos son irrelevantes, los volúmenes son enormes y los periodos de tenencia suelen ser de minutos o incluso segundos. La mayoría de las veces, una «operación» probablemente consiste en una combinación de operaciones: comprar una acción, vender en corto un ETF y, al mismo tiempo, vender una opción de compra sobre algún instrumento derivado. Y casi todo se hace con dinero prestado.
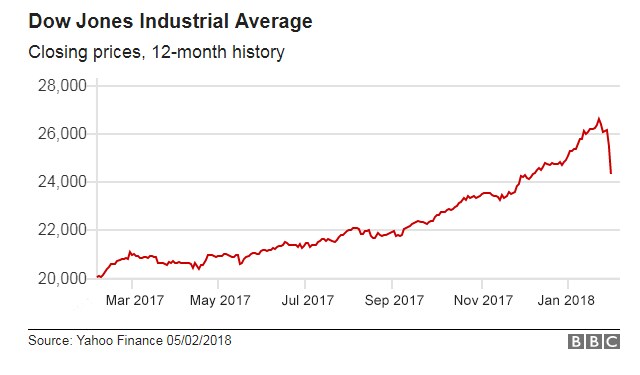
Una de las teorías sobre el desplome de 1.000 puntos del índice Dow Jones Industrial Average del lunes lo relacionaba con una operación que apostaba a la baja por un ETF vinculado a un índice de volatilidad. Esto obligó al patrocinador del ETF, Credit Suisse, a comprar una enorme cantidad de contratos de futuros para equilibrar su exposición.
El instrumento se llama Velocity Shares Daily Inverse VIX Short-Term Exchange-Traded Note, o XIV, para abreviar. Sinceramente, no puedo explicar qué significa todo eso, pero, al parecer, creó un círculo vicioso en el que las ventas generaron más ventas y acabaron borrando casi 3.000 millones de dólares de la valoración de los inversores. Credit Suisse ya ha anunciado que pronto dejará de negociar con este instrumento, lo que, visto en retrospectiva, parece lo único decente que podía hacer.
«Ni en mis fantasías más descabelladas entiendo por qué existen estos productos», declaró esta semana a Bloomberg Devesh Shah, el genio de las finanzas que inventó el VIX. «¿A quién benefician? A nadie, salvo que alguien quiera apostar…»
Al margen del aspecto especulativo, el argumento que se esgrime para justificar estos instrumentos y estrategias de negociación absurdamente complejos es que reducen la volatilidad de los precios y aumentan la liquidez del mercado. Eso es cierto, excepto cuando no lo es, precisamente en los momentos de pánico en los mercados. En vez de cubrir los riesgos, que suele ser el motivo por el que la gente compra estos instrumentos, terminan aumentando los riesgos para quienes los poseen y para el mercado en general.
Esto es especialmente cierto en un mercado como el actual, donde el volumen de operaciones realizadas con dinero prestado es mayor que nunca, gracias a las políticas de bajos tipos de interés de los principales bancos centrales, que permiten a los fondos de cobertura pedir prestados cuatro o cinco dólares por cada dólar propio que ponen en riesgo. Cuando los precios empiezan a caer rápidamente, los fondos se ven obligados a vender sus posiciones para devolver el dinero a los bancos y las casas de bolsa, lo que hace que los precios bajen aún más. Las ventas generan todavía más ventas. Los inversores que se apresuran a cerrar posiciones cortas o a vender opciones que han perdido valor antes de que venzan se enfrentan a una dinámica similar.
Y, por supuesto, lo que ocurre en una clase de activos puede afectar a todas las demás. Una burbuja de bitcoins, por ejemplo, puede despertar lo que John Maynard Keynes llamó los «espíritus animales» del mercado y animar a los inversores a asumir riesgos y elevar el precio de las acciones, los bienes inmuebles o las obras de arte. Y ocurre lo contrario cuando el miedo sustituye a la codicia. No hay ninguna razón racional para que el desplome del precio del bitcoin, de 19.500 a 7.500 dólares, tenga una conexión racional con los precios de las acciones, pero, como entendió Keynes, los inversores y los mercados no son racionales.
En realidad, no hay ninguna razón para que un sistema financiero tenga que ser tan complejo y volátil. Tampoco hay razón para que tenga que desviar tanto talento y capital del país y acaparar tanto para los operadores, los banqueros y los gestores de fondos de cobertura. Con un poco de regulación inteligente, podríamos tener un sistema financiero más sencillo, menos arriesgado, menos costoso y menos susceptible a la manipulación.
La clase de «innovación» financiera que produce instrumentos como el Velocity Shares Daily Inverse VIX Short-Term Exchange-Traded Note tiene un coste. Y sospecho que esos costes ya superan con creces los beneficios.




