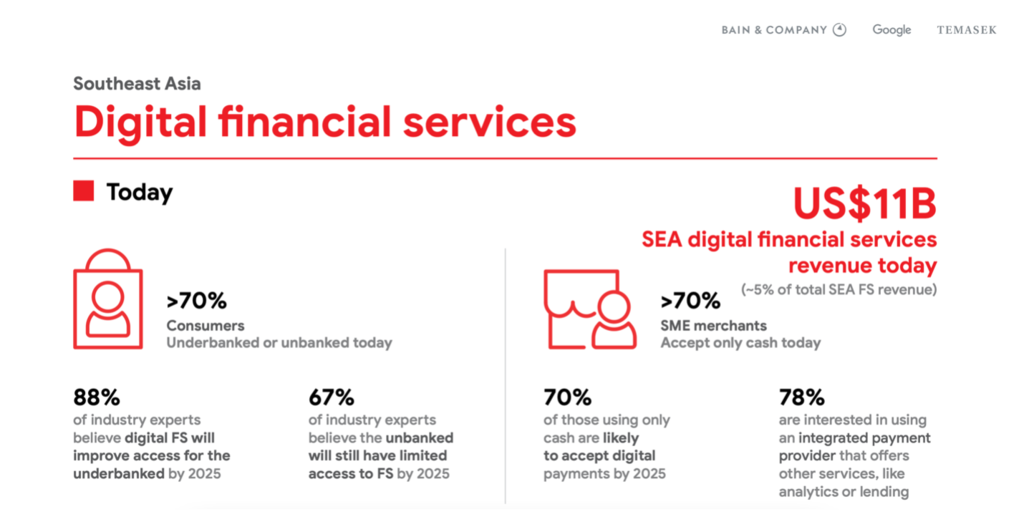
El Sudeste Asiático alberga a más de 660 millones de personas, y al menos el 70% de los consumidores no están bancarizados o reciben una atención insuficiente, y muchas pymes siguen prefiriendo el efectivo.
El sector de servicios financieros de la región está maduro para la innovación y la evolución, y la clave para ello serán los bancos rurales, que atienden a comunidades desatendidas.
Al asociar empresas fintech con bancos rurales, las iniciativas pueden impulsar la innovación en servicios financieros y atender mejor a los clientes en todas las zonas.
Con más de 660 millones de personas que viven en el Sudeste Asiático, esta región culturalmente rica y diversa se considera una de las regiones de más rápido crecimiento del mundo, con un PIB previsto de 4,7 billones de dólares para 2025.
Como han señalado muchos expertos, el sector de servicios financieros de la región está maduro para la innovación y la evolución financieras. Pero en 2019, al menos el 70% de los consumidores siguen siendo “no bancarizados” y “sub-bancarizados”, y el 70% de las pequeñas y medianas empresas (pymes) sigue prefiriendo aceptar pagos en efectivo.
Las personas físicas y las pymes todavía se están adaptando a las distintas soluciones de tecnología financiera, o fintech, que se ofrecen en banca, crédito, pagos y remesas, una tendencia que se aceleró con la pandemia.
La inclusión financiera sigue en el centro de distintas iniciativas en la región, con el auge de los bancos digitales que ofrecen una amplia gama de servicios financieros y otras soluciones de banca como servicio (BaaS).
Sin embargo, un segmento clave del que rara vez se habla es cómo las empresas fintech pueden unirse a los bancos rurales tradicionales para mejorar significativamente la inclusión financiera en la región.
Los bancos rurales pueden contribuir a mejorar la inclusión financiera
En el Sudeste Asiático, los bancos rurales son, por definición, bancos tradicionales que atienden a agricultores, pescadores, trabajadores o comunidades alejadas de las ciudades metropolitanas, muy densamente pobladas, de un país. Por diseño, los bancos rurales están bien posicionados físicamente para responder a la brecha financiera existente, gracias a su ventaja geográfica y a su amplia red.
Solo en Filipinas, a finales de diciembre de 2018 había 472 bancos rurales y bancos cooperativos, con una red de más de 3.600 oficinas y sucursales repartidas por todo el país.
"Hoy en día, los bancos rurales tienen margen para aprovechar las relaciones y la familiaridad con el mercado que han establecido con sus comunidades rurales. Es estratégicamente posible que la tecnología financiera o fintech fortalezca estas relaciones"
V Bruce J Tolentino et al., en 'Enabling Rural and Agricultural Finance for Inclusive Development in the Philippines'
Estos bancos rurales tradicionales están en posición de provocar la mayor disrupción e impacto en el sector, pero ¿cómo puede la digitalización de estos bancos y procesos de toda la vida ayudar a acelerar la inclusión financiera en la región, y qué apoyo necesitarán estos actores?
Bancos rurales con experiencia en zonas desatendidas
Los bancos rurales se crearon para atender a los no bancarizados y están estratégicamente ubicados en zonas alejadas y rurales de un país. Estos bancos tienen años de experiencia atendiendo a sectores desatendidos, como las pequeñas empresas, los agricultores, los pescadores y las comunidades remotas.
Gracias a la exposición constante a los problemas del sector de los no bancarizados, los bancos rurales tienen un conocimiento profundo de los distintos problemas que experimenta la población sobre el terreno.
Como afirmó la Asistente del Gobernador de Bangko Sentral ng Pilipinas (BSP), Arifa A. Ala, en la entrevista que nos concedió: “Involucrar a los no bancarizados en el desarrollo de soluciones financieras presenta múltiples oportunidades para las empresas fintech.

"En primer lugar, permite a las empresas fintech comprender mejor el panorama financiero y la alfabetización digital de las comunidades a las que pretenden servir.
"En segundo lugar, con una mayor participación de los usuarios finales en el desarrollo de la solución, es posible aliviar los desafíos para generar confianza y lograr la aceptación de productos o servicios tecnológicos…”
Diversas empresas e iniciativas fintech pueden trabajar estrechamente con los bancos rurales para impulsar la digitalización de estos bancos tradicionales, con un conocimiento fundamental de lo que los usuarios finales quieren de sus servicios financieros y de lo que necesitan de ellos.
La unión de estos dos mundos, fintech y banca rural, aumentará las tasas de adopción entre los no bancarizados y los sub-bancarizados, dado que estas soluciones se diseñaron y desarrollaron en estrecha colaboración con ellos.
Los reguladores como socios en el cambio bancario
Los reguladores desempeñan un papel significativo al impulsar la inclusión financiera mediante sus directrices y mandatos. Pero al crear normas y directrices específicas para apoyar a los bancos rurales y su evolución, se animará a más entidades de banca rural a dar el paso de digitalizar sus procesos y servicios para sus clientes.
Un ejemplo clave de ello es el programa del banco central de Filipinas denominado Programa de Fortalecimiento de Bancos Rurales (RBSP), que se puso en marcha en mayo de 2022. Este memorando tiene cuatro puntos claros y fundamentales que pretende alcanzar:
Una base de capital fortalecida
Un conjunto integral de cinco líneas de acción con plazos definidos, todas orientadas a garantizar que los bancos rurales que sigan en funcionamiento dispongan de capital suficiente para respaldar sus operaciones y cumplir eficazmente con las expectativas regulatorias
Incentivos e intervenciones de desarrollo de capacidades para impulsar iniciativas exitosas
Revisión y mejora de la normativa vigente para garantizar coherencia en el enfoque y la dirección de las políticas
Alianzas para atender a los no bancarizados
Un ejemplo del RBSP en curso es la solicitud pendiente de First Circle, una empresa fintech especializada en servicios financieros para pymes, para invertir en un banco rural. La alianza entre una empresa fintech consolidada, First Circle, y un banco rural de larga trayectoria tiene el potencial de convertirse en una institución bancaria especializada que atienda a mercados desatendidos.
Bajo la orientación clara y el respaldo del BSP, First Circle tiene la oportunidad de elevar de forma permanente a las comunidades locales, cumpliendo los objetivos estratégicos del banco central.
Otro ejemplo es el Banco de Políticas Sociales de Vietnam, creado en 2002 por el gobierno para ofrecer una gama completa de servicios financieros a las personas pobres en condiciones preferentes y con tipos subvencionados.
Al complementar esto con otras normativas que promueven la digitalización financiera y la inclusión en todo el Sudeste Asiático, los bancos rurales cuentan con directrices adecuadas y un apoyo claro sobre cómo dar el siguiente paso en su camino.
Esto también permite a estos bancos rurales tradicionales dejar atrás su definición clásica de atender únicamente a agricultores, pescadores, trabajadores y otros, y competir, en cambio, con bancos más grandes y modernos.
El camino a seguir para los bancos rurales y las instituciones de microfinanzas está claramente trazado ante ellos. Con su vasta experiencia con los no bancarizados y con los reguladores tendiendo una mano, ha llegado el momento de que estos actores encabecen el impulso hacia la inclusión financiera.
Como afirmaron V. Bruce J. Tolentino et al., “Claramente, existen oportunidades y nichos en las finanzas rurales y agrícolas que los bancos rurales están especialmente preparados para aprovechar. La próxima reforma debe permitir a los bancos rurales desprenderse de los vestigios de su origen en finanzas dirigidas por la oferta y abrazar de forma positiva las innovaciones digitales posibilitadas por la Cuarta Revolución Industrial.”




