Pese al muy probable crecimiento de la demanda de algunos minerales, las recientes caídas de precios envían señales poco alentadoras a los inversores.
Los mercados de futuros y opciones —los derivados— de minerales críticos podrían mejorar la transparencia y la estabilidad de los precios.
La escasa información sobre los precios del mercado y las características singulares de estos minerales plantean dificultades para los derivados de minerales críticos.
El crecimiento más lento de lo previsto del sector de los vehículos eléctricos, especialmente en China, junto con el aumento de la oferta, ha presionado fuertemente a la baja los precios de varios minerales críticos.
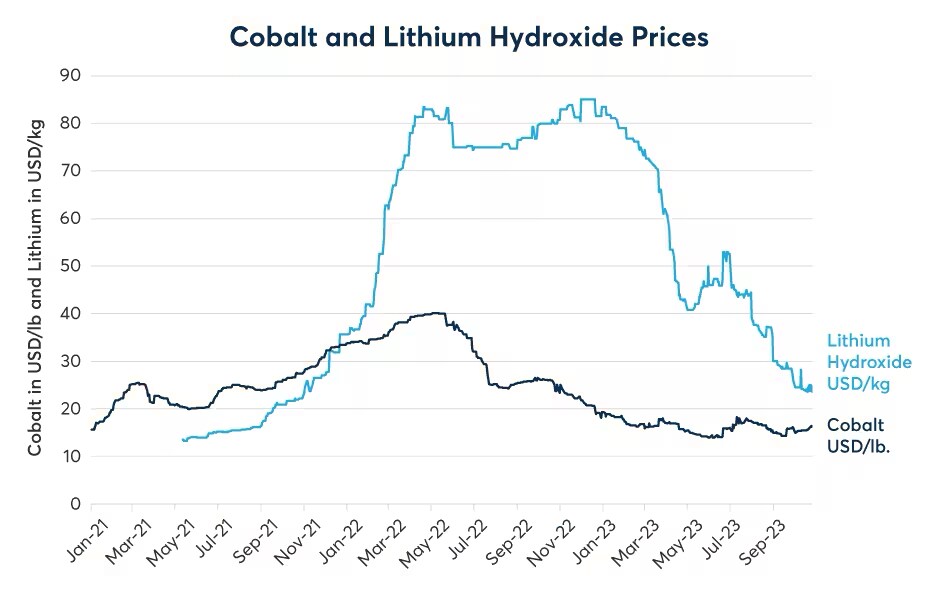
Por ejemplo, el precio del litio cayó un 75 % en 2023 después de dispararse más de un 400 % en 2022, y el cobalto ha perdido dos tercios de su valor desde el máximo alcanzado en 2022, aunque con menos volatilidad.
Estas caídas de precios llegan en un mal momento. Como insumos clave para las transiciones energéticas, las tecnologías militares y la electrónica de consumo, se prevé que la demanda de diversos minerales críticos se duplique o se cuadruplique de aquí a 2040, y las previsiones apuntan a un posible déficit de suministro ya en 2028.
Dado el largo plazo necesario para desarrollar nuevas fuentes de suministro, las inversiones en la extracción de estos minerales deben comenzar ahora. Sin embargo, ante los bajos precios, la industria minera está retrasando proyectos, reduciendo actividades y suspendiendo operaciones.
Para estos minerales, los mercados emergentes de futuros y opciones —conocidos colectivamente como derivados— ofrecen una vía prometedora para aumentar la transparencia y la estabilidad de los precios mediante una mayor liquidez. Tradicionalmente, los contratos de los mercados de metales pueden abarcar de tres a cinco años. Por tanto, ofrecen visibilidad sobre los beneficios de los vendedores y los costes de los compradores, lo que les permite planificar el futuro.
Los mercados de derivados podrían aportar estabilidad
Aunque no están exentos de detractores, algunos estudios indican que los mercados de derivados profundos, es decir, con muchos participantes activos y un volumen de negociación considerable, pueden reducir la volatilidad de los precios gracias a una mayor liquidez, mejores capacidades de gestión de riesgos y mecanismos más eficaces para descubrir los precios.
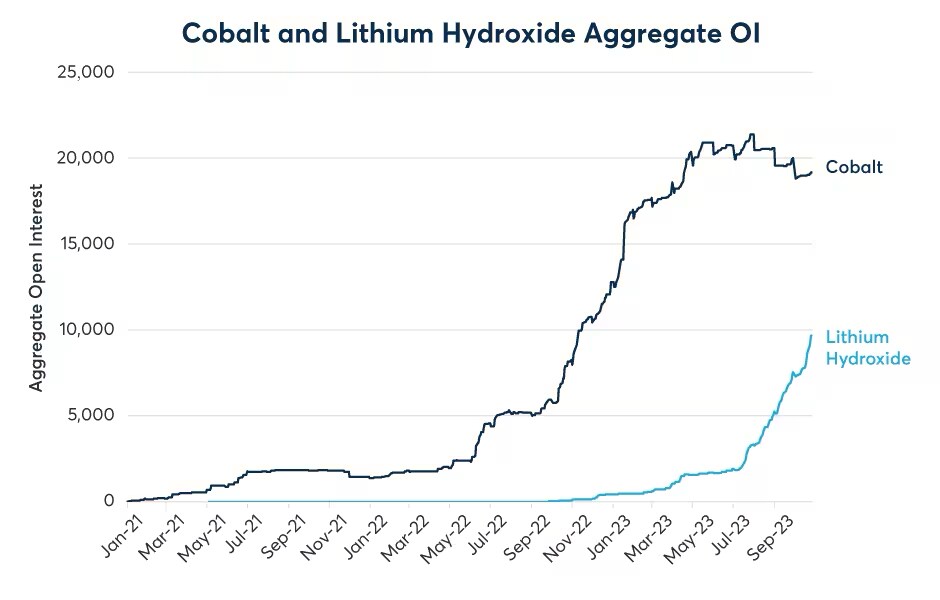
Existen mercados de futuros para los minerales críticos de uso más extendido, y han crecido de forma constante desde su creación en 2021. Sin embargo, siguen siendo diminutos en comparación con el papel que desempeñan en los mercados de metales «tradicionales». Actualmente, los volúmenes diarios negociados de litio y cobalto representan menos del 1 % de su producción anual respectiva; en cambio, los volúmenes negociados de níquel, zinc y cobre oscilan entre el 10 y el 30 %.
En CME Group, las relaciones entre volumen e interés abierto, que miden la liquidez, del litio y el cobalto representan solo una pequeña fracción de las de metales más consolidados, como el oro y el cobre.
Retos para el mercado de derivados de minerales críticos
Hay que abordar dos grandes retos para que los mercados de derivados de minerales críticos alcancen el tamaño necesario para contribuir a estabilizar los precios.
El primero es la escasa información sobre los precios del mercado, consecuencia de la elevada concentración del mercado entre los productores de litio y cobalto. Estas empresas venden sus productos principalmente mediante acuerdos privados de compra a largo plazo.
Así, las empresas conservan su poder de negociación y la capacidad de fijar precios caso por caso, además de ocultar sus curvas de costes. Asimismo, el control de los precios puede utilizarse para marginar a nuevos participantes y a productores más pequeños.
El segundo reto es la complejidad de los productos. Debido a sus características singulares, el litio y el cobalto no son totalmente fungibles, a diferencia de la mayoría de los metales tradicionales, aunque por motivos distintos.
A menudo se considera que el litio es más un producto químico industrial que una materia prima metálica. Su pureza varía, tiene una vida útil limitada y se comercializa en distintas formas finales. El cobalto, por su parte, presenta características físicas más uniformes, pero plantea inquietudes éticas relacionadas con su origen, especialmente en la República Democrática del Congo, de donde procede la mayor parte del metal.
Estrategias para el crecimiento y la estabilidad del mercado
Por suerte, las fuerzas del mercado están ayudando a superar estos retos, y se puede hacer más para que los mercados de derivados de minerales críticos alcancen su potencial.
Para abordar el primer reto, las grandes empresas están empezando a recurrir más a los mercados de derivados al responder a las inquietudes de inversores y prestamistas sobre el impacto de la volatilidad de los precios en el rendimiento financiero. Esta mayor participación debería mejorar las señales de precios en los mercados de derivados.
Sin embargo, se puede hacer más para aumentar la transparencia de los precios. Por ejemplo, los requisitos de información para las empresas que cotizan en bolsa podrían incluir los precios que se prevé aplicar en los contratos a plazo. Estas divulgaciones podrían ayudar a las agencias de información de precios a establecer referencias más precisas.
También se necesitan cambios en las bolsas. Para responder a la «complejidad» del manejo y la procedencia de los productos, los principales mercados de derivados, incluidas las bolsas de Londres, Chicago y Singapur, han optado por lanzar contratos con liquidación en efectivo en lugar de contratos con liquidación física. Esto significa que los contratos solo abarcan el litio y el cobalto «financieramente», mientras que compradores y vendedores siguen acordando por separado la entrega del producto real, lo que limita su utilidad para los participantes del mercado.
El futuro de la negociación de minerales críticos
En cambio, los derivados del carbonato de litio en el mercado chino GFEX, que ofrece contratos con liquidación física, registran volúmenes, liquidez y aportaciones a los índices de precios más significativos que los mercados donde solo hay contratos con liquidación en efectivo.
Abordar las dificultades físicas de la negociación de estos minerales podría ser conveniente para los mercados de Estados Unidos y Europa. La capacidad de negociación física debería estar en consonancia con el crecimiento de la fabricación de baterías en estas regiones. La aplicación de normas y sistemas logísticos que respalden las bolsas con liquidación física fuera de China aumentaría aún más la profundidad y la liquidez del mercado.
A medida que las bolsas incorporan la liquidación física a su oferta, también es posible «etiquetar» productos concretos con atributos como el lugar y las condiciones en que se extrajeron. Etiquetar así los contratos de derivados puede ampliar aún más la participación en el mercado, al aprovechar la creciente demanda de opciones de inversión y abastecimiento sostenibles.
Una combinación de más información sobre precios y de una adaptación de las bolsas a la demanda de inversores y compradores puede ayudar a los mercados de derivados a alcanzar su potencial. A su vez, esto respaldará las inversiones necesarias para la economía en minería y procesamiento, especialmente fuera de China.




