La deuda de los países de bajos ingresos ha aumentado lentamente durante una década, pese a que sus ratios de deuda son más bajos que a mediados de la década de 1990
La COVID-19 y la guerra en Ucrania están agravando ahora estos desafíos relacionados con la deuda, justo cuando los bancos centrales empiezan a subir los tipos de interés.
Tradicionalmente, los países más pobres se endeudaban sobre todo con bancos privados y con un grupo de países ricos conocido como el Club de París, pero hoy China y los tenedores privados de bonos desempeñan un papel mucho mayor.
Una mayor claridad sobre las etapas de la reestructuración de la deuda, las pausas en los pagos durante las negociaciones y las mejoras del Marco Común del G20 podrían contribuir a resolver la situación.
Hoy los países de bajos ingresos afrontan menos desafíos relacionados con la deuda que hace 25 años, gracias, en particular, a la Iniciativa para los Países Pobres Muy Endeudados, que redujo drásticamente las cargas de deuda inmanejables en África subsahariana y otras regiones. Pero aunque los ratios de deuda son más bajos que a mediados de la década de 1990, la deuda ha ido aumentando durante la última década y el cambio en la composición de los acreedores hará que las reestructuraciones sean más complejas.
Las mejoras del Marco Común del Grupo de los Veinte para el Tratamiento de la Deuda, del que ahora pueden beneficiarse los 73 países que podían acogerse a la Iniciativa de Suspensión del Servicio de la Deuda del G20 (DSSI) en 2020-21, podrían abrir camino para hacer frente a esta creciente complejidad de los acreedores.
Hasta ahora, solo un puñado de países ha solicitado acogerse al Marco Común, que se puso en marcha en noviembre de 2020. Esto subraya la necesidad de introducir cambios que generen confianza y fomenten la participación en un momento decisivo para los países de bajos ingresos muy endeudados.
Aumentan los riesgos de sobreendeudamiento
Impulsados por los bajos tipos de interés, las grandes necesidades de inversión, los escasos avances en la recaudación de ingresos internos adicionales y unos sistemas de gestión de las finanzas públicas sobrecargados, los ratios de deuda de los países de la DSSI han aumentado, revirtiendo parcialmente el descenso observado a principios de la década de 2000.
Ahora, las perturbaciones económicas derivadas de la COVID-19 y la guerra en Ucrania agravan los desafíos relacionados con la deuda que afrontan los países de bajos ingresos, incluso mientras los bancos centrales empiezan a subir los tipos de interés.
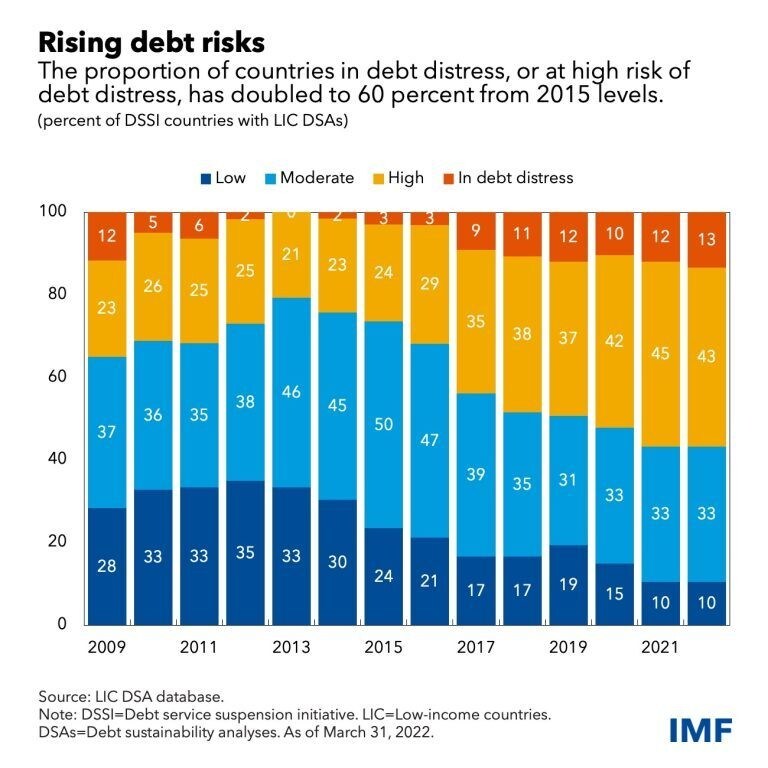
Alrededor del 60 % de los países de la DSSI presentan un alto riesgo de sobreendeudamiento o ya están en situación de sobreendeudamiento; esto ocurre cuando un país ha iniciado o está a punto de iniciar una reestructuración de la deuda, o cuando acumula atrasos en los pagos.
De los 41 países de la DSSI que presentan un alto riesgo de sobreendeudamiento o ya están en esa situación, Chad, Etiopía, Somalia (en el marco de la iniciativa PPME) y Zambia ya han solicitado un tratamiento de la deuda. Otros 20 aproximadamente superan de forma significativa los umbrales de alto riesgo aplicables; la mitad de ellos también tienen reservas bajas, necesidades brutas de financiación crecientes o ambas cosas en 2022.
En el ámbito interno, habrá que afrontar difíciles disyuntivas entre la necesidad de reestructurar, en algunos casos, la deuda soberana contraída con bancos nacionales y el efecto de esas reestructuraciones en la estabilidad del sector financiero y en la capacidad de los bancos nacionales para financiar el crecimiento.
La deuda en moneda local del país mediano de la DSSI se duplicó, pasando del 7 % del producto interno bruto en 2010 al 15 % en 2021. En los países de la DSSI con acceso a los mercados, la proporción se triplicó con creces, del 8 % al 28 % en 2021.
Muchos de estos países de la DSSI también han experimentado un estrechamiento de los vínculos entre los Estados soberanos y los bancos, con mayores tenencias de deuda soberana nacional en los bancos nacionales.
El desafío de la coordinación
En el ámbito externo, la creciente diversidad de acreedores plantea importantes desafíos de coordinación.
En décadas pasadas, los países de la DSSI se endeudaban sobre todo con los países acreedores oficiales del Club de París y con bancos privados, además de con instituciones multilaterales. Hoy China y los tenedores privados de bonos desempeñan un papel mucho mayor en la concesión de préstamos.
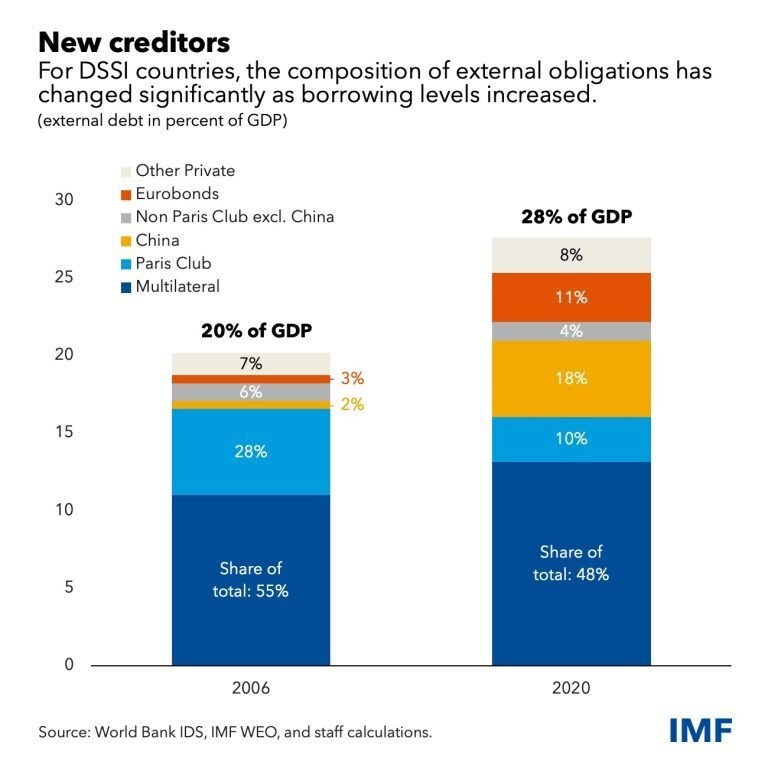
La proporción de la deuda externa de los países de la DSSI contraída con acreedores del Club de París cayó del 28 % en 2006 al 11 % en 2020. En el mismo período, la proporción adeudada a China aumentó del 2 % al 18 %, y la proporción de eurobonos vendidos a acreedores privados subió del 3 % al 11 %.
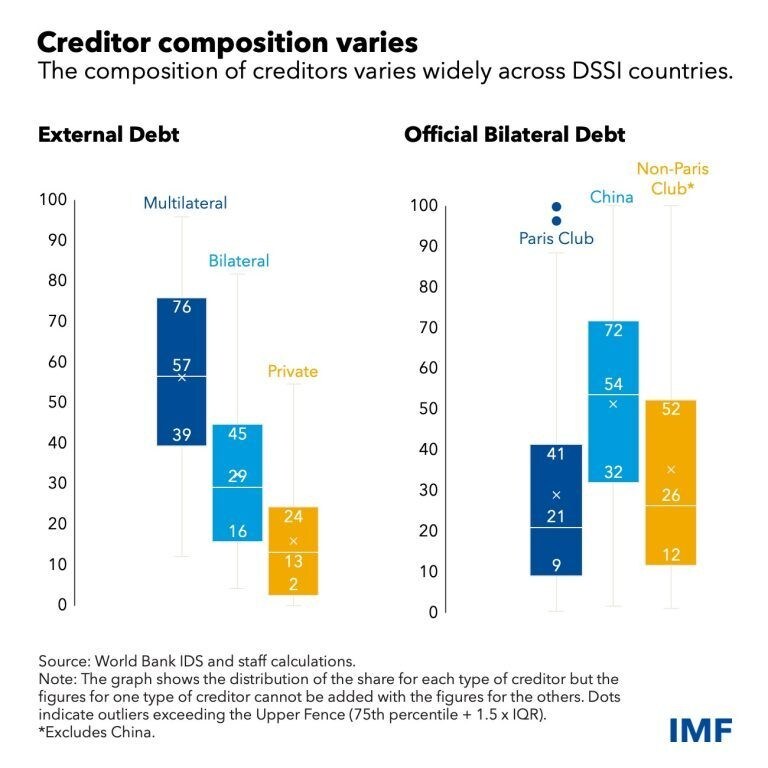
Sin embargo, la situación varía considerablemente entre países. Los promedios ocultan la diversidad de la composición de la deuda: desde las proporciones correspondientes a acreedores bilaterales, multilaterales y privados hasta la composición de los propios acreedores bilaterales oficiales.
China es ahora el mayor acreedor bilateral oficial en más de la mitad de los países de la DSSI, incluso si se cuentan los 22 acreedores del Club de París como un único grupo. Por tanto, China desempeñaría un papel clave en las reestructuraciones de deuda de la mayoría de los países de la DSSI que implicaran a acreedores bilaterales oficiales.
Aunque la diversidad en la composición de los acreedores exige prestar más atención a las particularidades de cada país, en todos los casos serán esenciales mecanismos de coordinación adecuados.
Marco Común
Se ha vuelto urgente establecer mecanismos que garanticen la coordinación y la confianza entre acreedores y deudores. Las mejoras del Marco Común del G20 podrían desempeñar un papel importante al garantizar una amplia participación de los acreedores y un reparto más equitativo de la carga.
La experiencia hasta ahora demuestra que aún se necesita mayor claridad sobre las etapas de la reestructuración, una participación más temprana de los acreedores oficiales con el deudor y con los acreedores privados, una suspensión temporal de los pagos del servicio de la deuda durante las negociaciones y la especificación de los mecanismos para garantizar la comparabilidad del trato.
El fortalecimiento de la gestión y la transparencia de la deuda también debería ser prioritario. Esto ayudaría a los países a gestionar los riesgos de la deuda, reducir la necesidad de reestructuraciones y facilitar una resolución más eficiente y duradera si la deuda se vuelve insostenible.
A los países deudores y a sus acreedores les interesa que las reestructuraciones de la deuda, cuando sean necesarias, se lleven a cabo con rapidez, sin contratiempos y de manera eficiente. Esto también contribuiría a la estabilidad y la prosperidad mundiales.




