Para que la inversión responsable tenga sentido, debemos ser claros sobre sus objetivos.
Algunos de sus objetivos son compatibles, mientras que otros entran en conflicto, lo que genera contrapartidas entre ellos.
El Consejo Global del Futuro sobre Inversión Responsable del Foro Económico Mundial ha publicado una nota que propone una definición de lo que implica la inversión responsable, para centrar el debate.
La inversión responsable (IR) es un ámbito de inversión que crece rápidamente, pero este entusiasmo ha venido acompañado de una falta de claridad sobre lo que implica la IR. Por un lado, algunas definiciones son demasiado laxas. En 2020, el Foro de Inversión Sostenible de EE. UU. informó que $1 de cada $3 gestionados profesionalmente en EE. UU. se invertía en estrategias de IR, por un total de 17.1 billones de dólares, lo que suponía 25 veces el nivel de 1995. Sin embargo, en 2022 revisó su metodología para excluir a los inversores que afirman practicar IR pero no describen ningún criterio específico de IR. Tras esta revisión, estas cifras se redujeron a más de la mitad, hasta $1 de cada $8 (8.4 billones de dólares).
Por otro lado, algunas definiciones de IR son demasiado rígidas y no reconocen que la IR puede perseguirse con objetivos y formas distintas. Las afirmaciones generales sobre si la IR “funciona” o “no funciona” carecen de sentido si no se precisa el tipo de IR al que se refieren, es decir, los criterios con los que evaluar si “funciona”. La inversión responsable puede tener más éxito en la consecución de algunos objetivos que de otros, por lo que es importante precisar la forma de IR, en lugar de tratarla como una entidad homogénea.
El Consejo Global del Futuro sobre Inversión Responsable del Foro Económico Mundial ha publicado una nota, Inversión responsable: definiciones y taxonomías, que propone una definición y una taxonomía de lo que implica la IR, para aportar claridad, concreción y enfoque a los debates. Un objetivo secundario es destacar las posibles contrapartidas entre sus distintos objetivos. La nota define la IR de la siguiente manera:
La inversión responsable es la incorporación de factores ambientales y sociales para lograr uno o más de los siguientes objetivos:
• Rendimientos financieros
• Impacto social
• Alineación con valores
Esta definición tiene cinco elementos clave.
1. Incorporación
La inversión responsable debe ser significativa. A veces implica tomar decisiones distintas que un inversor no habría tomado si fuera simplemente un “inversor” y no un “inversor responsable”; de lo contrario, todos los inversores podrían considerarse responsables. Por eso definimos la IR como la “incorporación” de factores ambientales y sociales, y no, por ejemplo, su “consideración”. Un inversor podría considerar factores ambientales y sociales, pero verlos siempre como secundarios frente a los factores financieros. La “incorporación” implica que en ocasiones modificarán la toma de decisiones de inversión.
2. Ambiental y social
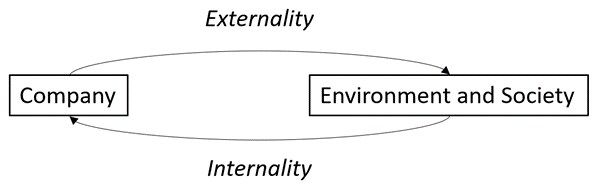
La inversión responsable a veces se denomina inversión ambiental, social y de gobernanza (ESG). Sin embargo, prácticamente todos los inversores tendrán en cuenta la gobernanza en sus decisiones de inversión, ya que los efectos de una mala gobernanza casi siempre acaban siendo internalizados por la empresa. Una empresa que carece de experiencia en su consejo de administración, o cuya remuneración del consejero delegado no está suficientemente vinculada al rendimiento a largo plazo, probablemente tendrá un rendimiento inferior y destruirá valor para los accionistas.
En cambio, algunos factores ambientales y sociales (AS) son externalidades que afectan principalmente a la sociedad en su conjunto. Una empresa energética puede emitir gases de efecto invernadero, perjudicando a las agroempresas que no pueden cultivar en un clima más cálido, pero es posible que no asuma el coste ambiental total de sus actos en ausencia de un impuesto global al carbono. Una empresa de confección puede ahorrar costes recurriendo al trabajo forzoso y no ser procesada porque las leyes son débiles. Un inversor responsable incorporará factores AS en sus decisiones de inversión, bien porque son un objetivo de inversión en sí mismos, bien porque considera que acabarán siendo internalizados y afectarán a los rendimientos financieros. Sin embargo, un inversor no responsable no lo hará.
3. Rendimientos financieros
Una razón por la que los inversores responsables incorporan factores AS en sus decisiones de inversión es la convicción de que aumentarán los rendimientos financieros ajustados al riesgo. Pueden aumentar los rendimientos si, por ejemplo, los clientes tienen más probabilidades de comprar a empresas con buenos historiales medioambientales, o si los empleados están más motivados y son más productivos en una empresa que invierte en su bienestar. Pueden reducir el riesgo si, por ejemplo, las empresas energéticas que invierten en energía limpia son menos vulnerables a un impuesto al carbono, o si las empresas que mitigan el impacto negativo de las reestructuraciones en sus empleados son menos susceptibles de sufrir huelgas.

4. Impacto social
Otro motivo de la inversión responsable es impactar positivamente en la sociedad, es decir, crear valor AS. Esto puede hacerse de dos formas. La primera es la selección de valores. Al invertir en acciones “verdes” con un impacto social positivo (como la energía limpia), los inversores pueden, al menos en teoría, facilitarles la obtención de financiación, lo que les permite expandirse y aumentar su impacto positivo. Por el contrario, al desinvertir en acciones “marrones” con un impacto social negativo (como el tabaco), los inversores les dificultan la obtención de financiación, lo que les impide expandirse y aumentar su impacto negativo.
El segundo método es la gestión responsable (stewardship): mediante el voto y la implicación activa en cuestiones AS, los inversores pueden aumentar el impacto positivo de una empresa o reducir su impacto negativo. Es importante señalar que, mientras la selección de valores implica invertir en empresas verdes y desinvertir en empresas marrones, la gestión responsable puede implicar invertir en empresas marrones y dialogar con ellas para reducir su impacto negativo (por ejemplo, animando a una tabaquera a desarrollar productos menos nocivos).
En algunos casos, los rendimientos financieros y el impacto social coincidirán. Por ejemplo, si una empresa tiene un buen desempeño AS que no se refleja en el precio de mercado, comprar dicha empresa generará tanto rendimientos financieros como impacto social. La implicación con una empresa para mejorar su desempeño AS tendrá un impacto social positivo y también mejorará los rendimientos financieros si estos factores AS son relevantes para el negocio de la empresa, es decir, si acabarán siendo internalizados.
Sin embargo, en otros casos, no coincidirán. Si el desempeño AS ya está incorporado en el precio (o sobrevalorado), comprar empresas verdes no mejorará los rendimientos financieros, pero sí tendrá impacto social. La implicación en factores AS que son externalidades puras (es decir, que no acabarán siendo internalizadas) no mejorará los rendimientos financieros, pero sí tendrá impacto social.
5. Alineación con valores
Otra motivación adicional de la inversión responsable es invertir en empresas que reflejen los valores del inversor (o de sus clientes). Esto se lleva a cabo únicamente mediante la selección de valores, comprando empresas que se alinean con los valores del inversor y evitando las que no. Cabe señalar que distintos inversores responsables tendrán valores distintos; uno puede considerar que una empresa de bebidas alcohólicas contradice sus valores, pero otro puede no pensarlo.
La alineación con valores coincidirá con los rendimientos financieros si las empresas que se alinean con los valores del inversor están infravaloradas, pero entrará en conflicto si están sobrevaloradas. La alineación con valores coincidirá con el impacto social si invertir en empresas alineadas reduce su coste de capital y les permite expandirse, aunque en ocasiones entrará en conflicto. Un inversor puede lograr impacto social comprando empresas tabaqueras e implicándose con ellas para desarrollar productos menos nocivos, pero ser propietario de dichas empresas puede contradecir los valores de algunos inversores. Un inversor puede lograr impacto social comprando empresas de combustibles fósiles y reduciendo su coste de capital para ayudarlas a transitar hacia la energía limpia, pero mantener empresas de combustibles fósiles puede entrar en conflicto con los valores de algunos inversores.
A medida que la inversión responsable sigue ganando impulso, es importante precisar qué implica y qué pretende lograr. El documento publicado por el Consejo Global del Futuro sobre Inversión Responsable tiene como objetivo aportar claridad sobre sus objetivos, las posibles contrapartidas entre ellos y las diferentes formas en que puede practicarse.




