La internacionalización del renminbi describe el paso de la moneda china de herramienta nacional a moneda global para el comercio, la inversión y las finanzas.
En la reciente Reunión Anual de los Nuevos Campeones del Foro Económico Mundial, los expertos analizaron hasta dónde ha llegado la moneda china y qué obstáculos persisten.
"Es un proceso a muy largo plazo que comenzó hace unos 20 años", afirmó un experto.
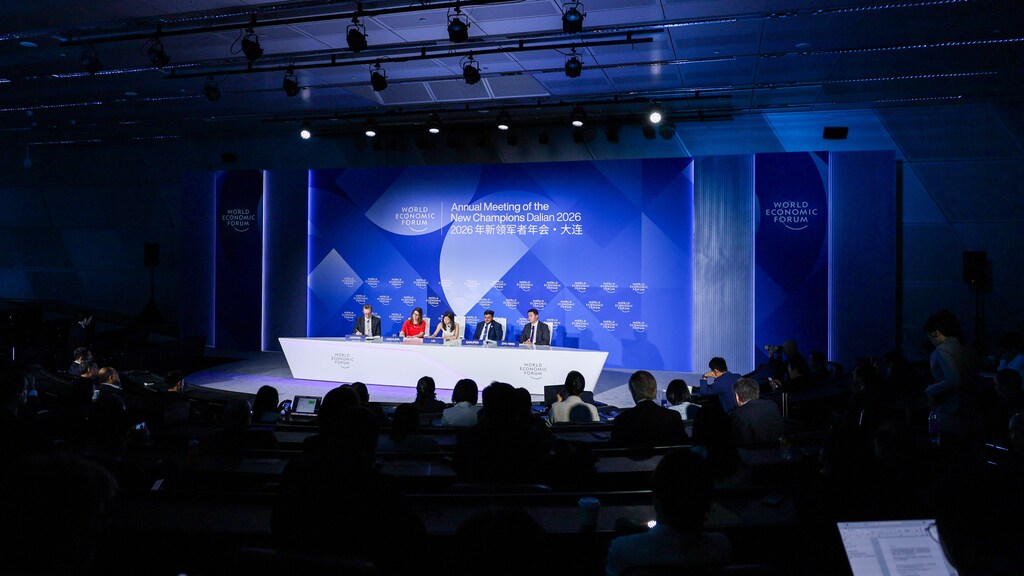
El mes pasado, en la Reunión Anual de los Nuevos Campeones en Dalian (China), líderes y expertos se reunieron para debatir una serie de temas que afectan a la economía mundial, incluido el papel cambiante de la moneda china.
En los últimos años, la moneda, conocida como renminbi (RMB), cuya principal unidad de cuenta es el yuan, ha pasado de ser una herramienta nacional a una moneda global para el comercio, la inversión y los préstamos. Esta evolución se ha denominado internacionalización del renminbi.
En el evento del Foro, una sesión en particular, El renminbi y el mundo, reunió a economistas y responsables de políticas para hacer balance de la situación de la internacionalización del RMB.
"Es un proceso a muy largo plazo que comenzó hace unos 20 años", declaró Zhu Ning, subdecano y catedrático de Finanzas del Instituto Superior de Finanzas de Shanghái. "Probablemente estamos viendo el proceso de dar frutos en los últimos 12 meses aproximadamente."
Internacionalización del renminbi: un cambio de propósito
Zongyuan Zoe Liu, investigadora principal del Consejo de Relaciones Exteriores, subrayó que el carácter de la internacionalización del renminbi ha cambiado de forma fundamental.
"Si comparamos 2009 con la situación actual, el mayor cambio en la internacionalización del renminbi es que ha pasado de ser más un proyecto de prestigio a un proyecto estratégico y de resiliencia muy importante", afirmó Liu.
Según las tres funciones del dinero, Liu ofreció una valoración mixta. En cuanto al medio de cambio, fue en general positiva: más del 60 % del comercio transfronterizo de China se liquida ahora en renminbi, y el 99 % del comercio entre China y Rusia se realiza en moneda local.
En cuanto a la reserva de valor, la internacionalización del RMB "no ha avanzado de forma significativa", afirmó, señalando los controles de capital como una limitación.
Pero la tercera función –la unidad de cuenta– Liu la identificó como el ámbito con mayor potencial de futuro, señalando los esfuerzos de China por fijar en renminbi el precio de materias primas como los futuros del petróleo en Shanghái, el litio en Guangzhou y los metales raros.
Interpretar los datos del RMB
Diana Choyleva, fundadora y economista jefe de Enodo Economics, introdujo una advertencia importante respecto a las cifras principales. Si bien los datos de SWIFT muestran que la cuota del yuan en los pagos globales ha sido volátil –alcanzando un máximo del 4,74 % a mediados de 2024 antes de bajar hacia el 2,75–3,1 % a comienzos de 2026–, sostuvo que esto podría subestimar el uso real.
"Con mucho más comercio en yuanes que se aleja de los raíles del dólar", afirmó, la actividad está migrando hacia el Sistema de Pagos Interbancarios Transfronterizos (CIPS) de China y plataformas bilaterales de monedas digitales donde no hay "visibilidad" alguna en los datos convencionales.
"Ya no disponemos de un referente creíble para medir el uso del yuan en el comercio transfronterizo", afirmó.
Esta brecha de datos es importante para evaluar el panorama general. Un reciente informe del Foro, Deepening Divides: The Cost of a More Fragmented Financial System, destaca las presiones que se acumulan sobre la infraestructura global de pagos a medida que las tensiones geopolíticas impulsan sistemas paralelos, una dinámica a la que la sesión volvió repetidamente.
Una perspectiva sudafricana
Para Ashor Sarupen, viceministro de Finanzas de Sudáfrica, la cuestión pertinente no es si el renminbi desplaza al dólar, sino si el sistema global se vuelve menos dependiente de una sola moneda.
"Lo fundamental es no crear puntos únicos de dependencia, sino centrarse en la diversificación", afirmó. "El futuro no es necesariamente bipolar entre dos hegemones y monedas, sino que se trata de interoperabilidad, transparencia y normas previsibles para el intercambio de divisas."
Las medidas prácticas de Sudáfrica reflejan esa postura. El Banco de la Reserva de Sudáfrica y el Banco Popular de China (PBOC) mantienen un acuerdo bilateral de swap de divisas desde 2015. Standard Bank se convirtió a finales de 2025 en el primer banco africano autorizado a ofrecer operaciones a través del CIPS, aunque Sarupen señaló que todavía es pronto.
"No hemos utilizado la línea de divisas, pero el acuerdo de swap está vigente", afirmó.
La cuestión del tipo de cambio
La sesión también analizó la reciente apreciación del renminbi. Zhu Ning identificó factores de apoyo –el superávit comercial de China, la resiliencia económica y la estabilidad relativa frente a otras grandes economías–, pero advirtió contra esperar un movimiento rápido.
Citó las lecciones de la experiencia del Acuerdo del Plaza de Japón y el riesgo de que una apreciación brusca pudiera dañar la competitividad exportadora, un componente vital del PIB chino.
Cruzar el río tanteando las piedras y el enfoque gradual ha sido el espíritu de los responsables políticos chinos.
Zhu Ning, subdecano y catedrático de Finanzas, Instituto Superior de Finanzas de Shanghái
Liu señaló que el PBOC había mantenido la estabilidad de la moneda incluso cuando los mercados anticipaban una depreciación tras la reelección del presidente de EE. UU., Donald Trump. Según sostuvo, la medida fue una decisión deliberada, vinculada a la lógica de la resiliencia.
Mientras tanto, Choyleva situó la cuestión del tipo de cambio en un marco más amplio: "En las próximas décadas, el coste de la financiación en dólares dentro y fuera de EE. UU. aumentará sustancialmente", sugirió, una tendencia que podría mejorar progresivamente la posición competitiva del renminbi en las transacciones transfronterizas, independientemente de los movimientos del tipo de cambio.

La brecha de activos seguros
Una pregunta del público sobre la oferta de activos seguros –donde los extranjeros que deseen mantener renminbi puedan colocarlo en instrumentos de bajo riesgo– dio pie al intercambio más prospectivo del panel. Choyleva señaló el mercado de renta fija en expansión de China como la siguiente fase natural: las empresas que liquiden operaciones comerciales en renminbi querrán instrumentos a corto plazo en RMB donde mantener los fondos entre transacciones.
Liu sostuvo que la ventaja distintiva de China no reside en replicar el mercado del Tesoro de EE. UU., sino en las finanzas verdes. "La ventaja única de China en cuanto a proporcionar un referente financiero estará en los bonos verdes y en la transición ecológica", afirmó, citando la capacidad industrial que respalda ese mercado. Esta transición –de moneda de liquidación a moneda de tesorería e inversión– es el desafío determinante de la próxima fase de la internacionalización del RMB.
El panel señaló que el renminbi representa algo menos del 2 % de las reservas oficiales mundiales frente al 58 % del dólar, y que China concentra más del 30 % de la capacidad manufacturera mundial; la brecha entre el peso económico y el estatus monetario sigue siendo grande. Si esa brecha se reducirá y con qué rapidez es una cuestión que, según sugirió la sesión de Dalian, definirá la próxima década de las finanzas mundiales.




