Algunas películas parecen repetirse. ¿Podemos hacer algo para evitar un desenlace triste del actual ciclo de auge y caída, que recuerda a crisis financieras anteriores? El motor de las operaciones que impulsan las fusiones y adquisiciones, alimentado por altas valoraciones y financiación apalancada barata, funciona a toda potencia.
Los banqueros centrales y los supervisores advierten, sin resultado, del recalentamiento. Los supervisores toman algunas medidas en el sector bancario, pero eso desplaza la actividad hacia los fondos de inversión alternativos. Tras la Crisis Global, Brunnermeier et al. (2009) advirtieron contra este enfoque sectorial. Abogaron por un enfoque de regulación macroprudencial que abarcara todo el sistema. En un trabajo anterior (Schoenmaker y Wierts 2015), mi coautor y yo mostramos cómo los supervisores podrían aplicar una ratio mínima de apalancamiento a los fondos de inversión alternativos (por ejemplo, los fondos de cobertura) para frenar el crecimiento de sus balances. Este instrumento aún no se ha activado.
Euforia
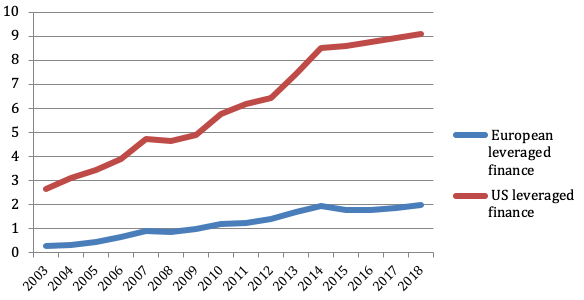
La financiación apalancada se compone de préstamos apalancados y bonos de alto rendimiento destinados a empresas muy endeudadas que no tienen grado de inversión. Estas empresas suelen ser propiedad de fondos de capital inversión. La Figura 1 muestra que la financiación apalancada se ha duplicado desde la crisis mundial.
Figura 1 Financiación apalancada en Europa y EE. UU. (billones de dólares estadounidenses)
Fuente: BIS (2018).
Además, la proporción de préstamos apalancados está aumentando, igual que justo antes de la crisis mundial (Figura 2). La financiación mediante deuda con una participación de capital reducida es arriesgada. Cuando la economía cambia de rumbo, el capital se agota rápidamente, lo que provoca la quiebra.
Figura 2 Préstamos apalancados como proporción del total de la financiación apalancada (%)

Fuente: BIS (2018).
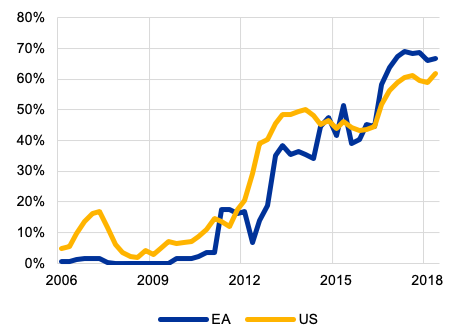
Otro motivo de preocupación es la proporción creciente de préstamos apalancados con cláusulas flexibles, que aumenta rápidamente hasta situarse en torno al 60-70 % (Figura 3). El aumento de la financiación, junto con la relajación de los estándares, son señales de un auge caracterizado por una fuerte competencia y un exceso de actividad. En la búsqueda de rentabilidad en el actual entorno de bajos tipos de interés, tanto los bancos como los fondos de inversión impulsan el mercado de financiación apalancada.
Figura 3 Préstamos apalancados con cláusulas flexibles (% de los préstamos apalancados)
Fuente: BCE (2018).
La hipótesis de inestabilidad financiera de Minsky (1986) distingue cinco etapas, del auge a la caída:
1. expansión del crédito, caracterizada por el aumento de los precios de los activos
2. euforia, caracterizada por un exceso de actividad
3. dificultades, caracterizadas por quiebras inesperadas
4. descrédito, caracterizado por la liquidación
5. pánico, caracterizado por el deseo de disponer de efectivo
Ya estamos muy avanzados en la segunda etapa, la euforia, y cerca de la tercera, en la que puede producirse un accidente que provoque el desplome del mercado de financiación apalancada y, posiblemente, del sistema financiero en su conjunto.
Enfoque sectorial actual
Los bancos centrales advierten que los volúmenes actuales de préstamos y la laxitud de los estándares son insostenibles (Bank of England 2018, BCE 2018, Goel 2018). Pero nadie escucha. La actividad continúa mientras siga sonando la música.
Los supervisores orientan a los bancos, por ejemplo, indicando que la deuda bruta de una empresa no debe superar seis veces su EBITDA. Sin embargo, no se ocupan de los intermediarios financieros no bancarios, como las aseguradoras, los fondos de pensiones, los fondos de inversión, los fondos de cobertura y los fondos de capital inversión. El Bank of England (2018) muestra que los bancos poseen alrededor de un tercio de los préstamos apalancados; las aseguradoras y los fondos de pensiones, otro tercio; y los fondos de cobertura y los fondos de inversión abiertos, el tercio restante.
Como cabría esperar ante la diversidad de regulaciones sectoriales (Cizel et al. 2019), hay indicios anecdóticos de que, en respuesta al endurecimiento de los requisitos bancarios, la actividad de financiación apalancada se está trasladando a entidades no bancarias. Por tanto, se necesita un enfoque que abarque todos los sectores.
Enfoque para todo el sistema
En un trabajo anterior (Schoenmaker y Wierts 2015), mi coautor y yo mostramos cómo una ratio mínima de apalancamiento podría frenar el crecimiento del balance de los intermediarios financieros. Con una ratio de apalancamiento fija (es decir, capital/activos totales), el capital es el factor que limita el crecimiento de los activos totales.
Los bancos (y las aseguradoras) están sujetos a una ratio de apalancamiento de este tipo. La Directiva sobre los gestores de fondos de inversión alternativos (2011/61/UE) permite a los supervisores, entre otras cosas, limitar el apalancamiento de los fondos de inversión, incluidos los fondos de cobertura y los fondos de capital inversión. Un requisito de apalancamiento máximo (donde el apalancamiento equivale a deuda/capital) equivale a una ratio mínima de apalancamiento (Schoenmaker y Wierts 2015).[1]. Una ratio mínima de apalancamiento del 5 %, por ejemplo, equivale a un apalancamiento máximo de 19.
Hasta ahora, los supervisores de valores no han activado este requisito de apalancamiento para los fondos de inversión. Un problema importante de la regulación sectorial es que los distintos supervisores siguen enfoques diferentes y cada uno emplea el lenguaje de su sector, por lo que no perciben las similitudes. Además, los supervisores de entidades no bancarias suelen ser más laxos que los supervisores bancarios en materia prudencial.
La supervisión macroprudencial debe aplicarse a todo el sistema para evitar fugas regulatorias (Cizel et al. 2019). En primer lugar, proponemos limitar el apalancamiento de los fondos de inversión que participan en la financiación apalancada mediante obligaciones garantizadas por préstamos o bonos de alto rendimiento. Esto obliga a los supervisores de valores a utilizar las facultades de que disponen. En segundo lugar, las orientaciones sobre financiación apalancada para las empresas prestatarias (la deuda bruta no debe superar seis veces el EBITDA) deben aplicarse a todos los proveedores de financiación. En los Países Bajos tenemos una buena experiencia aplicando requisitos basados en el prestatario (como ratios máximas de préstamo sobre valor para las hipotecas) a todos los intermediarios financieros.
Un enfoque intersectorial podría ayudar a las autoridades macroprudenciales a contener los actuales niveles insostenibles de financiación apalancada.




