Según un economista, la regulación de los mercados financieros posterior a 2008 podría, en realidad, aumentar en lugar de reducir la probabilidad de una crisis sistémica.
Él cree que el enfoque regulatorio único para todos puede limitar la respuesta del mercado a las fluctuaciones a corto plazo del riesgo medido.
Para aumentar la capacidad de absorción de perturbaciones del sistema, se debe permitir que las entidades reguladas elijan respuestas distintas frente al riesgo, afirma.
En 2017, Mark Carney, entonces todavía gobernador del Banco de Inglaterra y presidente del Consejo de Estabilidad Financiera, nos dijo que:
“Durante la última década, las reformas financieras del G20 han corregido las fallas estructurales que provocaron la crisis financiera mundial” (Carney 2017)
Su afirmación era que la regulación implantada desde 2008 había logrado que el sector financiero fuera menos vulnerable a una crisis sistémica.
En mi libro The Illusion of Control (Danielsson 2022), sostengo lo contrario. A pesar de las acciones costosas y onerosas que la regulación exige a los participantes del sistema financiero, una crisis financiera sistémica es hoy más probable que nunca. La regulación nos ha hecho mucho mejores para gestionar las fluctuaciones del riesgo medido actual, impulsadas por eventos externos, pero a costa de infravalorar el riesgo endógeno del sistema que puede conducir a crisis sistémicas. La falsa sensación de seguridad que resulta es una ilusión de control.
La regulación financiera se establece para ayudarnos a gestionar el equilibrio entre seguridad y crecimiento. Por tanto, el objetivo principal de la regulación es maximizar el crecimiento económico en un régimen regulatorio diseñado para proteger adecuadamente a las personas que usan el sistema (regulación microprudencial) y que no dé lugar a demasiadas crisis (regulación macroprudencial). Un regulador también podría tener otros objetivos que poco tienen que ver con el crecimiento, por ejemplo, la protección del medio ambiente. Pero fomentar el crecimiento económico siempre será un objetivo regulatorio.
Pero tenga en cuenta que el objetivo de la regulación no es reducir el riesgo de la economía, ni lograr la estabilidad financiera, ni garantizar el cumplimiento. Esos son los instrumentos que emplea un regulador.
Riesgo percibido y actividad económica
Sabemos que, empíricamente, el sentimiento del mercado sobre el nivel de riesgo influye en la actividad económica (Danielsson et al. 2022a, 2022b). Cuando los mercados perciben un riesgo elevado en un año determinado, una reducción de los flujos de capital y de la inversión frenará el crecimiento en ese año y en el siguiente. Cuando percibimos que el riesgo es bajo, los flujos de capital y la inversión impulsarán el crecimiento en ese año y en el siguiente, pero con una reversión tras dos años; no obstante, el impacto en este escenario es positivo (hay una excepción cuando el crecimiento del crédito ha sido excesivo).
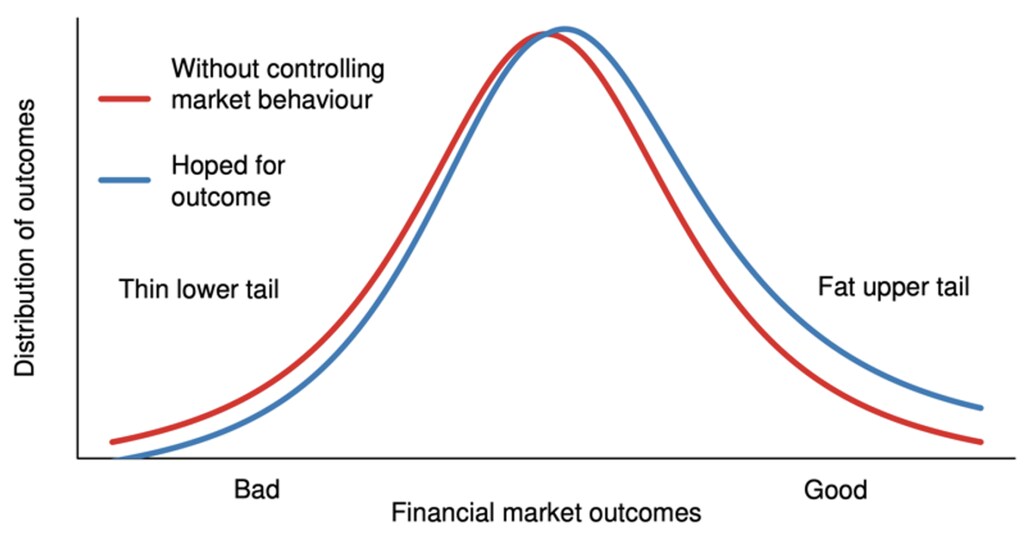
Pero ¿cómo se forman estas percepciones del riesgo y qué representan? La figura 1 muestra una representación hipotética de los resultados de los mercados financieros (curva roja), en la que el riesgo es la cola inferior, y el resultado de política deseado por el regulador (curva azul). La mejor solución al problema de control reduce la probabilidad de malos resultados (una cola inferior más delgada) y aumenta la probabilidad de buenos resultados.
Figura 1 Resultado de política deseado para un regulador financiero
Riesgo en la percepción y en la realidad
Los reguladores y los gestores de riesgo del sector privado no solo tienen una visión distinta de cómo hacerlo: a menudo caracterizan el problema de manera diferente. Los reguladores tienden a culpar la búsqueda temeraria de rentabilidad por parte de los inversores privados; estos, por su parte, suelen considerar que los reguladores se centran en exceso en medidas superficiales del riesgo.
¿A quién creemos? Dónde se atribuye la culpa de una crisis depende de cómo medimos la cantidad de riesgo en el sistema. No podemos observar el riesgo directamente, por lo que debemos intentar inferirlo a partir de datos históricos sobre precios y eventos. Existen muchos modelos para medir el riesgo, todos discrepan, y no hay forma ex ante de saber cuál es el más preciso. Aun así, persistimos en la creencia de que los actores del mercado tienen acceso a un único riesgómetro, un dispositivo mítico que puede captar el nivel real de riesgo del sistema y expresarlo como un número preciso (Danielsson 2011).
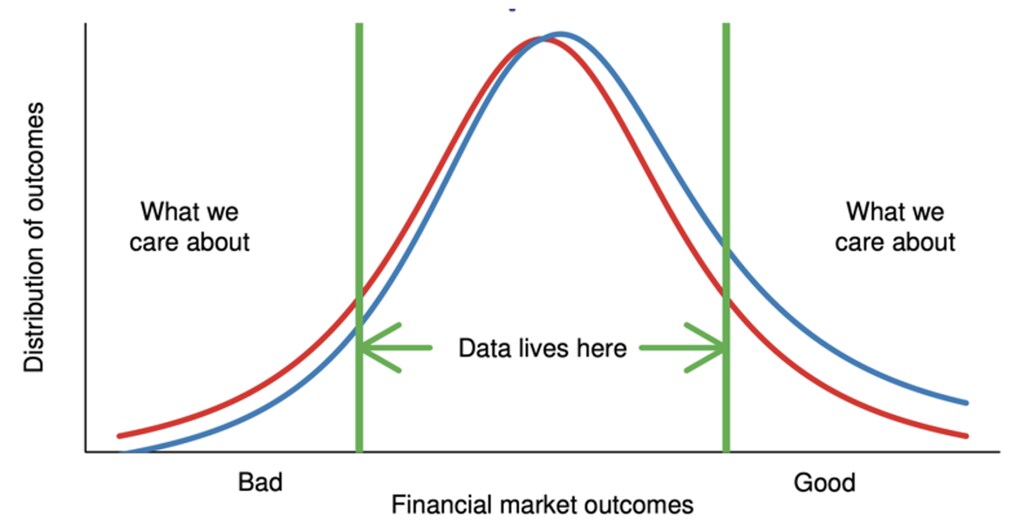
Es inútil intentar construir un riesgómetro preciso. Cualquier medida del riesgo, incluso si captura datos históricos con precisión y alta frecuencia, adolece del problema de que casi todos los datos introducidos en el modelo corresponden a la porción central de la curva (figura 2), y no a las colas, que son las que nos interesan. Como resultado, cualquier proyección del riesgo de cola depende en parte de los supuestos de quien construye el modelo, por lo que sería temerario utilizarla para pronosticar niveles de riesgo sistémico con más de una cifra significativa, aunque es habitual una precisión mucho mayor. Es técnicamente fácil de hacer, pero carece de sentido y crea una confianza mal ubicada en la exactitud de la medición.
Figura 2 Datos disponibles sobre los resultados de los mercados financieros
Además, las distintas crisis, como las de 2008 y la de la Covid-19, tienen distintos impulsores del riesgo, lo que exige respuestas de política diferentes (Danielsson et al. 2020). Las crisis se producen en lugares y momentos distintos, por lo que puede ser difícil aprender mucho de la historia. Laeven y Valencia (2012) constataron que el país típico de la OCDE sufre una crisis sistémica solo una vez cada cuarenta y tres años, lo que hace bastante difícil entrenar los modelos de riesgo.
La acumulación de riesgo en un sistema puede llevar años o incluso décadas de aparente calma. Esa misma calma puede contribuir a generar riesgo sistémico. En palabras de Hyman Minsky (1986), “la estabilidad es desestabilizadora”. Mientras el riesgo se acumula en un sistema, los modelos utilizados por los inversores privados informarán de una medida del riesgo que no guarda correlación con el riesgo sistémico real. La figura 3 muestra un ejemplo: una burbuja de precios hipotética. Los precios que suben de forma constante (azul) crean una percepción del riesgo (rojo) que induce a error; el riesgo sistémico no observado es la curva verde, que cae a medida que bajan los precios (Danielsson et al. 2009).
Figura 3 Una burbuja de precios
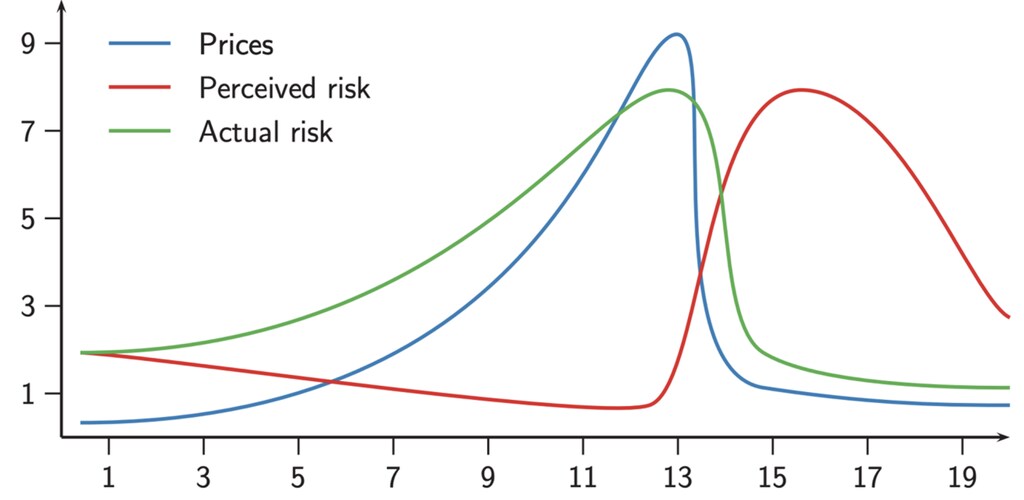
Los modelos bancarios de previsión de riesgo subestiman el riesgo antes de este tipo de crisis (parece que ganan dinero sin esfuerzo) y lo sobrestiman después de una crisis (hay demasiada volatilidad de precios). Por tanto, nuestros modelos son sistemáticamente erróneos en todos los estados del mundo (Danielsson 2019).
La regulación responde a los cambios exógenos en el estado del mundo. Pero los eventos exógenos que han creado riesgo sistémico en la historia reciente —la crisis de las hipotecas subprime o el Brexit, por ejemplo— son en gran medida de carácter político. Un regulador macroprudencial no elegido tiene una legitimidad o capacidad limitadas para actuar a fin de reducir ese riesgo (Danielsson y Macrae 2016).
El instinto de autoconservación entre los participantes del mercado también puede generar una volatilidad endógena que impulsa la dinámica de las crisis. En la búsqueda de reconocer y mitigar los riesgos reportados, la regulación única para todos, como los requisitos de capital y las restricciones de apalancamiento, que rige el comportamiento a corto plazo de los participantes en respuesta a eventos y políticas. Cada actor intenta conciliar la regulación con sus objetivos (o sesgos), pero también interactúan de maneras que pueden amplificar la señal original.
Resolver el problema de control
Por tanto, existe un trilema en la regulación (figura 4). No podemos tener a la vez estabilidad, eficiencia y uniformidad.
Figura 4 El trilema de la regulación
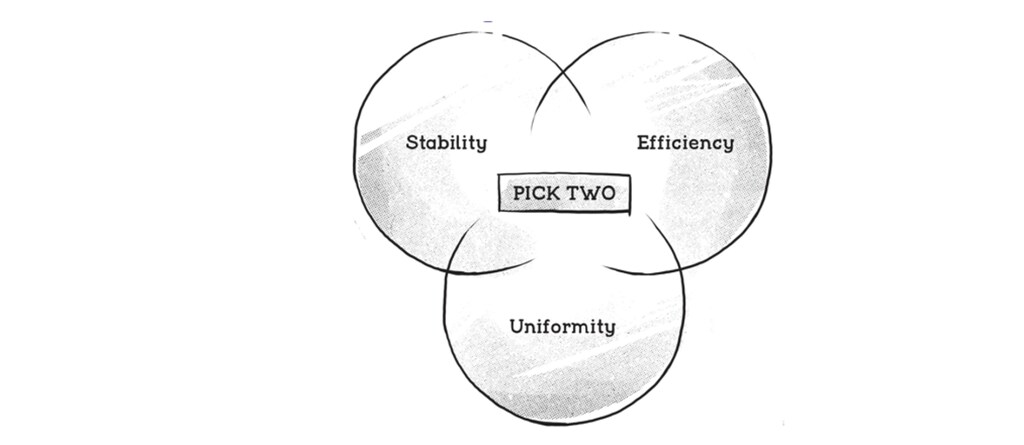
La mayoría de los reguladores, sobre todo desde 2008, han tendido a optar por la uniformidad. La regulación uniforme busca unas condiciones de competencia equitativas. Se centra en factores medibles, impulsados por eventos exógenos. Por tanto, las entidades reguladas tenderán a responder de forma similar a esos eventos. Además, solo aborda una pequeña parte del espacio de acción, porque ignora los cambios endógenos: las reacciones de los participantes del mercado que amplifican el riesgo.
Imaginemos ahora que optamos por una menor uniformidad en la regulación y creamos instituciones financieras más heterogéneas que son libres de elegir respuestas distintas a estos eventos. Esto ayudaría a aumentar la capacidad de absorción de perturbaciones del sistema, mejorando así la estabilización automática. Para ello, la regulación tendría que renunciar a la idea de condiciones de competencia equitativas, reduciendo la regulación para los nuevos participantes con modelos de negocio innovadores en áreas como las FinTech y las DeFi.
Esto puede ser difícil de vender a los diseñadores de la regulación, que son reacios al riesgo. Es probable también que resulte impopular entre los actores consolidados, que preferirían la regulación existente, sobre todo porque los elevados costes fijos de formar parte de ese régimen los protegen de los nuevos participantes. La alternativa es seguir creando una regulación que no es apta para su propósito.
Referencias
Carney, M (2017), “Diez años después: corrigiendo las fallas estructurales de la crisis financiera mundial”, Revisión de Estabilidad Financiera del Banco de Francia 21.
Danielsson, J (2009), “El mito del riesgómetro”, VoxEU.org, 5 de enero
Danielsson, J (2019), “Riesgo percibido y riesgo real”, VoxEU.org, 12 de diciembre.
Danielsson, J (2022), The Illusion of Control, Yale University Press.
Danielsson, J y R Macrae (2016), “El fallo fatal de la macroprudencia: ignora el riesgo político”, VoxEU.org, 8 de diciembre.
Danielsson, J y H S Shin (2002), “Endogenous Risk”, capítulo en Modern Risk Management: A History.
Danielsson, J, H S Shin y J-P Zigrand (2009), “Modelización de turbulencias financieras mediante riesgo endógeno”, VoxEU.org, 11 de marzo.
Danielsson, J, M Valenzuela e I Zer (2018), “Learning from history: Volatility and financial crises”, Review of Financial Studies 31(7).
Danielsson, Jon, Robert Macrae, Dimitri Vayanos y Jean-Pierre Zigrand (2020), “La crisis del coronavirus no es 2008,” VoxEU.org, 26 de marzo.
Danielsson, J, M Valenzuela e I Zer (2022a), “Cómo afectan las percepciones globales del riesgo al crecimiento económico", VoxEU.org, 13 de enero.
Danielsson, J, M Valenzuela e I Zer (2022b), “El impacto de los ciclos de riesgo en los ciclos económicos: una visión histórica”, International Finance Discussion Papers y de próxima publicación en Review of Financial Studies.
Minsky, H (1986), Estabilizar una economía inestable, Yale University Press.
Valencia, F y L Laeven (2012), “Systemic Banking Crises Database: An Update, IMF Working Paper 2012/163.




