Hasta hace poco, parecía probable que las subidas de los tipos de interés estuvieran tocando techo porque la inflación había alcanzado su máximo.
Pero los bancos centrales podrían estar replanteándose la situación debido a las cifras elevadas de inflación subyacente, un indicador que excluye partidas volátiles como los alimentos y la energía para ofrecer una visión más clara del comportamiento de los precios en el conjunto de la economía.
La inflación subyacente podría mantenerse elevada debido a que el desempleo es muy bajo.
Todas las miradas están ahora puestas en los datos de inflación de Estados Unidos para ver si existe alguna razón para que los bancos centrales cambien de rumbo en materia de tipos de interés.
Para quienes intentan entender hacia dónde se dirigen los tipos de interés y la inflación, han sido unos días agotadores. Jay Powell, presidente de la Reserva Federal, el banco central estadounidense, advirtió a los senadores de que quizá tenga que hacer más de lo previsto para combatir la inflación, lo que apunta a la posibilidad de nuevas subidas más pronunciadas de los tipos de interés. De manera similar, Christine Lagarde, su homóloga en el Banco Central Europeo (BCE), ha afirmado que la eurozona está lejos de estar lista para declarar la victoria sobre la inflación.
Pero, justo cuando el coste de los préstamos parece encaminarse hacia nuevos máximos incómodos, han surgido señales de complicaciones adicionales en forma de una fuerte caída de las acciones bancarias estadounidenses ante el temor de que la subida de los tipos de interés esté dañando sus balances. Esto arrastró posteriormente a la baja a los mercados de Europa y Asia.
Entonces, ¿hacia dónde es probable que nos dirijamos a partir de aquí?

El problema de la inflación subyacente
Las principales economías del mundo llevan casi dos años luchando contra una inflación elevada. Tras muchos años de subidas de precios muy lentas, la inflación anual se disparó hasta alcanzar dos dígitos en muchas economías en 2022. Esto se debió a las interrupciones en las cadenas de suministro como respuesta a la COVID-19 y a la guerra en Ucrania, que hicieron subir los precios de la energía y de los alimentos.
El BCE, la Reserva Federal, el Banco de Inglaterra (BoE) y otros bancos centrales subieron los tipos de interés de forma agresiva para intentar devolver la inflación a sus objetivos del 2%. El Reino Unido y Estados Unidos han elevado sus tipos de referencia desde casi cero hace un año hasta el 4% y el 4,5%, respectivamente, mientras que el tipo equivalente del BCE ha subido hasta el 2,5%. Esto ha tenido un efecto notable en los tipos de interés de los préstamos bancarios, como saben bien quienes han intentado pedir dinero prestado en los últimos meses.
Tipos de interés del Reino Unido, Estados Unidos y la eurozona
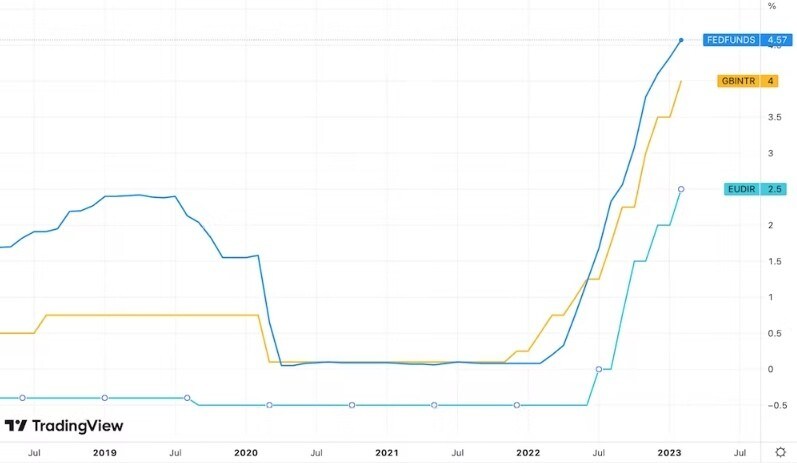
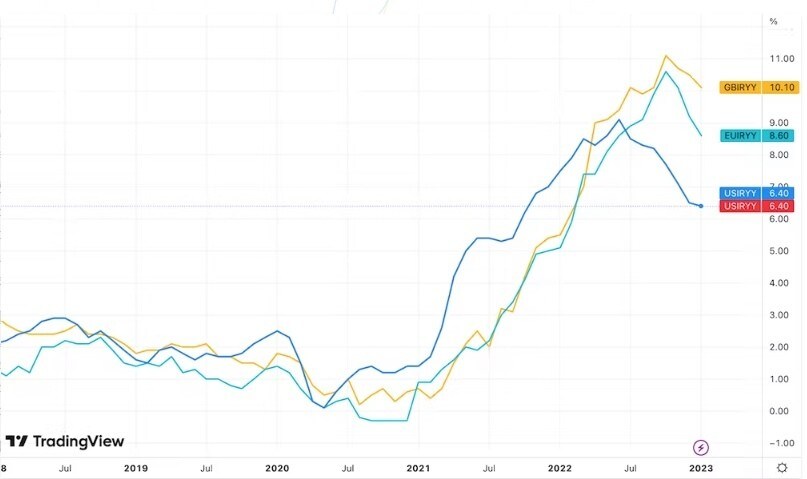
Hasta hace poco, parecía probable que estas subidas de tipos estuvieran tocando techo porque la inflación había alcanzado su máximo. La inflación general en Estados Unidos bajó desde el 9,1% en junio hasta el 6,4% en enero, debido en parte a la moderación de las presiones sobre los precios de los alimentos. Esto llevó a la Reserva Federal a subir su tipo de interés de referencia solo 0,25 puntos en febrero, tras haber estado subiéndolo en incrementos de 0,75 puntos apenas un par de meses antes.
En la eurozona y el Reino Unido, la inflación ha seguido la misma dirección, y la desaceleración de los precios de la energía ha beneficiado especialmente a Europa, aunque en ambas zonas se ha considerado que sigue siendo lo bastante alta como para justificar subidas mensuales de 0,5 puntos. Sin embargo, en general, esto sugería que los bancos centrales estaban en camino de volver al 2% en el próximo año o así.
Tasas de inflación en Estados Unidos, el Reino Unido y la eurozona
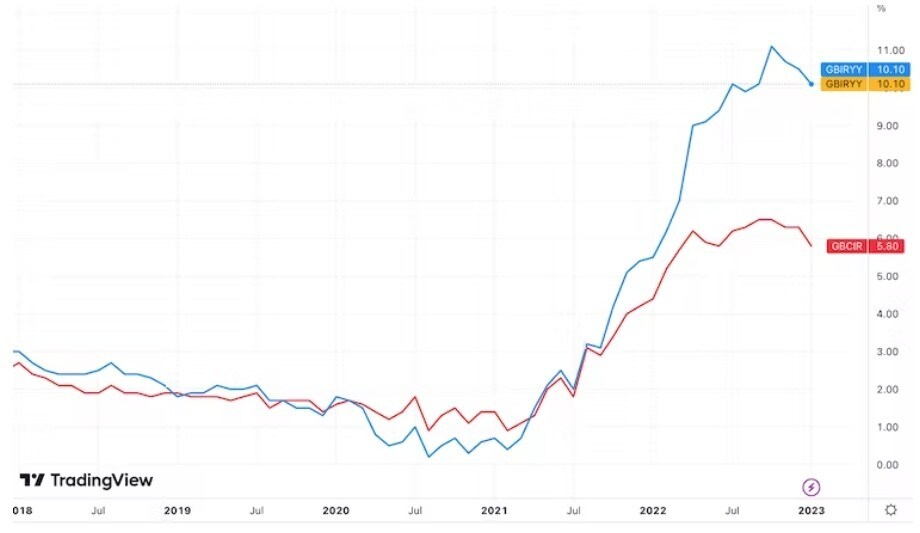
Sin embargo, puede que haya sido prematuro respirar aliviado. Mientras que las cifras mensuales más recientes de inflación seguían bajando, la situación resultó ser distinta en el caso de la inflación subyacente. Este indicador, que se sigue de cerca, excluye partidas volátiles como los alimentos y la energía para ofrecer una visión más clara del comportamiento de los precios en el conjunto de la economía.
En la eurozona la inflación subyacente subió del 5,3% en enero al 5,6% en febrero, mientras que en Estados Unidos pasó del 4,6% en diciembre al 4,7% en enero. Ambas cifras más recientes estuvieron por encima de lo que esperaban los mercados. Solo la inflación subyacente más reciente del Reino Unido ha quedado por debajo de las expectativas, aunque, con el 5,8%, sigue siendo mucho más alta de lo que desearía el Banco de Inglaterra.
Inflación del Reino Unido frente a inflación subyacente
La razón por la que la inflación subyacente se mantiene elevada podría estar relacionada con el hecho de que el desempleo es muy bajo. En el sector servicios de la eurozona, por ejemplo, estamos viendo subidas salariales a medida que las empresas compiten por contratar trabajadores. Otro factor ha sido que las empresas están subiendo sus precios más rápidamente de lo habitual para mantener sus márgenes de beneficio.
Qué significa
Como la mayoría de los consumidores ya saben muy bien, el aumento de la inflación erosiona su nivel de vida. Significa que las personas pueden comprar menos artículos con la misma cantidad de dinero, lo que hace que la compra semanal sea cada vez más estresante.
Como han indicado Powell y Lagarde, los datos más recientes de inflación apuntan a la necesidad de nuevas subidas agresivas de los tipos de interés. El BCE debe tomar su próxima decisión sobre los tipos el 16 de marzo, y la Reserva Federal y el BoE se reunirán la semana siguiente. Lagarde ya ha afirmado que es “muy, muy probable” que el tipo de la eurozona suba otros 0,5 puntos porcentuales, mientras que el mercado espera una subida similar en Estados Unidos.
Los efectos son sencillos: cuanto más altos sean los tipos de interés, más deberán devolver los prestatarios. Los titulares de hipotecas con tipo variable indexado o cuyos acuerdos a tipo fijo están próximos a vencer pagarán más. Como consuelo, cabe decir que las personas recibirán más intereses por sus cuentas de ahorro, aunque puede haber un desfase.
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y la perspectiva, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Los datos más recientes son las últimas cifras de empleo de Estados Unidos (conocidas como nóminas no agrícolas), que apuntan a un ligero descenso de la tasa de desempleo, del 3,5% en diciembre al 3,4% en enero. Normalmente, esto sería una buena noticia, pero el menor desempleo y los aumentos de los salarios mensuales están proporcionando el colchón que permite a los consumidores gastar más en respuesta al aumento de los precios, lo que, por supuesto, agrava el problema.
Por otro lado, las acciones bancarias están cayendo porque los mercados temen que la situación financiera de los bancos se vea comprometida por el efecto de la subida de los tipos sobre sus cuantiosas tenencias de bonos: cuanto más altos son los tipos, menor es el valor de los bonos. Esto es potencialmente preocupante, pero, al menos por ahora, probablemente no cambiará la dirección de la tendencia.
Mientras la inflación subyacente no esté claramente bajo control, el coste de los préstamos seguirá subiendo con más fuerza de lo que todos esperaban. Todas las miradas estarán puestas en los datos de inflación de Estados Unidos en los próximos días para ver si existe alguna razón para cambiar de rumbo.




