Edward Joseph Karemera, de 39 años, residente del distrito de Buikwe, en el centro de Uganda, lleva ocho años dedicado al comercio de pescado entre Ruanda y Uganda. Solía hacer el penoso viaje de nueve horas en autobús hasta Nyabugogo, en Kigali (Ruanda), destino de su pescado, desde sus almacenes a orillas del lago Victoria, en Kiyindi, al menos seis veces al mes. Sus productos se transportan en camión, pero también tenía que hacer esos viajes para cobrar los suministros, cambiar el dinero a chelines ugandeses y volver a comprar más pescado.
El negocio se estaba volviendo insostenible por los largos viajes y, pese a llevar tanto tiempo trabajando con los mismos clientes, nada podía cambiar: tenía que recoger el dinero en persona.
Pero desde que se introdujo un servicio de envío de dinero transfronterizo, sus clientes de Kigali ahora le envían el dinero a su cuenta de dinero móvil de MTN Uganda mientras él está en Uganda. Así ahorra en costos y su negocio ha crecido.
Karemera afirma que el dinero móvil ha sido una bendición para su negocio y que no puede imaginarse vivir sin teléfonos móviles, aunque solo pudo acceder a ellos hace menos de dos décadas. «Mi comercio se ha vuelto mucho más fácil y rentable; ahora también es más fácil tratar con los trabajadores. Si necesito algo, simplemente les envío dinero y ellos lo compran».
El servicio de dinero móvil se ha ampliado para incluir transferencias internacionales de remesas entrantes a otros países a través de socios como World Remit, Small World y Western Union.
Ejemplos como el de Karemera respaldan la idea de que, con un teléfono móvil, África tiene una verdadera oportunidad de recuperar los años perdidos de subdesarrollo.
Las cuentas de dinero móvil en África subsahariana han superado a las cuentas bancarias,según un informe de GSMA, organismo mundial del sector. Esto da a millones de personas pobres de zonas rurales sin acceso a servicios bancarios una oportunidad real de inclusión financiera y de beneficiarse de productos como el ahorro y los préstamos para sus pequeñas empresas, en su mayoría informales, las transferencias de dinero, entre otros.
Los analistas creen que el dinero móvil aún puede ampliar mucho más su impacto en África. GSMA señala que solo se ha aprovechado el 17% del mercado rural viable de dinero móvil; Tanzania, por ejemplo, todavía tiene hasta un 92% de personas sin cuenta bancaria, especialmente en las zonas rurales.
Dicho esto, la adopción del dinero móvil en la región superó el crecimiento del resto del mundo: de los 277 servicios de dinero móvil del total mundial, 140 corresponden a la región, y más del 40% de los adultos de la región utiliza activamente el servicio. Pero parece que esto apenas comienza.
Los líderes del sector de las telecomunicaciones no pueden dormirse en los laureles, dicen; la dinámica actual del mercado es implacable. Las empresas de telecomunicaciones tienen cada vez más presión para generar ingresos con servicios adicionales a la voz y los SMS, mientras que la creciente penetración de los teléfonos inteligentes e Internet se traduce en un crecimiento cada vez menor de los ingresosdebido a la disrupción causada por las llamadas plataformas OTT. Cada vez más personas eluden la voz y los SMS y usan redes sociales como WhatsApp, Facebook y otras para hacer llamadas de voz y enviar mensajes instantáneos.
«Los operadores de telecomunicaciones no tienen más remedio que aprovechar la innovación y la capacidad de expansión del dinero móvil», afirmó Mats Granryd, director general de GSMA, en el reciente evento Mobile 360 celebrado en Dar es Salaam.
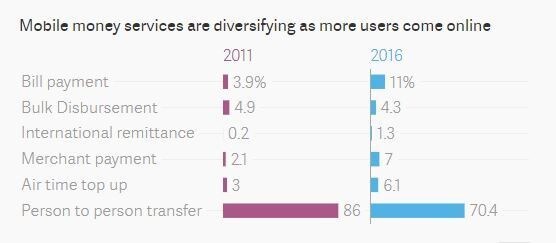
Sin embargo, las cifras llamativas solo cuentan una parte de la historia. El verdadero efecto igualador del dinero móvil ha sido el impacto de la innovación en torno a los servicios financieros, donde las empresas de telecomunicaciones han creado numerosos casos de uso que abarcan todos los estratos económicos de África, desde los más sencillos, como las transferencias de dinero y las recargas de tiempo aire, hasta otros más sofisticados, como el pago de facturas y las transacciones de cuentas bancarias a carteras móviles.
A medida que más personas superan el choque cultural digital y adquieren competencias digitales, compran con tap & pay y otras soluciones de pago para comercios; también pagan las facturas de servicios públicos, las suscripciones a la televisión por cable e incluso los impuestos. El uso del dinero móvil aumenta considerablemente la eficiencia. Por ejemplo, la empresa de agua y alcantarillado de Dar es Salaam registró un aumento del 38% en la recaudación de ingresos cuando empezó a cobrar a través del dinero móvil.
Granryd también señaló que las empresas de telecomunicaciones deben desarrollar más servicios ajenos a las comunicaciones que faciliten la vida y resuelvan problemas, a la vez que consolidan los casos de uso existentes; afirmó que la industria se mantendrá a flote gracias a estas nuevas fuentes de ingresos.
El dinero móvil se ha convertido en un salvavidas para miembros vulnerables de la sociedad. Por ejemplo, hasta el 52% de los refugiados del campamento de Nyarugusu, en Tanzania, utiliza el dinero móvil para recibir ayuda humanitaria en efectivo, remesas de sus países de origen y pagos salariales.
Aunque la innovación nació en África oriental, África occidental ha surgido como la nueva frontera del dinero móvil: actualmente, casi el 29% de las cuentas activas de dinero móvil de África subsahariana se encuentra allí, frente a tan solo el 8% hace cinco años.
En mercados como Gabón, Ghana, Kenia, Namibia, Tanzania, Uganda y Zimbabue, más del 40% de los usuarios utiliza activamente el dinero móvil.
Sitoyo Lopokoiyit, director de comercio móvil de Vodacom Tanzania, afirmó que los operadores tendrán que ir más allá de la interoperabilidad con otros operadores de redes móviles e innovar con nuevos servicios que integren a otros actores, como los bancos, al tiempo que amplían los existentes.
«Cuando estuve en China, ni siquiera vi su dinero: todas las transacciones eran sin efectivo y resultaban muy eficientes. Ese es el rumbo que deberíamos seguir, pero no podemos lograrlo solos como operadores de redes móviles; tenemos que interoperar con otros actores del sector», afirmó Sitoyo.
La creciente oferta de productos de ahorro y crédito de dinero móvil está cambiando rápidamente la forma en que las personas acceden a préstamos pequeños. M-Shwari, el producto de crédito de M-Pesa, por sí solo ha desembolsado préstamos pequeños por un total de 1.300 millones de dólares desde 2012, la mayoría destinados a pequeñas y medianas empresas. Con una tasa de préstamos morosos del 1,92% y los prohibitivos tipos de interés de los bancos, la adopción de estos productos de crédito no hará más que crecer.
El dinero móvil también se ha considerado un salvavidas para diversos grupos sociales y económicos de África. El número de agentes creció de 100.000 en 2011 a 1,5 millones en 2016, y el 47% de los ingresos del dinero móvil en la región fue a parar a los agentes.
El mayor alcance de los teléfonos móviles ha demostrado ser un activo, especialmente en África. Son una herramienta multifacética que ha mejorado la vida de las personas en todos los ámbitos. Mientras el mundo intenta conectar al próximo millar de millones de personas, los gobiernos deben acelerar este proceso brindando el apoyo normativo necesario y actualizando las regulaciones obsoletas vigentes.




