Los productores globales, los proveedores de servicios y las instituciones financieras internacionales están cada vez más interconectados a través de cadenas de suministro en expansión. Esta columna utiliza nuevos datos a nivel de empresa sobre el impacto del huracán Sandy en 2012 para examinar cómo se propagan los shocks económicos a través de las cadenas de suministro globales. Aunque el shock negativo del huracán pareció propagarse entre las empresas de Estados Unidos, no parece haberse extendido internacionalmente. Los hallazgos sugieren que el acceso a oportunidades globales y a socios alternativos puede ser una fuente de resiliencia frente a los shocks causados por desastres para las empresas internacionalizadas.
Cuando los agentes no pueden compartir los riesgos perfectamente, la economía está sujeta a mayores fluctuaciones (Acemoglu y Zilibotti 1997). Una de las razones por las que el reparto de riesgos puede ser imperfecto es que los mercados son incompletos; es decir, simplemente no existen mercados para asegurar un riesgo determinado. A lo largo de la historia, varias innovaciones contractuales —desde la letra de cambio hasta la responsabilidad limitada— ampliaron el conjunto de valores negociados, hicieron más completos los mercados y contribuyeron al crecimiento a largo plazo (North 1991). Sin embargo, resulta difícil identificar empíricamente un efecto causal de los cambios en las posibilidades de repartir riesgos sobre los resultados reales.
En un artículo reciente, estudio los efectos reales de una innovación contractual que aumentó repentinamente las posibilidades de repartir riesgos: las entidades de contrapartida central (ECC) para derivados. Las ECC son instituciones que protegen a los operadores de derivados frente al riesgo de contraparte y, por tanto, convierten los derivados en mejores instrumentos de cobertura. La primera ECC de la historia, la Caisse de Liquidation des Affaires en Marchandises (CLAM), se creó en Le Havre (Francia) en 1882, en el mercado de futuros del café. Comprender los efectos reales de las ECC también es importante para los debates actuales sobre políticas. De hecho, tras la Crisis Global de 2008, el uso de ECC pasó a ser obligatorio en todo el mundo para una amplia categoría de derivados.
La compensación centralizada y los flujos comerciales
Mi análisis empírico se centra en el impacto de la compensación centralizada sobre los flujos comerciales de café. ¿Cambió la mejora de las posibilidades de cobertura la geografía de los flujos comerciales de materias primas físicas? Para responder a esta pregunta, utilizo datos de archivo para reconstruir los flujos comerciales bilaterales de café y otras materias primas en toda Europa. Para la identificación, utilizo tres fuentes de variación: (i) antes y después de 1882, (ii) entre Le Havre y otros mercados europeos donde no se introdujo la compensación, y (iii) dentro de Le Havre, entre el café y otras materias primas que siguieron sin compensación. Como grupo de control, utilizo varias «materias primas coloniales», entre ellas el cacao y el té.
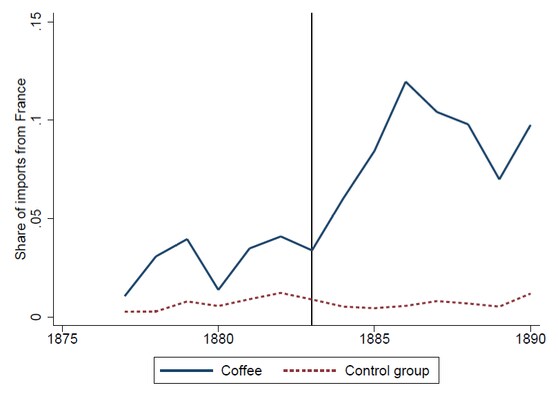
El principal resultado empírico es que, una vez establecida la compensación centralizada, los flujos comerciales de café en Le Havre aumentaron significativamente en relación con otros puertos y otras materias primas. Le Havre se convirtió en un centro más importante para el comercio de café en toda Europa. Importó más café, lo almacenó en cantidades significativamente mayores y lo reexportó a otros puertos europeos cuando fue necesario. Como muestra la Figura 1, tomando como ejemplo los Países Bajos, otros países europeos empezaron a importar más café de Francia (y, en concreto, de Le Havre) una vez establecida la compensación centralizada. A continuación, reproduzco los principales hallazgos con otras materias primas que posteriormente pasaron a compensarse, principalmente el algodón y el índigo, y confirmo mis resultados principales. Estos hallazgos econométricos también están respaldados por pruebas narrativas. Muchos contemporáneos escribieron que la CLAM impulsó el comercio en Le Havre y, en menos de diez años, otras nueve bolsas europeas de futuros habían introducido ECC. Por tanto, la innovación contractual se difundió rápidamente.
Figura 1 Proporción de las importaciones de los Países Bajos procedentes de Francia
Mecanismos para aumentar los flujos comerciales
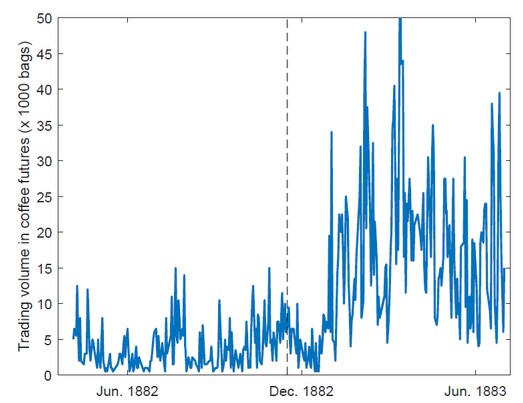
¿Cuál es el mecanismo preciso que explica el aumento de los flujos comerciales? En primer lugar, muestro que la creación de la CLAM coincidió con un aumento significativo del grado de completitud del mercado. De hecho, la CLAM se creó como respuesta a una crisis mundial que perturbó gravemente el comercio del café en todo el mundo en 1880. Hay pruebas significativas de que el riesgo de contraparte se había convertido en una preocupación clave. Además, la CLAM se diseñó explícitamente para mitigar el riesgo de contraparte, con un capital elevado, requisitos de margen elevados y un presidente del consejo con una sólida reputación de honestidad. En consecuencia, como muestra la Figura 2, la creación de la CLAM coincide con un auge de la negociación de futuros: se negociaron muchos más instrumentos para compartir riesgos.
Figura 2 Volumen de negociación de futuros del café
A continuación, utilizo datos a nivel de transacción para documentar pruebas de dos efectos distintos. En el caso de los operadores consolidados, muestro que el principal efecto de la compensación centralizada fue resolver un problema de «mercado inexistente». En suma, se conocía el riesgo de los operadores establecidos desde hacía tiempo, pero sus contrapartes no podían cubrir esos riesgos anteriormente. En cambio, en el caso de los nuevos operadores, muestro que la información asimétrica impedía su entrada antes de que se estableciera la compensación centralizada. Después, aumentó la proporción de nuevos operadores, más expuestos a la selección adversa. Además, en los años posteriores también se produjo una entrada significativa de nuevos operadores de café. Por tanto, el mecanismo por el que la compensación centralizada afectó a los flujos comerciales no fue el mismo para todos los operadores.
Por último, descarto canales alternativos que podrían explicar mis resultados. En concreto, muestro que mis resultados no se deben principalmente a un aumento de la transparencia de los precios ni a una mayor estandarización de los contratos, dos cambios que se produjeron con la creación de la CLAM. De hecho, la compensación a través de la CLAM no era obligatoria. Por tanto, si los operadores valoraban principalmente la transparencia de los precios o la estandarización de los contratos, podían disfrutar de cualquiera de estas dos ventajas en la bolsa sin utilizar la costosa compensación centralizada. En cambio, hay pruebas indirectas sólidas de que la gran mayoría de las transacciones se compensaban de forma centralizada. Por tanto, el efecto está específicamente vinculado a la creación de la ECC.
Implicaciones
Aunque la compensación centralizada resultó beneficiosa cuando se introdujo por primera vez, conviene actuar con cautela al extraer implicaciones para los debates actuales sobre la obligatoriedad de la compensación centralizada. Hay al menos dos elementos novedosos que deben tenerse en cuenta. En primer lugar, la compensación centralizada en la década de 1880 era voluntaria. En cambio, la compensación obligatoria puede crear nuevos problemas de agencia, ya que las ECC tienen ahora más clientes cautivos y podrían beneficiarse de garantías implícitas. En segundo lugar, la CLAM se parecía mucho a una institución propiedad de sus miembros. Por el contrario, las ECC con ánimo de lucro, hoy comunes, podrían estar menos dispuestas a gestionar el riesgo de manera que evite externalidades que perjudiquen el funcionamiento del mercado.




