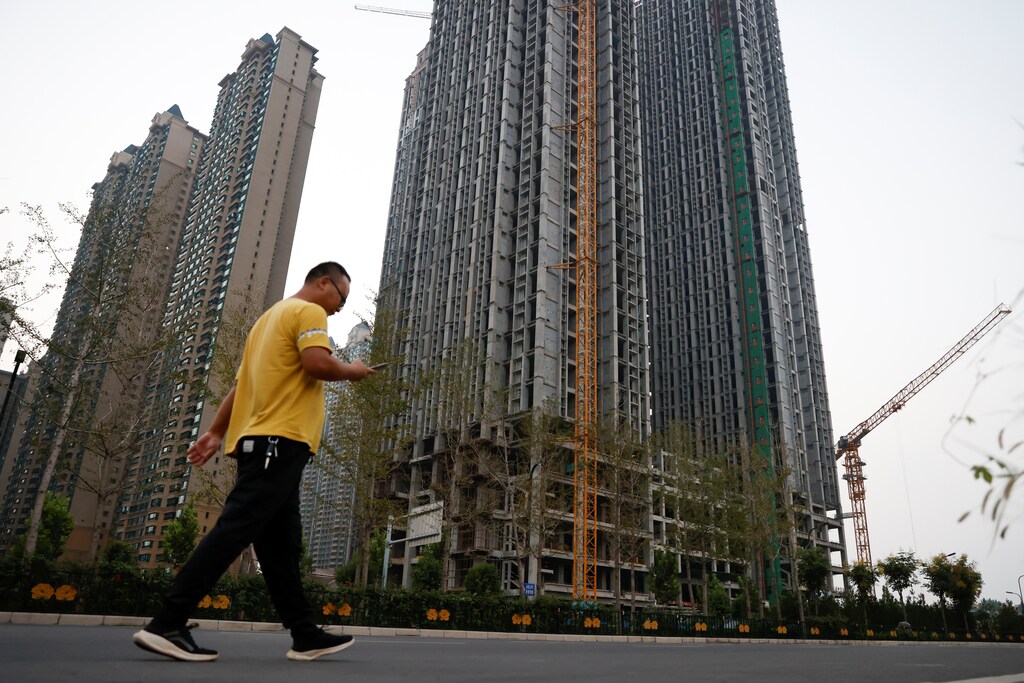
Evergrande es la segunda mayor inmobiliaria de China.
Mientras la empresa luchaba por devolver a sus acreedores, los mercados globales reaccionaron con ventas masivas.
Tras impagar cuatro pagos, la empresa realizó un pago clave a los tenedores de bonos, evitando el impago.
Surgen dudas sobre un posible rescate gubernamental y sobre si Evergrande es, en realidad, demasiado grande para caer.
Este artículo se actualizó el 26 de octubre de 2021.
La noticia de que Evergrande, la inmobiliaria más endeudada del mundo, estaba al borde del colapso hizo caer los mercados globales el mes pasado. La empresa había advertido a los inversores de que podría incumplir sus deudas, y la agencia de calificación Fitch había señalado que el impago ‘parece probable’ mientras que Moody’s, había afirmado ‘Evergrande se ha quedado sin efectivo y sin tiempo’.
Un inesperado brote verde apareció la semana pasada en el panorama, por lo demás desolador, de la crisis de deuda de Evergrande, ya que la promotora logró transferir 83 millones de dólares para un pago clave de bonos en el extranjero. La empresa también publicó fotos de la reanudación de las obras en algunos de sus proyectos en la provincia de Guangdong, que se habían paralizado debido a los problemas financieros de la promotora. Este giro positivo llegó justo después del fallido acuerdo con Hopson Development Holdings para que el rival comprara la mitad de la unidad de servicios de Evergrande.
¿Qué ocurrió con Evergrande?
Evergrande (antes Hengda Group), fundada por Xu Jiayin en 1996 y con sede en Shenzhen (China), se expandió rápidamente durante el auge inmobiliario chino, comprando terrenos y entregando más de 1300 promociones de viviendas de precio de mercado y de lujo en más de 280 ciudades de China.
A medida que las ventas residenciales comenzaron a desacelerarse en los últimos años, la deuda de Evergrande aumentó y la empresa diversificó su actividad en otros sectores, como los vehículos eléctricos, el fútbol e incluso el agua embotellada. Evergrande emplea directamente a 200 000 personas y, de forma indirecta, es responsable de unos 3,8 millones de empleos al año.
Entonces, ¿qué salió mal?
Aunque todavía no está claro qué ocurrirá con Evergrande en los próximos días... lo que sí está claro es que el mundo debe vigilar de cerca los precios de los activos y los niveles de deuda para preservar la salud de una economía mundial ya frágil.
Alice Charles, Project Lead, Cities, Infrastructure and Urban Services Platform, y Kalin Bracken, Lead, Real Estate, World Economic Forum
Una tormenta regulatoria en ciernes
La regulación gubernamental del sector inmobiliario de China se ha intensificado, ya que el Gobierno ha tratado de frenar el fuerte aumento de los precios de la vivienda y el endeudamiento excesivo.
En 2020, el Gobierno impuso las ‘tres líneas rojas’ a determinadas promotoras para ayudar a contener los niveles de deuda, obligándolas a reducir su apalancamiento. Las políticas de las tres líneas rojas exigen:
1. Límite del 70 % para el cociente entre pasivos y activos (excluidos los anticipos de proyectos vendidos por contrato)
2. Límite del 100 % para la deuda neta sobre el patrimonio
3. Ratio de efectivo sobre deuda a corto plazo de al menos uno
Como consecuencia, Evergrande intentó sin éxito vender parte de su negocio, como demuestra una carta filtrada de Evergrande al Gobierno en septiembre de 2020 en la que pedía ayuda ante una crisis de liquidez, lo que alimentó la preocupación de los inversores. Se calcula que dos tercios de las obligaciones de Evergrande corresponden a propietarios que pagaron por adelantado cerca de 1,4 millones de viviendas que siguen sin construirse.
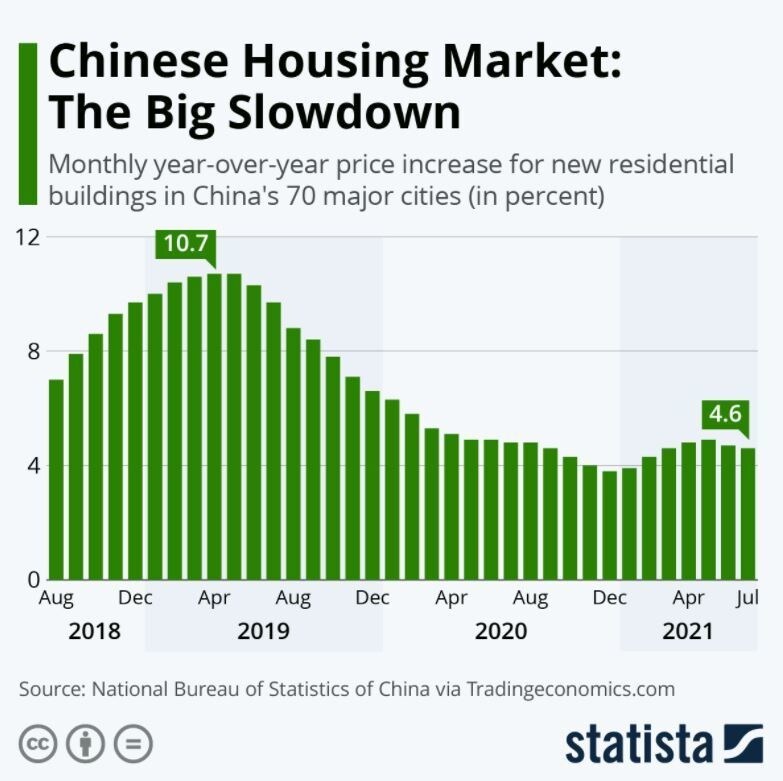
El Gobierno también ha tratado de controlar los precios de la vivienda, lo que podría afectar aún más a la rentabilidad de las promotoras y a su capacidad para atender el servicio de su deuda. La vivienda es una fuente clave de riqueza de los hogares en China y, si el Gobierno logra frenar los precios de los inmuebles residenciales, los titulares de hipotecas podrían perder el capital de sus viviendas. La deuda de los hogares se sitúa actualmente en el 62 % del PIB en China, en gran parte contraída mediante hipotecas residenciales. Esta es una de las razones de que la deuda de Evergrande sea tan elevada.
El creciente entorno regulatorio en China también podría disuadir a la inversión extranjera, como se ha visto recientemente cuando Blackstone abandonó sus planes de adquirir SOHO China debido a las largas revisiones regulatorias de la operación.
Deuda de Evergrande: un efecto dominó
Ya en 2018, el Banco Central de China señaló en su informe sobre inestabilidad financiera que empresas como Evergrande podían suponer un riesgo sistémico para el sistema financiero del país. Evergrande tiene una enorme red de contratistas y otras empresas de la región a los que la promotora les debe dinero.
En las últimas semanas, los temores de contagio se han intensificado, ya que 128 entidades bancarias y 121 no bancarias están expuestas a Evergrande.
El S&P 500 cayó un 2,24 %, su peor jornada desde mayo y el VIX, un índice que mide la volatilidad del S&P, subió un 26,7 %, su mayor salto desde mayo. También existen preocupaciones sobre el impacto en las materias primas si la demanda se debilita por la ralentización de la construcción, y los precios de los metales sufrieron un golpe durante la sesión del lunes.
Pese a los esfuerzos de Evergrande por reforzar la confianza, con su presidente prometiendo cumplir sus responsabilidades, los mercados miran ahora a Pekín para frenar el contagio.
La situación del sector inmobiliario en China
Evergrande no es la única promotora china en apuros. China Properties Group incumplió recientemente bonos por valor de 226 dólares, mientras que Modern Land pidió a los inversores más tiempo para pagar un bono de 250 millones de dólares con vencimiento el 25 de octubre; Sinic Holdings informó de que probablemente incumpliría algunos de sus pagos de bonos por 250 millones de dólares y Fitch rebajó la calificación de Sinic Holdings a C y Fantasia no pagó 315 millones de dólares adeudados a sus acreedores, que comprendían 206 dólares de reembolso de bonos y un pago de 109 millones de dólares procedente de Country Garden, la segunda mayor promotora inmobiliaria de China. A finales de octubre, Moody’s rebajó la calificación de siete grandes inmobiliarias chinas debido a unas ventas y proyecciones financieras muy deficientes. Una reciente previsión de Nomura Holdings sugiere que la deuda del sector inmobiliario chino supera los 5 billones de dólares.
El mercado inmobiliario de China representa nada menos que el 30 % del PIB del país, 41 % de los activos del sistema bancario chino están vinculados directa o indirectamente al sector inmobiliario, y el 78 % de la riqueza invertida por los urbanos chinos está en vivienda residencial. Para calmar los temores de contagio en el mercado inmobiliario chino, Pekín se ha comprometido a evitar repercusiones en otras promotoras de la región. Sin embargo, sigue existiendo una gran incertidumbre sobre si el Gobierno intervendrá para apoyar a Evergrande en caso de impago.
Los responsables políticos chinos han seguido sus esfuerzos por frenar la especulación y el sobreapalancamiento, y recientemente han presentado una propuesta para gravar con impuestos tanto los inmuebles comerciales como los residenciales. La medida, que sería transformadora para la economía, permitiría al Gobierno disponer de una fuente de ingresos alternativa a las ventas de suelo, que han contribuido al recalentamiento.
La situación en China es un posible canario en la mina de carbón, ya que los precios de la vivienda se han disparado en los principales mercados globales. Según el Global Real Estate Bubble Index de UBS, que clasifica las ciudades según los precios de su vivienda residencial como “riesgo de burbuja”, “sobrevaloradas”, “con valor justo” o “infravaloradas”. De las 25 ciudades incluidas, 21 presentan riesgo de burbuja o están sobrevaloradas. Frankfurt, Toronto y Hong Kong encabezan la lista como las de mayor riesgo de burbuja, seguidas de Múnich, Zúrich, Vancouver, Estocolmo, Ámsterdam y París. Todas las ciudades estadounidenses de la lista también fueron calificadas como “sobrevaloradas”.
Los inversores siguen de cerca lo que ocurra con Evergrande y con Pekín, dado que el futuro del mercado inmobiliario chino sigue siendo incierto. A escala mundial, mientras los mercados lidian con la inflación creciente y con la posibilidad de subidas de tipos como consecuencia, los precios podrían empezar a moderarse.
¿Qué podemos aprender de la historia de la deuda de Evergrande?
A medida que los precios de la vivienda se disparan en otras regiones, el mundo puede aprender de China y de burbujas inmobiliarias pasadas para prevenir futuras crisis. El informe del Foro Económico Mundial Emerging Horizons in Real Estate: An Industry Initiative on Asset Price Dynamic sugiere las siguientes medidas para ayudar a evitar futuras burbujas en los activos inmobiliarios:
Datos de mercado: Las autoridades reguladoras deben trabajar con el sector inmobiliario para ofrecer datos, análisis e información de mercado sólidos y oportunos, incluidos los datos relativos a la financiación de la inversión y el desarrollo inmobiliarios, teniendo en cuenta las iniciativas mundiales y nacionales ya en marcha.
Transparencia y comprensión: Las autoridades nacionales e internacionales deberían fijarse objetivos para ofrecer una mayor transparencia y comprensión, en sentido amplio, en los mercados inmobiliarios y en los mercados de valores y derivados relacionados.
Repercusiones de las políticas externas: El sector inmobiliario debe dialogar con los gobiernos y los responsables políticos a escala mundial, nacional y local sobre las repercusiones de las políticas públicas en el sector inmobiliario.
Centro de intercambio de información («hub»): Debería crearse una plataforma para hacer seguimiento y comunicar a los responsables de decisiones de alto nivel de los sectores inmobiliario, bancario y financiero, así como a los responsables de políticas del sector público, las nuevas políticas significativas y las investigaciones recientes, para abordar cuestiones como la evolución del mercado de derivados y la reforma del sector bancario mundial y nacional.
Mercados emergentes: Las economías de mercados emergentes (EME) requieren opciones de política específicas; el Foro Económico Mundial debería ofrecer su plataforma de convocatoria para abordar los problemas concretos derivados de la volatilidad de los precios de los activos en las EME.
Aunque todavía no está claro qué ocurrirá con Evergrande, los posibles desenlaces incluyen la quiebra, la desintegración, la compra o un rescate por parte del Gobierno. Lo que sí está claro es que el mundo debe vigilar de cerca los precios de los activos y los niveles de deuda para preservar la salud de una economía mundial ya frágil.




