Los proveedores de pagos electrónicos, o fintech de pagos, están entrando en el mercado de préstamos.
Ejemplos conocidos de ello son PayPal y Square, pero otros menos comunes incluyen Lipa na M-Pesa, de Kenia.
Estos servicios fintech pueden prestar dinero a los usuarios a través de una huella de pago digital, que también puede utilizarse para evaluar la solvencia crediticia.
Un estudio del Banco Mundial ayuda a comprender tres posibles ventajas de esta innovadora forma de préstamo.
Los proveedores de servicios de pago basados en tecnología, es decir, las fintech de pagos, han transformado de forma disruptiva el mercado de pagos y están entrando en el mercado de crédito . PayPal y Square son los ejemplos más destacados de este tipo de fintech de pagos, pero otras también operan en los mercados de préstamos de todo el mundo. Tyro Payments, en Australia, opera con una licencia bancaria completa desde 2016. Entre los países en desarrollo, y al margen de las BigTech de China, las fintech de pagos que ofrecen crédito son Paytm, Mswipe y Pine Labs en India; KopoKopo en Kenia, que presta a comerciantes que aceptan pagos a través de Lipa na M-Pesa; e iKhokha en Sudáfrica. Muchas de estas fintech ofrecen crédito a comerciantes que utilizan el dispositivo de punto de venta (TPV) de la fintech para los pagos electrónicos.
Con frecuencia se argumenta que las fintech de pagos han entrado en el negocio de los préstamos porque son diestras en lo digital y poseen información sobre las ventas (digitales) de los comerciantes. Las huellas de pago digitales de un comerciante permiten a la fintech de pagos evaluar su solvencia crediticia. Se presta menos atención al argumento de que las fintech de pagos tienen acceso directo al flujo de caja del comerciante prestatario al procesar las transacciones. Esto les otorga una prelación máxima frente a todos los demás acreedores, ya que pueden exigir el reembolso del préstamo antes de que el comerciante pueda gastar los ingresos por ventas en otra parte.
Muchos productos de crédito de las fintech de pagos (incluidos los de PayPal y Square) están diseñados de forma que la fintech prestamista deduce automáticamente una proporción de cada transacción que procesa para el comerciante prestatario. Es decir, de cada transacción procesada a través del dispositivo de punto de venta de la fintech, esta retiene una proporción que se destina al reembolso del préstamo, mientras que el comerciante prestatario recibe únicamente el importe restante. Esta «tecnología de ejecución» no solo beneficia al prestamista, sino que también puede permitir que las micro, pequeñas y medianas empresas (mipymes) con restricciones de crédito accedan al crédito. Muchas mipymes quedan excluidas del mercado de crédito no solo por la falta de información financiera, sino también, a menudo, por los elevados costes de ejecución de deudas, que, en relación con el pequeño volumen de crédito, resultan poco atractivos. Otra posible ventaja de los préstamos de las fintech de pagos surge de su capacidad para ofrecer a las mipymes préstamos con reembolsos flexibles, al vincular el reembolso a las ventas, como se ha descrito anteriormente. Esta flexibilidad podría resultar valiosa para las mipymes que afrontan ventas volátiles. Con reembolsos flexibles, las mipymes pueden compartir parte del riesgo con el prestamista, pagando menos en periodos de ventas más bajas y compensándolo en periodos de ventas más altas.
Colaboramos con una de las mayores fintech de pagos de India para comprender estas tres posibles ventajas de esta innovadora forma de préstamo. En un artículo reciente, analizamos la eficacia de la segunda ventaja: la prelación de la fintech de pagos derivada de su actividad de procesamiento de pagos. La fintech de pagos atiende principalmente a microempresas y pequeños negocios, muchos de los cuales tienen calificaciones crediticias bajas o carecen por completo de historial crediticio (10 % de los préstamos). Durante el periodo analizado, comprendido entre octubre de 2017 y noviembre de 2018, la fintech concedió préstamos con un interés del 2 % mensual y un volumen medio de INR ~38 000 (USD ~550 a PPA) por préstamo. De media, los comerciantes prestatarios realizaban transacciones por valor de unas INR 4000 al día. El tiempo medio transcurrido hasta el reembolso total del préstamo fue de unos 4 meses. De los préstamos concedidos por la fintech, alrededor del 31 % eran morosos (en situación de impago o con más de 30 días de retraso respecto a la fecha de vencimiento implícita en el volumen de ventas del comerciante antes del desembolso), de los cuales el 12 % incumplió efectivamente.
Una observación interesante es que la mayoría de los comerciantes morosos reducen de forma significativa y discontinua sus transacciones a través del TPV de la fintech prestamista inmediatamente después del día del desembolso del crédito. En particular, observamos este fenómeno en los comerciantes morosos que ya habían recibido préstamos previamente de la fintech (préstamos morosos reiterados). La caída discontinua de las ventas entre los prestatarios morosos indica un elemento intencionado en el incumplimiento. La figura 1 muestra el volumen total medio diario de transacciones de los comerciantes prestatarios, antes y después del desembolso de su préstamo reiterado. El volumen de transacciones de cada comerciante se normaliza con respecto a su volumen total diario medio a largo plazo anterior al desembolso (=1). La figura muestra que las ventas de los prestatarios reiterados morosos se reducen de forma discontinua hasta solo el 83 % de la media a largo plazo anterior al desembolso, exactamente el día del desembolso del préstamo. La reducción equivale al 17,8 % en comparación con lo que deberían haber sido las ventas el día del desembolso sin ningún cambio. Este patrón discontinuo no es frecuente en los préstamos al día ni en los primeros préstamos de los prestatarios reiterados, lo que sugiere, en este último caso, efectos de aprendizaje.
Figura 1. Promedio de las ventas diarias de los comerciantes antes y después del desembolso del préstamo
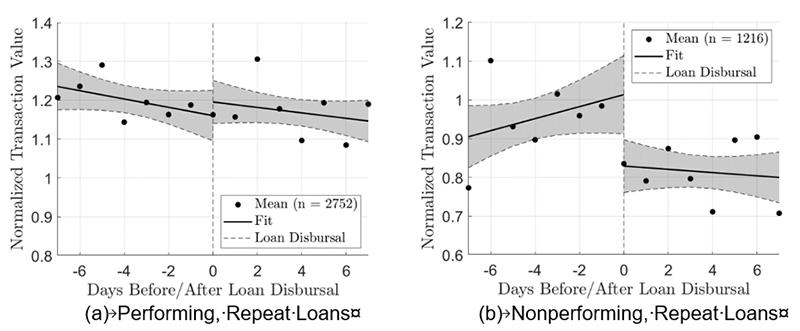
El hecho de que esta reducción de las ventas se produzca (i) inmediatamente el día del préstamo y (ii) sea medible como una discontinuidad significativa indica que el impago del préstamo es intencionado. Si los préstamos hubieran entrado en mora por shocks de ingresos exógenos, cabría esperar que los días en que se producen esos shocks no se concentraran en un día concreto después del desembolso. Más bien, cabría esperar que los días de los shocks se distribuyeran de forma gradual alrededor del desembolso y entre los comerciantes afectados. Por tanto, sería improbable observar una discontinuidad en un día determinado. Dado que ni el shock ni el día del desembolso son perfectamente predecibles, también podemos descartar la explicación de que la discontinuidad el día del desembolso se deba a que los comerciantes sincronizan perfectamente el desembolso con la fecha en que prevén un shock de ventas. Además, dado que en nuestro análisis agrupamos préstamos de distintos distritos, sectores y fechas de desembolso, también podemos descartar que la discontinuidad se deba a shocks macroeconómicos.
Nuestro estudio muestra que la tecnología de ejecución no puede impedir por completo los incumplimientos intencionados. Nuestra explicación es que los comerciantes pueden eludir el reembolso automático del préstamo desviando las ventas del TPV de la fintech hacia medios de pago alternativos, especialmente el efectivo. Esto solo es posible, por supuesto, si tienen capacidad para convencer a sus clientes de que no paguen con tarjeta (o digitalmente), sino en efectivo. Un indicio de que los comerciantes están desviando efectivamente las ventas hacia el efectivo lo proporciona un episodio de la primavera de 2018, cuando se produjo una escasez de efectivo en algunos distritos indios. Debido a la escasez de efectivo, a los comerciantes les resultaría más difícil persuadir a sus clientes de pagar en efectivo en los distritos afectados durante esa crisis. En coherencia con esta explicación, no encontramos discontinuidad en las ventas en los distritos con escasez de efectivo.
Así, nuestro estudio muestra que las fintech de pagos no pueden aprovechar plenamente la tecnología de ejecución. Los métodos de pago alternativos, especialmente el efectivo, pueden anular la ventaja de prelación. Nuestros resultados sugieren que, a medida que las economías avanzan hacia los pagos digitales, este problema podría mitigarse en cierta medida. La creciente importancia de los pagos digitales también acelerará la expansión de las fintech de pagos que ofrecen créditos con reembolso automático basado en las ventas . Sin embargo, pese a la ventaja de la tecnología de ejecución, los proveedores de crédito basado en las ventas deben seguir evaluando y supervisando adecuadamente a sus prestatarios. Asimismo, deben diseñar sus contratos de crédito con suficiente solidez para desincentivar el uso de medios de pago alternativos. Pero la transformación digital y el internet de las cosas pueden ayudar a abordar estas cuestiones y facilitar productos financieros similares, incluso más allá de las fintech de pagos.




