La deuda soberana es una clase de activo de doble cara, como Jano. En los buenos tiempos, relaja la restricción interna al ahorro, suaviza el consumo y financia la inversión. Los inversores la ven como un refugio seguro, como una forma de obtener ‘alfa’ y como un medio de diversificar carteras. En los malos tiempos, se asocia con cargas de deuda, colapsos bancarios, crisis cambiarias y explosiones inflacionarias.
En un mundo todavía golpeado por la crisis global, el debate de políticas ha estado dominado por los riesgos a la baja derivados de la acumulación excesiva de deuda –ya sean desaceleraciones del crecimiento (Panizza y Presbitero 2013), inestabilidad financiera (Brunnermeier et al. 2016) o impago de la deuda (FMI 2013, Eichengreen et al. 2018)–, aunque ahora puede haber una renovada apreciación de los usos y el alcance de la acumulación de deuda (Blanchard 2019).
En un artículo reciente (Eichengreen et al. 2019), utilizamos la historia para iluminar ambos lados de la cuestión. La evidencia histórica resulta útil porque los impagos de deuda soberana no son tan frecuentes como, por ejemplo, los de los bonos corporativos. La historia puede enriquecer nuestra comprensión de aquellas características de la deuda soberana asociadas con la resolución de crisis, ya que a lo largo del tiempo han variado la estructura de los contratos de deuda, su exigibilidad y los costes del impago.
Pero la historia también ilustra cómo los gobiernos han utilizado la deuda soberana para dar forma al desarrollo económico y político. Muestra cómo la han empleado para construir Estados, proveer bienes públicos y completar proyectos de infraestructura.
El largo recorrido
Gran parte de los primeros préstamos de los soberanos estuvo motivada por la necesidad de asegurar las fronteras y librar campañas militares. Las campañas militares extranjeras o la necesidad de repeler incursiones de tropas extranjeras podían desbordar los ingresos existentes. El declive de las obligaciones feudales de servicio militar llevó a los soberanos a crear ejércitos de mercenarios, como los condottieri de Venecia, Florencia y Génova. Estos soldados debían ser pagados. Así, la deuda soberana se desarrolló como un medio de supervivencia del Estado (Stasavage 2011). Permitió al Estado financiar gastos de tamaño y duración inciertos.
El siglo XIX fue un periodo de transición en el que los gobiernos, aunque seguían endeudándose para librar guerras, emitieron deuda para proveer bienes públicos. La deuda pública interna fue la primera en tomar ese rumbo, con la emisión de bonos para financiar la educación y las obras públicas. A medida que aumentaban los ingresos, se desarrollaban la industria manufacturera y las ciudades crecían, surgieron demandas de agua limpia, alcantarillado y una educación pública aún más extensa. A mediados del siglo XIX, la deuda soberana se utilizaba para financiar desde obras de agua y alcantarillado hasta ferrocarriles, puertos y canales.
El siglo XX registró fuertes aumentos de las cargas de deuda como consecuencia de grandes guerras, pero también de recesiones, pánicos bancarios y crisis financieras, así como de las respuestas de política pública a estos acontecimientos. A finales del siglo XX, por primera vez, también se produjo un aumento secular de las ratios de deuda pública sobre el PIB, en respuesta a las demandas populares de pensiones, atención sanitaria y otros servicios sociales no financiados.
Afrontar la deuda
Los países han recurrido a una variedad de expedientes para reducir sus cargas de deuda, desde los más insidiosos (depreciación monetaria e inflación) hasta los extremos (impago y reestructuración). La prevalencia de los impagos ha tenido un claro componente cíclico. La Figura 1 muestra cómo, antes de la Primera Guerra Mundial, la incidencia de los impagos se concentró en torno a las grandes crisis financieras (1826, 1873, 1890), un patrón que se repitió en los siglos siguientes.

Figura 1 Prevalencia de impagos soberanos, 1800-1913 (en porcentaje)
Pero los siglos XVIII y XIX también vieron a los gobiernos hacer esfuerzos extraordinarios para atender y devolver las pesadas deudas contraídas como consecuencia de guerras costosas.
Para reducir su deuda en relación con el PIB, los países pueden hacer tres cosas: generar superávits primarios, reducir el tipo de interés real o hacer crecer su economía y su capacidad de servicio de la deuda. Antes de la Primera Guerra Mundial, la consolidación de la deuda se logró principalmente mediante superávits presupuestarios. Gran Bretaña logró superávits primarios durante la mayor parte de un siglo, y Estados Unidos durante las cinco décadas posteriores a la Guerra Civil.
Tras la Segunda Guerra Mundial, en cambio, el diferencial entre la tasa de crecimiento y el tipo de interés desempeñó un papel importante en la reducción de las ratios de deuda. El diferencial favorable reflejó tanto un fuerte crecimiento derivado de los esfuerzos de reconstrucción y de una recuperación exitosa, como tipos de interés reales negativos sostenidos por una regulación financiera nacional restrictiva, controles de capital e inflación persistente, como subrayó Reinhart (2012) y se muestra en la Figura 2.

Figura 2 Diferencial entre interés y crecimiento en las economías avanzadas
(diferencia en puntos porcentuales)
Hacia el buen equilibrio
En parte, este compromiso con la gestión responsable de la deuda y su reducción en el siglo XIX reflejaba el hecho de que el sufragio aún no era universal y de que las percepciones contemporáneas del papel del gobierno eran distintas a las actuales. También reflejaba el reconocimiento por parte de los responsables de la toma de decisiones de que el mantenimiento de los pagos del servicio de la deuda, aunque difícil, podía traducirse en costes de endeudamiento más bajos en tiempos normales y ayudar a movilizar recursos en las crisis militares y económicas.
No menos importante, reflejó también la buena suerte. Gran Bretaña no se enfrentó a una guerra igualmente costosa entre 1815 y 1914, ni Estados Unidos entre 1865 y 1917, y no se produjo ninguna recesión económica tan profunda y prolongada como la Gran Depresión de los años treinta (Grossman y Han 1993). Como resultado, los gobiernos que siguieron este camino pudieron emitir deuda a tipos de interés favorables, con vencimientos largos y en su propia moneda (Bordo et al. 2003).
No todos los gobiernos lograron, sin embargo, alcanzar este buen equilibrio. Algunos países incumplieron reiteradamente sus obligaciones y reestructuraron sus deudas. Entre las economías avanzadas, la inflación y la represión financiera se utilizaron para reducir las reclamaciones internas sobre el sector público, de modo que la consolidación de la deuda mediante una combinación de crecimiento económico rápido y disciplina presupuestaria fue la excepción.
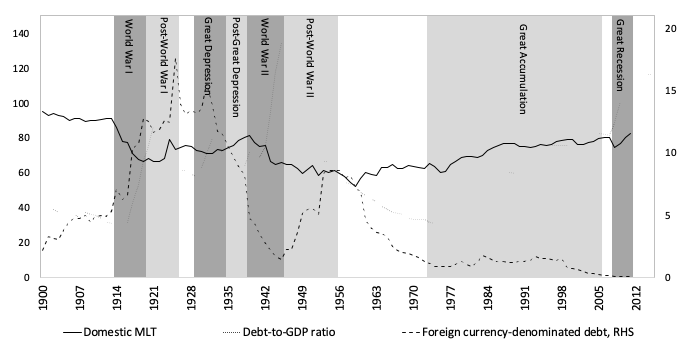
Figura 3 Estructura de la deuda de las economías avanzadas del G20
(participaciones en porcentaje de la deuda pública total, ratio de deuda en porcentaje)
El cambio en las estrategias de consolidación de la deuda también se reflejó en la estructura de la titularidad de la deuda. La Figura 3 muestra cómo las participaciones de la deuda soberana de las economías avanzadas en poder de los bancos centrales y comerciales aumentaron en periodos de tensión, cuando los gobiernos se apoyaron en sus sectores bancarios. Sin embargo, desde mediados de los años ochenta, los bancos redujeron su exposición soberana, lo que refleja la diversificación de carteras facilitada por la liberalización de la cuenta de capital y por los cambios regulatorios en el marco de los Acuerdos de Basilea. Este descenso coincidió con un aumento de las tenencias de no residentes durante el periodo de Gran Acumulación, impulsado en parte por el crecimiento de los fondos de inversión no bancarios. Pero, aunque la mayor participación extranjera puede reducir los costes de financiación y distribuir los riesgos de forma más amplia, también puede aumentar los riesgos de financiación externa, ya que las tenencias extranjeras son «menos estables».
En cierto sentido, estos acontecimientos marcan un retorno al mundo previo a la guerra de la deuda soberana titulizada, con una titularidad dispersa a nivel internacional.
Implicaciones para las políticas
Esto significa, entre otras cosas, que es poco probable que la represión financiera sea tan eficaz como después de la Segunda Guerra Mundial. La represión en aquella época se basaba en una regulación financiera estricta, controles de capital y oportunidades de inversión limitadas. Hoy en día, una parte mucho mayor de la deuda de las economías avanzadas está en manos de no residentes, lo que dificulta mantener una base de inversores cautiva que acepte deuda con rendimientos inferiores a los del mercado. Además, las medidas regulatorias que obligan a los bancos a mantener deuda pública nacional y luego a inflarla para licuarla podrían amenazar la estabilidad financiera en el entorno de bajo crecimiento y alta competencia financiera del siglo XXI.
El valor que los bancos centrales y los inversores minoristas en bonos del Estado conceden a la estabilidad de precios limita, a su vez, la viabilidad política de una inflación sorpresa. Una inflación más alta tendría además costes indirectos, en forma de un alejamiento persistente de la deuda menos arriesgada de larga duración. Los gobiernos estarían intercambiando menores costes de servicio de la deuda a corto plazo por costes más altos y una mayor volatilidad en el futuro. Así, no solo la represión financiera sería difícil de aplicar en las circunstancias actuales, sino que sus efectos secundarios negativos persistirían.




