Tradicionalmente reservados a los inversores institucionales, los mercados privados son cada vez más accesibles para los inversores particulares.
Una nueva encuesta muestra que muchos inversores en mercados privados están priorizando la diversificación como forma de reforzar sus carteras en medio de la volatilidad del mercado.
La investigación también constató un cambio significativo hacia estrategias generadoras de ingresos, como el crédito privado y las infraestructuras.
El acceso a los mercados privados –la inversión en capital o deuda que no se negocia en bolsas públicas– se está ampliando para incluir a particulares, además de a instituciones y a los individuos ultraricos. Por ello, merece la pena comprender qué encuentra atractivo –y también difícil– este grupo creciente de inversores en esta clase de activos, caracterizada por una relativa falta de liquidez, así como rendimientos potencialmente más elevados en comparación con la renta variable pública. De hecho, los mercados privados pueden ser más opacos y menos accesibles que los mercados públicos, y con frecuencia incluyen largos periodos de bloqueo de la inversión.
Analizar este cambio resulta aún más pertinente dado el meteórico crecimiento de los mercados privados en los últimos años. En la última década, los activos bajo gestión (AUM, por sus siglas en inglés) más que se han triplicado hasta alcanzar 11,8 billones de dólares en 2023. Se prevé que esta trayectoria ascendente continúe, y los analistas de Preqin pronostican que los AUM superarán los 18,3 billones de dólares en 2027.
Históricamente, la inversión en activos privados ha sido principalmente terreno de los fondos de pensiones, las dotaciones y otros grandes inversores institucionales. Estos actores disponen de los recursos necesarios para afrontar los retos de unos mínimos de inversión relativamente altos y de periodos de tenencia prolongados, que a menudo abarcan una década.
Mientras tanto, el panorama evoluciona con rapidez. Los avances regulatorios y tecnológicos están abriendo los mercados privados a un grupo de personas mucho más amplio. Los particulares se encuentran ahora en condiciones más equitativas frente a grandes inversores, como los fondos soberanos, a medida que buscan rendimientos potencialmente más elevados y beneficios de diversificación. La iniciativa del Foro Económico Mundial Future of Capital Markets , realizada en colaboración con Accenture y presidida por Lazard, ha reunido a un grupo de expertos del sector para analizar cómo ampliar el acceso de los inversores minoristas de manera responsable. El documento técnico se publica aquí.
Aunque en muchos países los inversores particulares todavía deben cumplir determinados requisitos de profesionalización, estas barreras se reducen día a día. Una reciente revisión del marco del Fondo Europeo de Inversión a Largo Plazo, por ejemplo, podría abrir los mercados privados –con algunas salvedades– a los inversores cotidianos.
Existen algunas plataformas digitales que facilitan este cambio hacia la «minorización» de los mercados privados. Moonfare, con sede en Berlín, ha permitido hasta la fecha que más de 3.800 personas de todo el mundo accedan a una amplia gama de oportunidades de inversión alternativa, incluidas el capital privado, el capital riesgo y las inversiones secundarias.
Pero, con la volatilidad económica actual, ¿cómo ven estos inversores los mercados privados? ¿Y qué oportunidades concretas les resultan especialmente atractivas? Nuestra tercera encuesta anual a inversores, realizada en septiembre de 2023, se diseñó para responder a estas preguntas. Estos son los puntos clave:
1. Centrarse en la diversificación
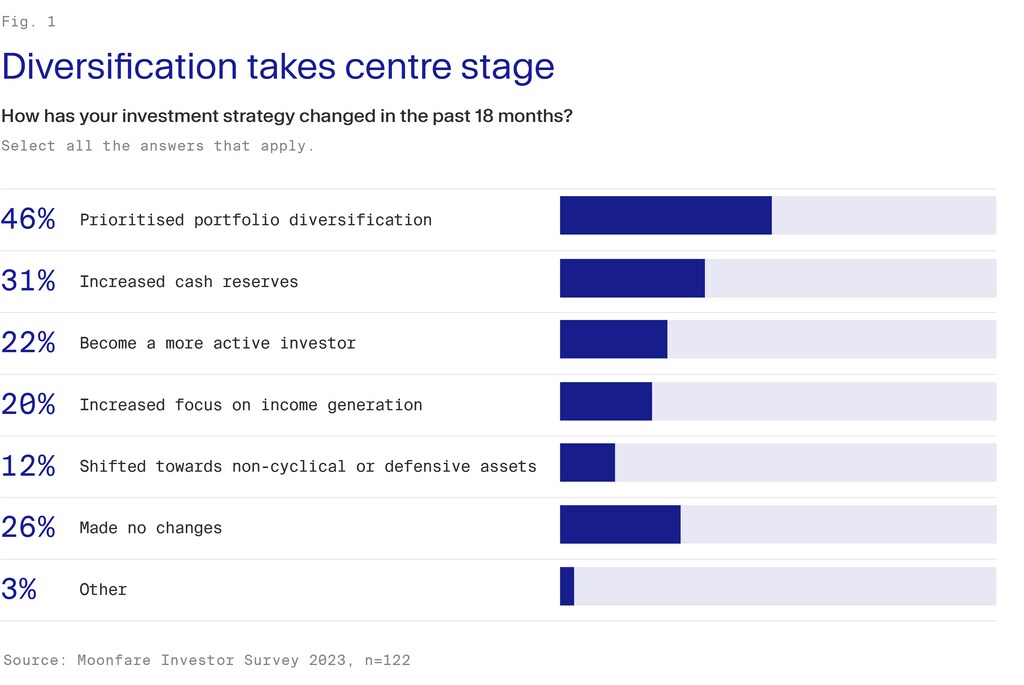
La diversificación se ha convertido en un tema clave durante los últimos 18 meses. Ante el aumento de los tipos de interés y de la inflación, el 46 % de los encuestados afirmó que la diversificación de las inversiones ocupa un lugar destacado en su agenda, seguida de cerca por el aumento de las reservas de efectivo y por la adopción de un papel más activo como inversor (véase la Figura 1 más abajo). Esta tendencia refleja el esfuerzo de los inversores no solo por proteger sus carteras actuales, sino también por posicionarlas estratégicamente para el crecimiento futuro.
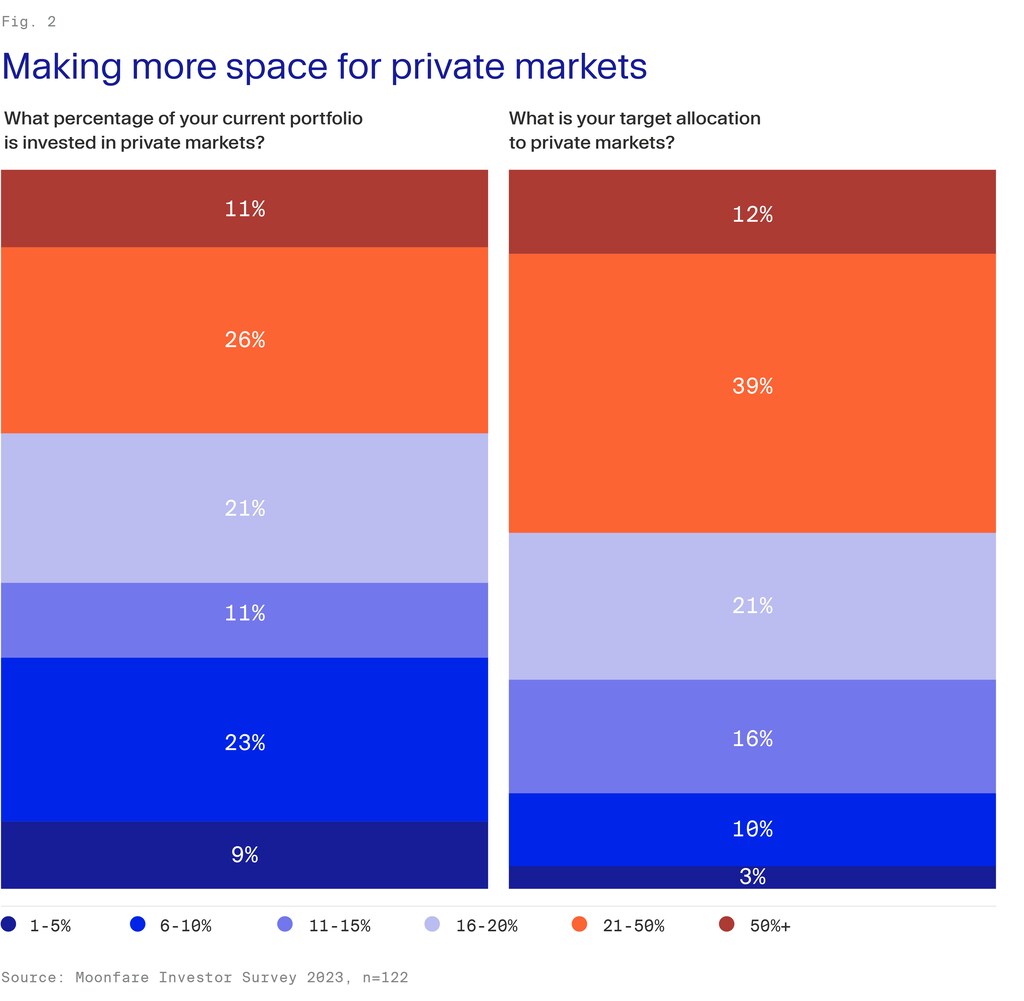
La encuesta también reveló que muchos de los participantes ya están muy expuestos a los mercados privados. Alrededor del 26 % de los encuestados ha destinado entre el 21 % y el 50 % de su cartera a estos activos, además de en torno a un 35 % con una proporción del 11 % al 20 % (véase la Figura 2). Este nivel de inversión es comparable al de los fondos de pensiones, las dotaciones y las fundaciones.
2. Las adquisiciones apalancadas siguen siendo populares, mientras que las estrategias defensivas han ganado terreno
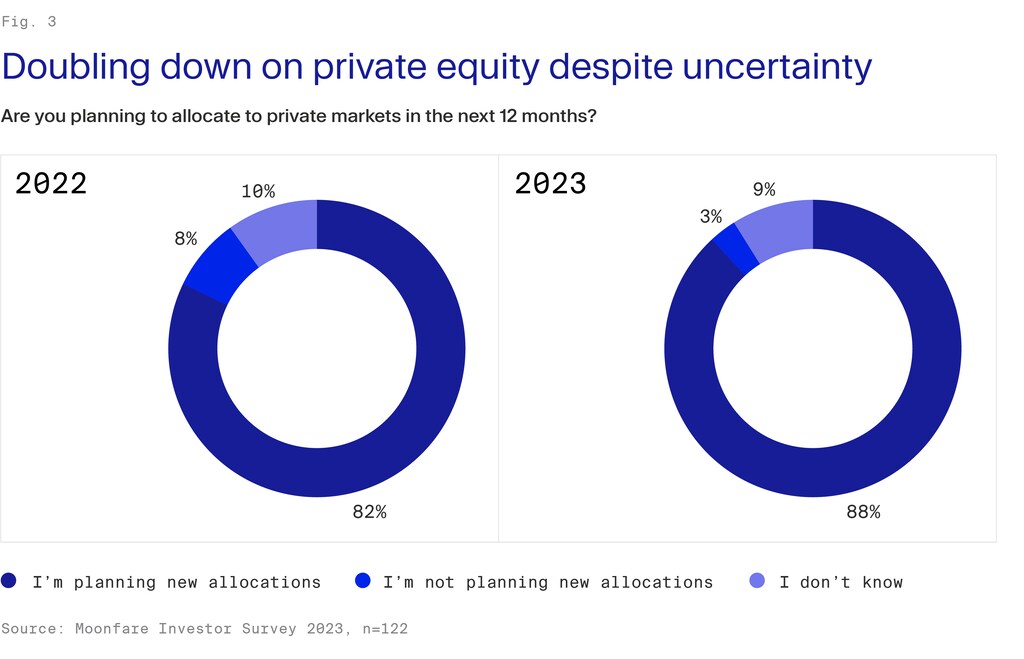
La encuesta recogió un creciente apetito por los mercados privados, ya que el 88 % de los encuestados ha indicado nuevas asignaciones en los próximos 12 meses, seis puntos porcentuales más que el año anterior (véase la Figura 3). Pero ¿qué estrategias concretas están considerando?
Las estrategias tradicionales de mercados privados, como las adquisiciones apalancadas, el capital riesgo y el capital de crecimiento, siguen siendo populares por su potencial de diversificación y por el acceso a gestores de fondos consolidados con historiales de obtención de rendimientos atractivos ajustados al riesgo.
Las adquisiciones apalancadas, por ejemplo, siguen siendo la opción preferida. La encuesta reveló que el 83 % de los encuestados posee participaciones en estas inversiones, un aumento de 16 puntos porcentuales respecto a 2022 (véase la Figura 4).
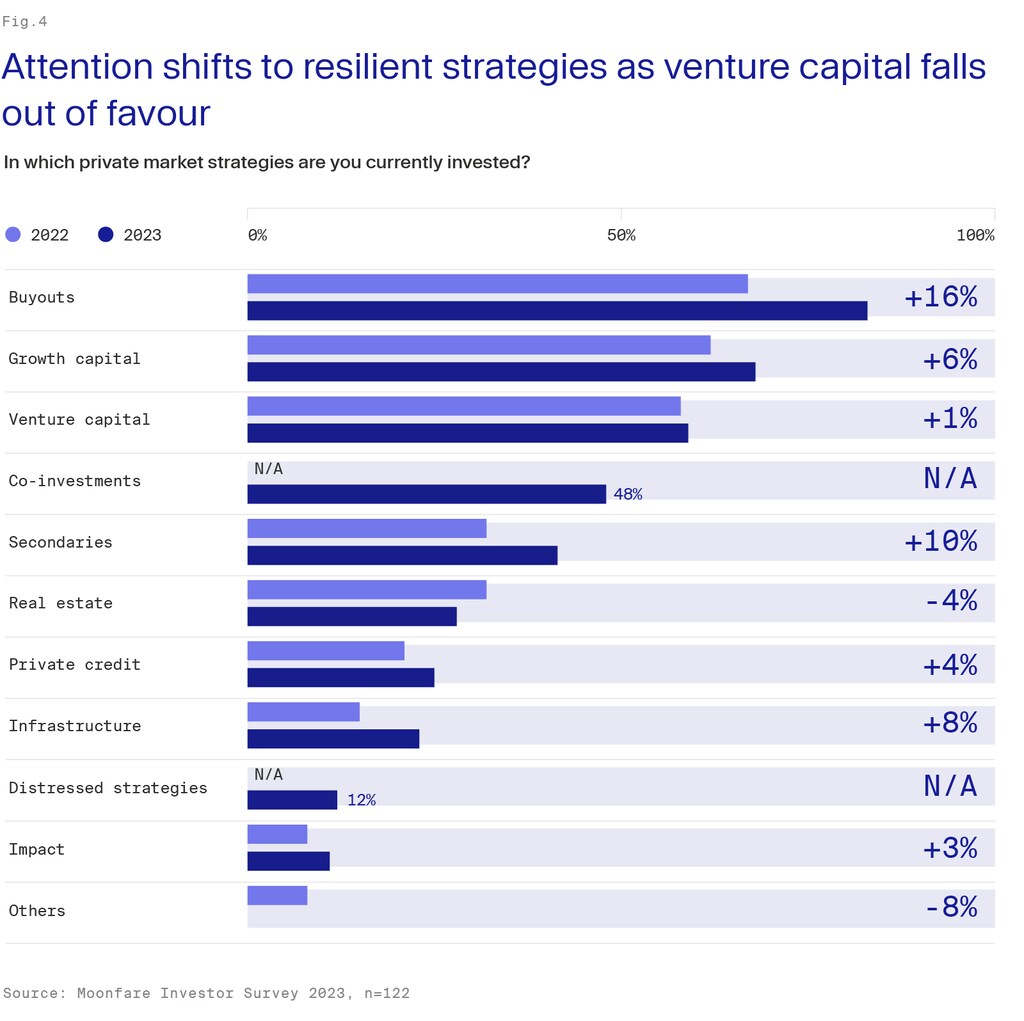
Sin embargo, en 2023 también se ha observado una creciente inclinación hacia estrategias orientadas a la generación de ingresos, como las infraestructuras y el crédito privado. Estos activos resultan especialmente atractivos en un entorno de tipos de interés e inflación elevados, que normalmente perjudican a las inversiones tradicionales.
Las infraestructuras podrían ser una incorporación especialmente atractiva a una cartera madura y diversificada, ya que ofrecen posibles coberturas frente a la inflación y la volatilidad. Las infraestructuras suelen ser una inversión a largo plazo que puede mantener su valor a lo largo de los ciclos económicos y puede tener un riesgo y una rentabilidad bajos. Mientras que el año pasado solo el 15 % de los encuestados afirmó poseer participaciones en activos de infraestructuras privadas, en 2023 esta proporción ha crecido hasta casi una cuarta parte.
Muchos también están explorando ahora el ámbito de las inversiones secundarias, que implica fondos que adquieren participaciones ya existentes en empresas de cartera subyacentes, por lo general con descuento. Casi el 42 % de los encuestados afirma tener intereses en fondos secundarios, un notable aumento de 10 puntos porcentuales respecto a la encuesta del año pasado.
Aunque las inversiones secundarias tienen un potencial de rentabilidad inferior al de las inversiones primarias, pueden proporcionar una diversificación inmediata a través de cosechas más antiguas, que en ocasiones incluyen cientos de empresas subyacentes.
3. Las perspectivas económicas siguen siendo sombrías
Aunque muchos de los inversores que participaron en la encuesta pueden mostrar un sentimiento optimista hacia los mercados privados, esto contrasta marcadamente con su perspectiva mucho más pesimista sobre la economía mundial. De hecho, la encuesta reveló que el 46 % de los encuestados tiene una «mala sensación» sobre las condiciones económicas, y solo el 16 % se siente optimista (véase la Figura 5). Estos resultados siguen siendo una mejora respecto al año pasado, en el que predominaron las preocupaciones por una recesión y las continuas subidas de los tipos de interés.
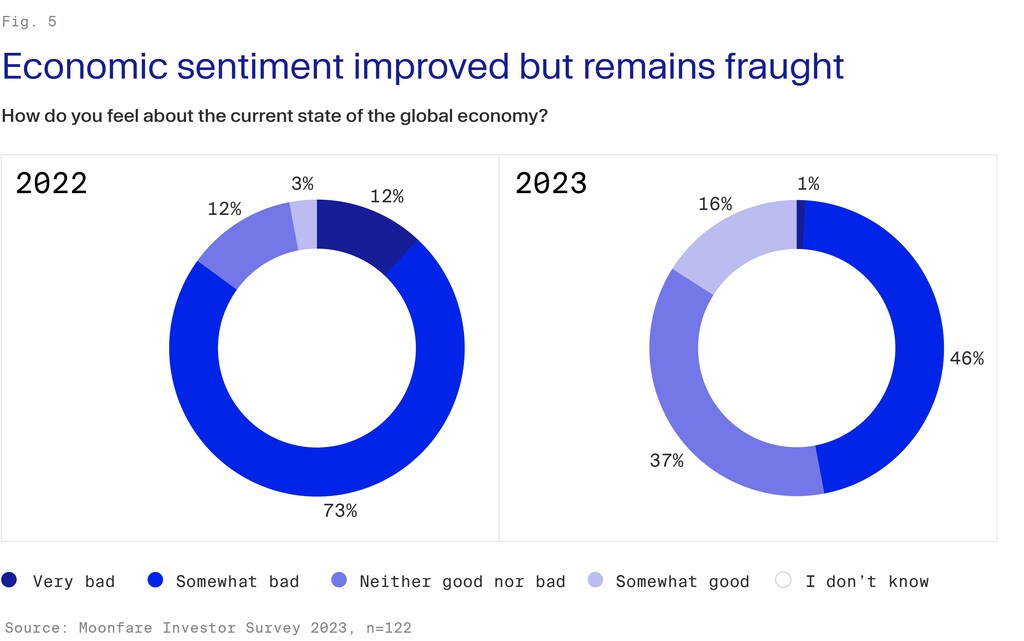
Al mismo tiempo, los participantes en la encuesta se muestran cautelosos respecto a las perspectivas económicas a corto plazo: la mitad espera que la situación actual se prolongue entre uno y dos años más, mientras que el 28 % es más optimista y anticipa una caída que dure entre seis y 12 meses antes de una recuperación.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Mediante el fomento de la cooperación y la generación de conocimiento, el Centro ayuda a los socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Con el cambio de los ciclos económicos, la encuesta muestra cómo muchos inversores están actuando, replanteando sus prioridades y destinando capital a inversiones oportunas, adaptadas a la nueva realidad económica. Los mercados privados tendrán un papel cada vez más visible en este proceso, ofreciendo a las personas oportunidades que pueden brindar una diversificación real y conservar el potencial de rentabilidad al alza.
Lea la política de exención de responsabilidad de Moonfare aquí.
Puede encontrar el documento técnico del informe, elaborado en colaboración con Accenture, Lazard, Apollo, AXA, Motive Partners, BMO Financial Group, Carta y Moonfare aquí. Otras organizaciones colaboradoras son Broadridge, BNY Mellon, Deutsche Bank, Edward Jones, Grayscale Investments, J.P. Morgan, Julius Baer, New York Stock Exchange, Partners Group y Robinhood.




