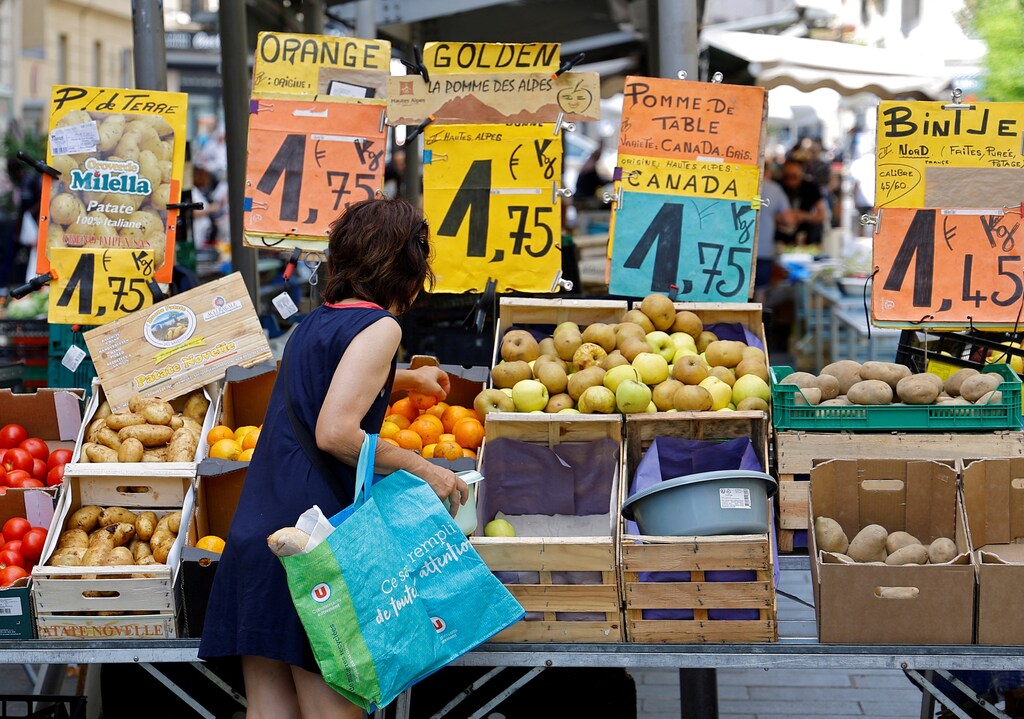
Los optimistas describieron inicialmente el repunte inflacionario mundial como transitorio: la realidad de la situación dista mucho de serlo.
Cada vez más expertos sugieren que los precios más altos podrían resultar más intransigentes y volátiles de lo previsto.
Los esfuerzos por frenar el repunte de precios se complican aún más, ya que muchos factores inflacionarios trascienden el mandato de cualquier autoridad monetaria.
La economía mundial está bajo el ataque de una fuerza insidiosa: la inflación. El grado en que las expectativas de inflación futura se arraiguen en la mentalidad de los consumidores, las empresas y los inversores determinará la durabilidad de este enemigo y su impacto corrosivo en la economía mundial durante (potencialmente) los años venideros.
Previsiones económicas siguen siendo optimistas respecto al nivel futuro de la inflación: prueba de la confianza que se mantiene en la capacidad de los banqueros centrales para sofocarla. Sin embargo, las convicciones pueden cambiar rápidamente, destrozando convenciones muy arraigadas. En lugar de un regreso a la tendencia pasada de subidas de precios interanuales moderadas, ¿podría la economía mundial estar entrando en un nuevo paradigma: un periodo definido por una inflación de referencia más alta y volátil?
Un largo periodo de subidas de precios moderadas—sustentado estructuralmente por una mayor integración económica mundial, los avances tecnológicos y una demografía favorable— del que disfrutaban los consumidores, las empresas y los inversores de todo el mundo ha llegado a su fin. Impulsados por los pagos de estímulo de la COVID-19, los precios comenzaron a dispararse en 2021 a medida que los países salían de los confinamientos. La demanda de los consumidores se disparó por la demanda acumulada; la actividad económica se impulsó. Los optimistas describieron inicialmente el repunte inflacionario resultante como transitorio: la realidad de la situación dista mucho de serlo.
En junio de 2022, la inflación en Estados Unidos alcanzó el 8,6%, un máximo de 40 años. Mientras tanto, la inflación en toda la Unión Europea fue del 10,9% en septiembre de 2022. En Türkiye, la inflación oficialmente registrada alcanzó un asombroso 54,8% en el primer trimestre de 2022, mientras que las cifras no oficiales apuntan a un múltiplo de tres veces ese número. La lista sigue.
En respuesta, los principales bancos centrales, entre ellos la Reserva Federal de Estados Unidos y el Banco Central Europeo, entre otros muchos—subieron los tipos de interés para frenar la expansión económica y contener la inflación. Si bien hay algunos indicios de moderación de precios provocada por la desaceleración de la demanda agregada (por ejemplo, el precio del crudo Brent ha caído un 25% desde marzo), los índices de precios en todas las regiones y sectores siguen siendo inaceptablemente altos. No obstante, algunos de los mercados de activos más críticos del mundo han aceptado en gran medida la capacidad y eficacia de los bancos centrales para combatir la inflación, proyectando niveles bajos de inflación en el futuro. Gracias a una política monetaria excepcionalmente bien calibrada, el futuro estipulado consistirá en una leve desaceleración económica, en lugar de una recesión profunda, y en el regreso a una política monetaria más acomodaticia en 2023.
Un pronóstico tan optimista podría resultar prematuro.
Cada vez más expertos sugieren que los precios más altos podrían resultar más intransigentes y volátiles de lo previsto. Por ello, las más recientes Chief Economists Outlook declararon este momento un “momento de peligro económico significativo”. El informe señala que la inflación alta y sostenida supone una carga importante para los consumidores, especialmente para las comunidades de bajos ingresos, ya que actúa como un impuesto regresivo que afecta de forma desproporcionada a los hogares de menores ingresos.
La inflación, ¿ha llegado para quedarse?
Las comunidades de bajos ingresos son más vulnerables a las crisis económicas debido a sus bajas tasas de ahorro e inseguridad laboral. Por ejemplo, si en Estados Unidos no se materializa el escenario “Ricitos de Oro”, con una inflación futura de aproximadamente el 2% y una recesión leve, la Reserva Federal se verá obligada a seguir subiendo los tipos, lo que moderará aún más la demanda agregada, frenará el empleo y agravará las ya notables crisis de asequibilidad, como las observadas en los mercados de vivienda. Las mismas dinámicas existen a nivel mundial, como se expone en un análisis reciente de Swiss Re, que señala: “con una inflación persistente y generalizada, el endurecimiento monetario debe continuar, incluso a costa de una recesión más profunda y/o una corrección del mercado.”
En un reciente debate a puerta cerrada celebrado durante las reuniones anuales del Fondo Monetario Internacional (FMI) en Washington D.C., un gobernador de un banco central de una economía emergente significativa recordó a los ejecutivos reunidos lo instructiva que podía ser la experiencia de los mercados emergentes en la lucha contra la inflación. “Según las lecciones de las economías emergentes, el camino hacia la reducción de la inflación nunca es lineal. Pero las curvas forward de los mercados desarrollados son sorprendentemente lineales en este momento, lo que parecería incompatible con las experiencias históricas en otras partes del mundo”, afirmó el gobernador.
Un creciente coro de voces de los sectores privado y oficial también apunta a un futuro más cauteloso. “Las dos últimas décadas de inflación, crecimiento y salarios del “2%” han llegado a su fin”, señaló Bank of America en un reciente análisis de Global Research. “Nos dirigimos hacia un mundo del “5%”.” El FMI también informó de que se prevé que la inflación mundial descienda al 6,5% en 2023 y luego al 4,1% en 2024. “Esperamos que la inflación mundial alcance su punto máximo a finales de 2022, pero que se mantenga elevada durante más tiempo de lo previsto anteriormente”, afirmó el FMI en un informe de octubre.
Otros factores complican aún más el papel de los banqueros centrales en el control de la inflación, ya que trascienden el mandato de cualquier autoridad monetaria. Entre ellos figuran los problemas de la cadena de suministro derivados de los confinamientos en China, la escasez de alimentos relacionada con el cambio climático, las interrelaciones entre el aumento de los precios de la energía y de los alimentos, los cambios demográficos como el envejecimiento de la población, la relocalización de la producción (reshoring) y el «friend-shoring», el “greenflation” y el repliegue o aislamiento de China. Si no se controlan, estos factores podrían aportar un lastre no deseado a las presiones inflacionistas mundiales.
De hecho, puede que hagan falta más que unos pocos trimestres de medidas severas por parte de los bancos centrales para eliminar la inflación.
Sin duda, los daños colaterales en términos de pérdidas económicas, desempleo y depreciación del valor de los activos (ya demostrables) son difíciles de prever. Los observadores atentos de los mercados de capitales hablan de nuevas grietas en los sistemas financieros provocadas por la subida de los tipos de interés. Entre las consecuencias no deseadas más comunes del aumento de los tipos figura la inestabilidad financiera, ya que el sistema financiero mundial soporta una presión creciente por la salida de liquidez del sistema y las carteras de activos de larga duración construidas en un entorno de tipos bajos sufren fuertes pérdidas. Por último, están los cambios políticos no deseados y las tensiones socioeconómicas provocadas en épocas de mayor austeridad.
Quizá los optimistas tengan razón y el mundo vuelva al entorno de crecimiento real moderado de la memoria reciente, con una volatilidad de precios bien controlada. Sin embargo, si la historia sirve de guía, los consumidores, las empresas y los inversores podrían estar mejor preparados si se preparan para tiempos más austeros y menos predecibles por delante.




