El sector de la banca abierta, en rápida expansión, ofrece beneficios tanto a la industria fintech como a los clientes.
Al respaldar a los emprendedores, puede ayudar a los gobiernos a diversificar sus economías.
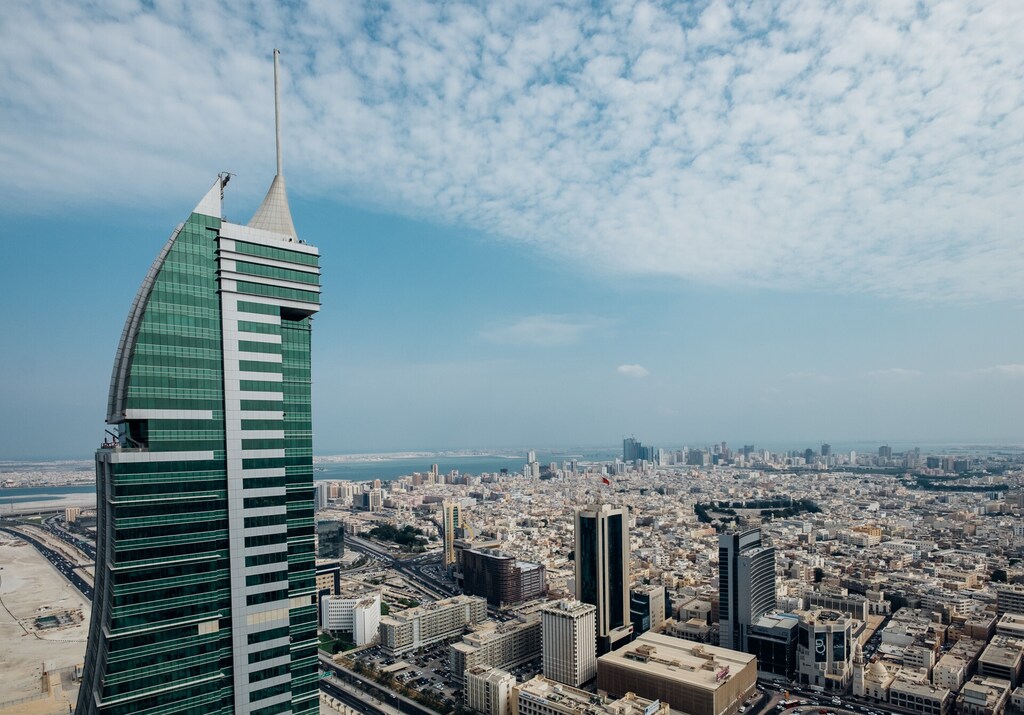
Baréin lidera los esfuerzos de Oriente Medio por introducir la banca abierta y fomentar una mayor inclusión financiera.
Para el próximo año, más de 130 millones de personas en todo el mundo se prevé que utilicen servicios de banca abierta, un incremento de alrededor de cinco veces en solo cuatro años. Se prevé que el tamaño global del mercado de banca abierta crezca aproximadamente diez veces durante la década de 2020.
La tecnología de banca abierta permite a las empresas fintech, con consentimiento explícito, acceder a los datos financieros de una persona o empresa a través de protocolos de software conocidos como API (interfaces de programación de aplicaciones). Tradicionalmente, estos datos financieros solo eran conocidos por el banco del cliente. Estas empresas pueden luego utilizar estos datos para ofrecer productos o servicios financieros personalizados y mejorados.
Es un desarrollo que está transformando la industria financiera al fomentar la innovación y permitir el desarrollo de productos financieros innovadores para particulares y empresas. Para los clientes, los beneficios de la banca abierta son claros: les permite acceder a nuevos servicios y herramientas financieras, como información personalizada sobre sus patrones de gasto, asesoramiento de inversión y herramientas de presupuesto, entre otras.
La revolución de la banca abierta
La banca abierta también permite a los proveedores fintech desarrollar nuevos productos, como soluciones de pago y transferencia de fondos más eficientes. BenefitPay, por ejemplo, es una aplicación bahreiní que facilita pagos casi en tiempo real entre particulares o de particulares a empresas.
Servicios como BenefitPay son un cambio de juego para el sector de los pagos y para la experiencia del cliente. La dimensión de la experiencia del cliente se ve respaldada por el auge del volumen de transacciones de BenefitPay, que ha crecido a una tasa de crecimiento anual compuesta del 73 % en los últimos tres años. Estas aplicaciones también apoyan a las pequeñas empresas desatendidas que tradicionalmente han tenido dificultades para acceder a los canales de pago con tarjeta. Ya no obligados a depender del efectivo, estos pequeños emprendedores pueden hacer crecer mejor sus negocios.
De este modo, la innovación financiera es una estrategia clave para los gobiernos que desean diversificar sus economías. La oportunidad de mercado en Oriente Medio es significativa debido a su creciente población y a la alta adopción de teléfonos inteligentes: Baréin, por ejemplo, tiene una tasa de penetración de internet del 98%.
La banca abierta está despegando en todas las regiones, con países como el Reino Unido, Australia, Singapur y Hong Kong, todos reconocidos como pioneros en este ámbito. Mientras algunos reguladores imponen normas de banca abierta mediante reglamentos, otros desempeñan el papel de facilitadores.
Impulsar la fintech en Oriente Medio
En Oriente Medio, Baréin fue el primero en adoptar la banca abierta. El Banco Central de Baréin emitió normativa específica sobre banca abierta en 2018, seguida en 2020 por el Marco de Banca Abierta de Baréin, que garantiza la coherencia al establecer un conjunto común de especificaciones de API y directrices sobre seguridad y experiencia del cliente.
Baréin fue también el primer país de la región en ofrecer un entorno de pruebas regulatorio nacional (sandbox), que permite a las empresas probar sus soluciones de banca abierta en un entorno controlado, fomentando la experimentación y el crecimiento. Otros países de la región, como Arabia Saudí y los Emiratos Árabes Unidos, también están introduciendo o desarrollando enfoques similares.

El Banco Central Saudí (SAMA), por ejemplo, lanzó su Open Banking Lab en enero de 2023 para apoyar la visión 2030 del país para el crecimiento económico mediante un entorno de pruebas (sandbox), casos de uso corporativos y minoristas, normativa y requisitos de certificación. El Banco Central de los Emiratos Árabes Unidos está trabajando en un Programa de Transformación de la Infraestructura Financiera, cuya implementación está prevista para 2026.
A medida que más países del Consejo de Cooperación del Golfo (CCG) adopten normativas de banca abierta, la colaboración transfronteriza para alinear los enfoques nacionales puede mejorar la integración financiera regional y reforzar la posición de Oriente Medio como centro mundial de inversión y talento en fintech.
Innovación e inclusión
Con las crecientes pruebas de los beneficios sociales de la banca abierta, ocho de los 18 bancos centrales y autoridades monetarias de la región MENA destacan la inclusión financiera como máxima prioridad al reformar sus normativas financieras.
La banca abierta tiene el potencial de crear un ecosistema financiero integrado, al permitir el intercambio de datos y mejorar la transparencia financiera. Permite el movimiento fluido de fondos a través de soluciones de pago integradas y promueve la colaboración entre los distintos actores del sector financiero. Esta cooperación permite desarrollar nuevos productos y servicios financieros centrados en las necesidades de los clientes, mejorando en el proceso su satisfacción y lealtad. También fomenta la inclusión financiera al hacer que los servicios financieros sean más accesibles para la población no bancarizada y con acceso bancario insuficiente.
Los gobiernos del CCG ya han adoptado medidas positivas y eficaces hacia la inclusión financiera. La banca abierta puede contribuir aún más ofreciendo a las pymes un mejor acceso a los servicios financieros y proporcionando un medio alternativo para recibir pagos a las pymes que no tienen acceso a servicios de adquirencia comercial.
La banca abierta también permite a los bancos acceder a fuentes de datos alternativas para la evaluación crediticia, ya que las evaluaciones tradicionales suelen basarse en un conjunto reducido de datos que puede excluir a las pymes y a las personas que no han tenido la oportunidad de construir un perfil crediticio convencional. Esto amplía el acceso a los préstamos, al reducir las molestias que supone para los prestamistas recopilar datos en los que basar las ofertas de crédito. También permite a los proveedores de servicios financieros personalizar las ofertas de otros productos financieros, en lugar de dirigirse a una clase completa de clientes.
Por último, la banca abierta permite a los proveedores externos regulados crear productos y servicios financieros superiores, ayudando a los clientes a acceder a soluciones financieras más adecuadas a sus necesidades.
La experiencia de mercados de banca abierta más maduros demuestra el potencial del sector para cultivar una nueva cultura de innovación y competencia en los servicios financieros, al reducir las barreras de entrada para nuevos actores e incentivar a los bancos tradicionales a centrarse más en el cliente.
¿Cómo fomenta el Foro Económico Mundial una economía digital sostenible e inclusiva?
Aunque la banca abierta en Oriente Medio aún se encuentra en las primeras etapas de implementación, el ritmo actual de progreso apunta a un gran potencial para materializar las visiones económicas de los gobiernos, transformando el panorama financiero de la región.




