Crece el interés por la «banca abierta», que permite a los consumidores autorizar a proveedores externos a utilizar la información financiera que conserva su banco para desarrollar nuevos productos;
Los avances del sector varían según la región, pero la demanda y el uso de servicios de banca abierta se han acelerado aún más con la pandemia de COVID-19;
Sin embargo, para que la banca abierta sea exitosa y sostenible, más bancos deben adoptar una arquitectura digital integral.
En los últimos años, la tecnología ha facilitado una apertura progresiva de la industria bancaria. Ha dado paso a una era de colaboración, y no solo de competencia, entre los bancos tradicionales y las empresas fintech.
Esto genera grandes oportunidades para mejorar la banca, en particular mediante soluciones personalizadas y adaptadas a cada ámbito de la gestión del dinero. A medida que la sociedad se recupera de la pandemia de coronavirus, esto incluye prevenir el fraude contra las personas vulnerables, así como ayudar a quienes tienen ingresos impredecibles a gestionar sus finanzas y obtener una hipoteca.
Uno de los principales motores de este cambio es la «banca abierta», que permite a los consumidores autorizar a proveedores externos a utilizar la información financiera que conserva su banco para crear nuevos productos y servicios mediante una tecnología conocida como interfaces de programación de aplicaciones (API).
Los primeros pasos concretos se dieron a finales de la década de 2010, con la Iniciativa de Banca Abierta del Reino Unido y la Directiva de servicios de pago de la UE (PSD2) que entró en vigor en 2018. Unos años después, y tras el amplio impacto de la pandemia de coronavirus, es un buen momento para reflexionar sobre el alcance que ha logrado la banca abierta.
Un nuevo informe de Tenemos, en colaboración con Economist Intelligence Unit (EIU) arroja luz sobre nuestros avances hacia la banca abierta y presenta cuatro conclusiones importantes:
1. Hay interés
La innovación es imprescindible para los bancos actuales. Se enfrentan a una intensa presión sobre los costes, una competencia feroz y expectativas de los clientes cada vez mayores. Solo podrán responder a estos desafíos si ofrecen a sus clientes productos, servicios y experiencias nuevos y diferenciados. La banca abierta es una oportunidad para lograrlo.
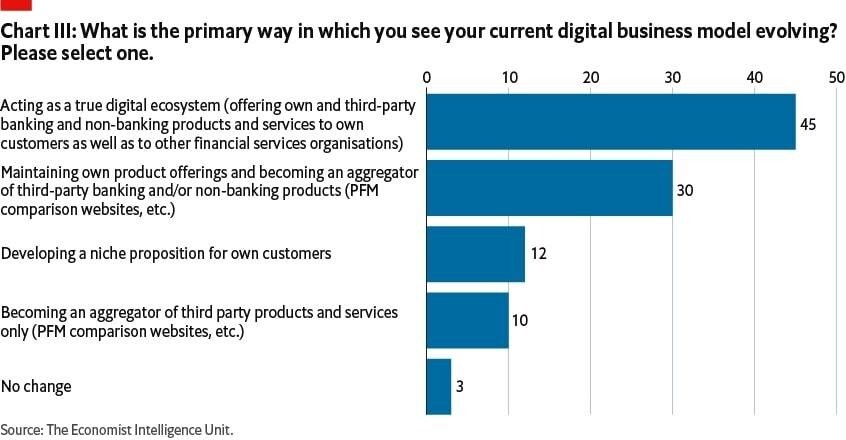
Más de la mitad de las personas encuestadas para nuestro informe de 2020 ocupaban puestos directivos de alto nivel; el 29% de los encuestados señaló las iniciativas de banca abierta como su estrategia de innovación elegida. Además, el 45% de los ejecutivos afirmó que quiere que sus bancos se conviertan en «ecosistemas digitales», para los que la banca abierta es fundamental. Un ejemplo es Nordea, un banco nórdico pionero y uno de los actores más destacados en el ámbito de la banca abierta. Recientemente se asoció con la empresa fintech Tink para ofrecer a sus clientes una visión integral de todas sus finanzas, incluidas hipotecas, ahorros, préstamos y cuentas corrientes, incluso las de otros bancos.
También está claro que los consumidores tienen interés: una encuesta reciente de IPSOS Mori reveló que al 75% de las personas les gustaría acceder a datos sobre cómo gastan su dinero.
2. Los avances varían según la región
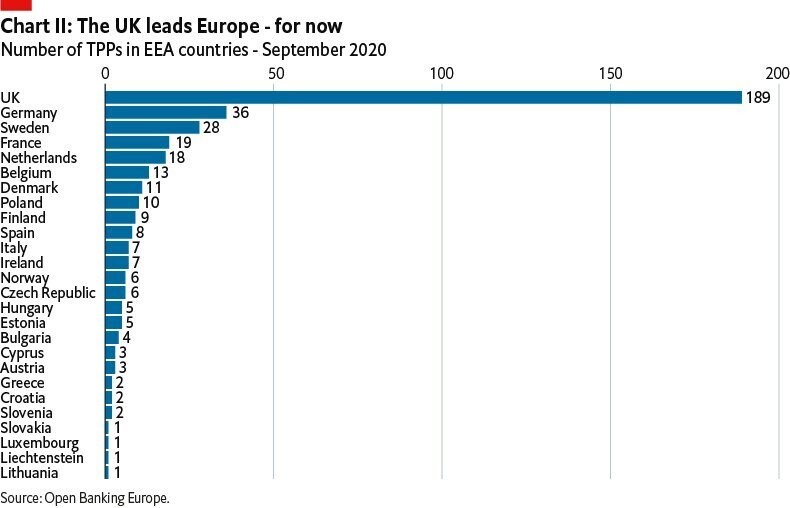
El Reino Unido es reconocido como líder en banca abierta. Ha adoptado un enfoque impulsado por la regulación y ha fijado plazos tempranos para que sus bancos más grandes construyan la infraestructura necesaria. Los nueve bancos más grandes del Reino Unido también financiaron un programa y una plataforma central, la Entidad de Implementación de Banca Abierta (OBIE), cuyo coste fue de al menos 60 millones de libras esterlinas. En su último informe anual, la OBIE señala que el sistema de banca abierta del Reino Unido cuenta con más de 3 millones de usuarios y más de 700 empresas que ya participan o están en proceso de incorporarse.
El enfoque de la Unión Europea respecto a la banca abierta también se centra en la regulación, mediante la PSD2. Sin embargo, aunque esta exige que los bancos creen API para interactuar con terceros, no ofrece orientación específica sobre cómo hacerlo. Como resultado, la banca abierta ha funcionado bien en algunos países de la UE. Un ejemplo es Bélgica, donde KBC ha lanzado una aplicación para varios bancos que integra socios como PayPal. A algunos Estados miembros aún les queda camino por recorrer y la banca abierta ha encontrado dificultades a través de las fronteras de la UE.
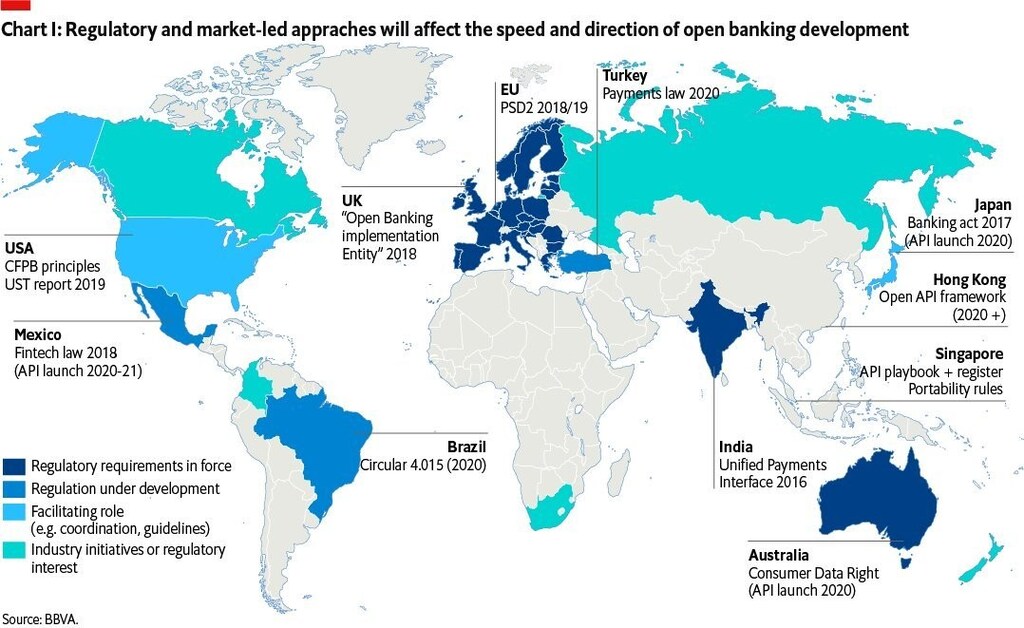
La banca abierta en Asia-Pacífico está en una etapa más temprana y, hasta ahora, ha estado impulsada por las fuerzas del mercado. Sin embargo, muchos países asiáticos, como Singapur y Hong Kong, están dando prioridad ahora a la banca abierta. La mayor disposición relativa de las personas de Asia a compartir sus datos debería propiciar un rápido crecimiento en los próximos meses y años. Mientras tanto, Australia ha introducido un nuevo Derecho de Datos del Consumidor que debería allanar el camino para que se convierta en líder de la banca abierta en la región de Asia-Pacífico.
En Estados Unidos, muchos bancos colaboran con empresas fintech como Plaid, PayPal, Intuit y Zelle. En comparación con Europa, los reguladores han adoptado un enfoque relativamente poco intervencionista, lo que permite al sector definir el camino a seguir para la normalización. Diversas iniciativas, como Financial Data Exchange, buscan normalizar las prácticas de banca abierta. Estados como California, Nueva York y Virginia han promulgado leyes de privacidad de datos. Se consideran un requisito previo para la banca abierta.
3. La COVID-19 y lo que viene después
La pandemia de coronavirus ha adelantado varios años la transformación digital de la banca. Ahora es menos probable que los consumidores acudan a sucursales o usen efectivo y más probable que adopten los canales digitales. Esta tendencia perdurará.
La pandemia ha dado un gran impulso a la banca abierta. La base de usuarios de la plataforma de banca abierta del Reino Unido se duplicó entre abril y septiembre de 2020. Mientras tanto, un estudio de la OBIE e Ipsos MORI mostró que el 50% de las pymes encuestadas había empezado a utilizar la banca abierta desde el comienzo de la pandemia.
Los consumidores también desean que la banca abierta avance más. Esto incluye facilitar la consulta de suscripciones recurrentes, reunir información sobre pensiones, permitir transferencias inmediatas de dinero entre cuentas de distintos bancos y ayudar a comprender mejor los gastos al agruparlos por categorías.
4. La tecnología digital es fundamental para el éxito futuro
Nuestro informe con EIU reveló que el 87% de los países cuenta con algún tipo de API abierta. Ya existen los componentes básicos, pero la banca abierta solo podrá ser exitosa y sostenible si cuenta con la confianza de los consumidores.
Los consumidores deben percibir un beneficio claro al compartir sus datos. Esto significa ofrecer productos diferenciados y personalizados, así como sistemas estables y fiables capaces de gestionar fuertes aumentos de la demanda y prestar un servicio rápido a medida que se expande la banca abierta.
Deben confiar en que sus datos estarán protegidos. Una encuesta internacional reciente de ING reveló que solo el 30% de los encuestados de toda Europa se sentía cómodo con que las empresas compartieran sus datos — incluso con su consentimiento. Del mismo modo, la Federación de Pequeñas Empresas del Reino Unido concluyó que la mayoría de las empresas desconfiaba de compartir datos bancarios por vía electrónica.
Los complejos sistemas informáticos heredados que aún utilizan muchos bancos no pueden generar esta confianza. Presentan un alto riesgo operativo, por lo que no permiten prestar nuevos servicios sin interrupciones. Carecen de la capacidad para crear y lanzar productos rápidamente, así como para innovar y ofrecer experiencias personalizadas hasta el más mínimo detalle.
Para que la banca abierta tenga éxito, los bancos deben adoptar una arquitectura digital integral.
Esto requiere plataformas bancarias modernas que sean:
Basadas en API abiertas: la única forma en que los bancos pueden colaborar con proveedores externos para crear valor;
Impulsadas por análisis de IA: esto permite que los proveedores externos procesen los datos con facilidad. También permite que los bancos utilicen los datos internamente y obtengan información de alta calidad para personalizar mejor sus servicios. Esta fue una prioridad máxima para casi un tercio (32%) de los encuestados en el estudio de EIU.
Con escalabilidad elástica: las tecnologías avanzadas, como la nube, pueden hacer frente a un uso que crece rápidamente y varía mucho;
Con alta seguridad: las plataformas de los bancos deben cumplir los más altos estándares de seguridad. Esto incluye aspectos como la autenticación, la autorización y el control de acceso.
¿Revolución o evolución?
Un cambio tan fundamental tardará en desarrollarse plenamente a escala mundial, pero no cabe duda de que la tendencia se está acelerando, aún más por la pandemia de coronavirus. Gracias a la tecnología bancaria avanzada, la banca abierta va camino de ser verdaderamente revolucionaria para los bancos, sus socios fintech y miles de millones de clientes bancarios en todo el mundo.




