Nuevos hallazgos de la Reserva Federal de Nueva York revelan que los millennials ya han acumulado más de US$1 billón de deuda.
Esta preocupante deuda, que aumentó más de un 22 % en apenas cinco años, supera la de cualquier otra generación de la historia. Esta situación puede hacer que te preguntes cómo acabaron los millennials en un estado tan lamentable.
Tan importante como la deuda es la forma en que las decisiones económicas de los millennials difieren de lo esperado. Son mucho más conservadores de lo que podrían indicar sus saldos de deuda. De hecho, en comparación con las generaciones anteriores, este grupo es mucho más conservador desde el punto de vista fiscal.
Producto de su época
Los millennials estadounidenses —personas nacidas entre 1981 y 1996— han experimentado la dualidad cósmica del yin y el yang como pocas generaciones.
Millones de personas de todas las generaciones aún no se han recuperado plenamente de la crisis financiera mundial, pero las muestras de riqueza extrema son más visibles que nunca gracias a las redes sociales.
Los millennials se benefician de avances espectaculares en la atención sanitaria, mientras viven una época marcada por una epidemia de opioides que ahora es una de las principales causas de muerte en Estados Unidos. Han sido testigos y protagonistas de avances tecnológicos trascendentales. Al mismo tiempo, deben conciliar las consecuencias éticas y financieras de 29 años de acciones militares en todo el mundo, dirigidas con frecuencia por Estados Unidos.
¿Influyen estas experiencias en el comportamiento de los millennials? Parece que los han llevado a ser más prudentes con su dinero, como está bien documentado en los estudios sobre este grupo.
En comparación con otras generaciones
Aunque los niveles de deuda acumulados por los millennials superan los de la generación anterior, la generación X, a una edad similar, la composición de esa deuda es muy distinta.
Según un informe de 2018 del Banco de la Reserva Federal de San Luis, la deuda hipotecaria de los millennials es alrededor de un 15 % menor y su deuda de tarjetas de crédito equivale a aproximadamente dos tercios de la de la generación X.
Sin embargo, la deuda por préstamos estudiantiles era más de un 300 % mayor. La deuda estudiantil afecta a un grupo de edades mucho más amplio que el de los millennials, con más de 43 millones de prestatarios, pero la carga pesa más sobre esta generación.
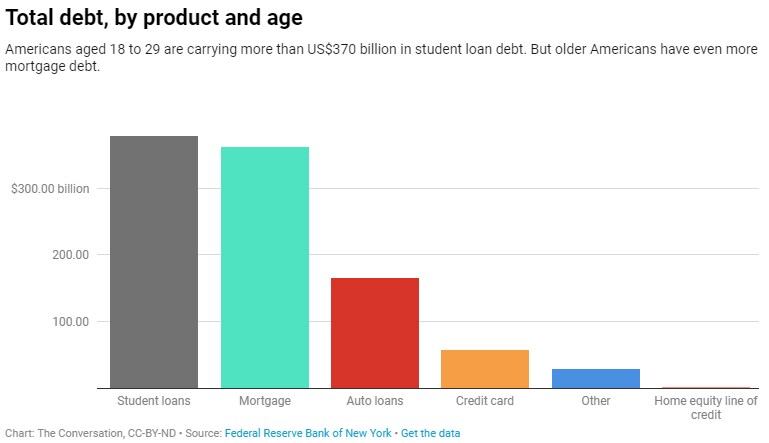
A juzgar por el comportamiento de las generaciones anteriores, parece que esta menor deuda hipotecaria y de tarjetas de crédito refleja una actitud más cautelosa de los millennials ante los riesgos financieros.
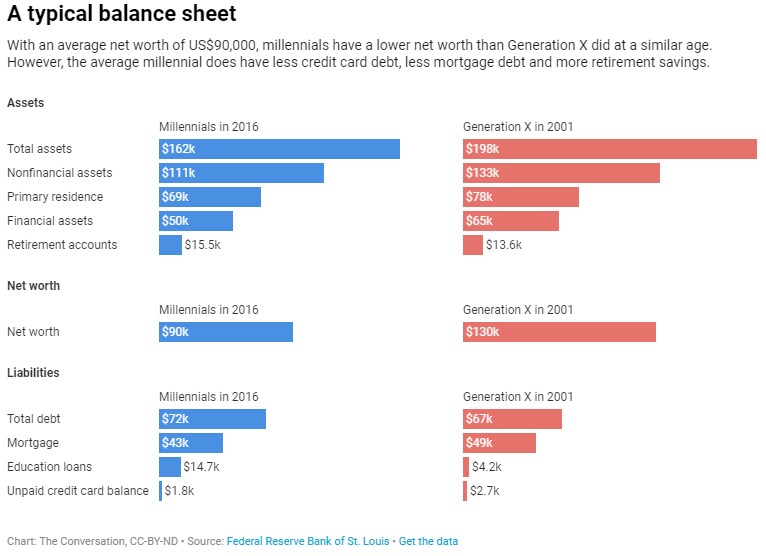
Otra diferencia notable de comportamiento entre generaciones es que los millennials tienen más ahorros para la jubilación que cualquier generación anterior a la misma edad. Mientras que las personas de la generación X habían acumulado unos 13.600 dólares en un momento similar, los millennials han ahorrado un promedio de 15.500 dólares en cuentas de jubilación.
Los millennials también están más comprometidos con la educación superior. Entre 2001 y 2016, el número de personas de entre 25 y 29 años con al menos un título universitario de cuatro años aumentó un 25 %.
Tanto el aumento de los ahorros para la jubilación como la educación adicional son conductas que los economistas podrían considerar estrategias de inversión prudentes, sobre todo si se combinan con una menor deuda de tarjetas de crédito. Sin embargo, estos cambios de actitud o perspectiva pueden ser difíciles de medir.
El mercado de la vivienda
Otro cambio significativo en los hábitos de gasto de esta generación es que los millennials retrasan su entrada en el mercado de la vivienda como propietarios y la asunción de la deuda asociada a tener una casa.
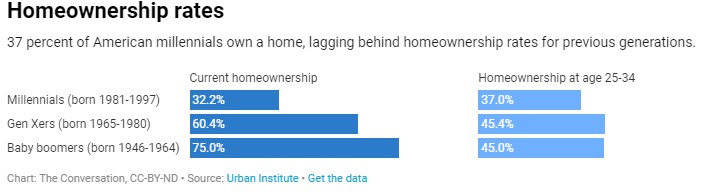
Las estadísticas de la Oficina del Censo de Estados Unidos y la Encuesta sobre la Comunidad Estadounidenseilustran esta marcada diferencia en la propiedad de viviendas. La proporción de millennials que tienen casa está unos 8 puntos porcentuales por debajo de la de las generaciones anteriores.
La deuda estudiantil fue señalada por la Reserva Federal como un factor que lleva a los millennials a retrasar la compra de una vivienda, en su informe Consumer and Community Context de enero de 2019Sin embargo, dada la propensión de los millennials a aportar más a sus cuentas de ahorro para la jubilación, no está claro que la deuda por préstamos estudiantiles sea por sí sola lo que les impide entrar en el mercado de la vivienda.
Por ejemplo, en los últimos años, la tendencia hacia la urbanizaciónha provocado un aumento de los precios de la vivienda en las ciudades. Esto se observa especialmente en los condados donde viven o a los que se trasladan más jóvenes. El encarecimiento de las viviendas cerca de los centros de empleo puede explicar en parte por qué los millennials han retrasado su entrada en el mercado inmobiliario.
¿Están mejor los millennials?
Quizá se necesite otra perspectiva del éxito para evaluar a la generación millennial, una que valore algo más que la adquisición de viviendas y otros activos tangibles, basada en la visión relativa de las generaciones mayores sobre las medidas del sueño americano.
Al fin y al cabo, las generaciones anteriores han conducido a los millennials por un camino de incertidumbre económica mundial y ciclos de auge y caída del mercado inmobiliario. Ahora los millennials muestran su reticencia a contraer deudas a tan largo plazo, dadas las épocas que han vivido y la rentabilidad económica real de las viviendas. Las viviendas rinden apenas algo más que la tasa de inflación, y al tener en cuenta los impuestos, el seguro y el mantenimiento, resultan aún menos atractivas.
El resultado neto de estos cambios de comportamiento, junto con las condiciones económicas del entorno, es que el patrimonio neto promedio de los millennials ronda los 90.000 dólares, frente a los 130.000 dólares de la generación X a una edad similar.
Pero sostengo que el patrimonio neto no cuenta toda la historia. Los millennials han dado prioridad a la educación superior, por lo que han pasado menos tiempo trabajando que sus pares de la generación X. Dada esta preferencia por la educación frente al empleo, las cifras de patrimonio neto son bastante lógicas. Aunque alguien podría afirmar que en unos años estos millennials «se pondrán al día» y entrarán en esta etapa de endeudamiento como propietarios, quizá su forma de ver la vida reste importancia a la adquisición de bienes.
Aunque la deuda estudiantil a largo plazo ha reducido la capacidad de los millennials para acumular activos al mismo ritmo que las generaciones anteriores, muchos de esta generación parecen haber adoptado una visión alternativa de los activos, y prefieren adquirir experiencias y acumular ahorros en vez de cosas. Los estudios muestran que las experiencias conducen a una felicidad más duraderay pueden ofrecer otra perspectiva para evaluar la situación financiera de los millennials.




