Hay buenos argumentos tanto a favor como en contra de la idea de que una mayor flexibilidad del mercado laboral beneficiará a una economía durante una recesión. Esta columna presenta nuevas evidencias sobre esta cuestión, utilizando datos de España durante la crisis crediticia de 2008–09. Los resultados muestran que las empresas con restricciones crediticias crecen más rápido si están sujetas a restricciones menos estrictas para contratar y despedir, siempre que tengan capacidad tecnológica para sustituir capital por trabajo. Los hallazgos ofrecen un argumento a favor de una legislación laboral más flexible.
Los economistas y los responsables de formular políticas tienden a creer que la calidad de las instituciones de mercado influye positivamente en el desempeño económico. Por ello, las reformas estructurales suelen ser una condición para conceder asistencia fiscal a países en dificultades. Un paquete de reformas estructurales suele incluir medidas para liberalizar el mercado laboral de un país o hacerlo más flexible; por ejemplo, facilitando la contratación y el despido de trabajadores. Se afirma que estas medidas reportan grandes beneficios económicos a los países que liberalizan sus mercados (Dustmann et al. 2014). También hay buenos argumentos para sostener que unos mercados laborales más flexibles reportarán beneficios sustanciales a la economía de un país durante las recesiones, al facilitar la «destrucción creativa» y permitir que sigan creciendo las empresas con buenas perspectivas de crecimiento (Caballero y Hammour 1994). ¿Cuánto beneficia la flexibilidad del mercado laboral (por ejemplo, la capacidad de contratar y despedir trabajadores) al crecimiento de las empresas durante una recesión profunda? ¿Y cómo interactúa esa flexibilidad con la capacidad de una empresa para obtener crédito bancario?
Basándonos en investigaciones recientes, en esta columna presentamos nuevas evidencias de que una legislación flexible sobre la protección del empleo —es decir, un mercado laboral flexible— beneficia a empresas que, por lo demás, gozan de buena salud durante una crisis crediticia (Laeven et al. 2018). Demostramos un hecho sólido: las empresas con restricciones crediticias crecen más rápido si están sujetas a restricciones menos estrictas para contratar y despedir, siempre que tengan capacidad tecnológica para sustituir capital por trabajo. Nuestros resultados se basan en datos de España, un país con niveles estructuralmente altos de desempleo.
La regulación laboral en España se caracteriza por normas bien definidas y específicas según el tamaño de la empresa, conforme a las cuales la protección del empleo es notablemente más estricta para las empresas con más de 50 empleados. Aquí nos interesan dos normas. En primer lugar, el período de negociación en caso de despidos colectivos es el doble de largo para las empresas con más de 50 empleados, lo que suele traducirse en una indemnización por despido más alta por empleado. En segundo lugar, en las empresas con más de 50 empleados, un despido colectivo debe ir acompañado de un plan social para mitigar sus consecuencias para los trabajadores afectados. Además, estas empresas también deben llevar a cabo un plan especial de formación y recolocación de al menos seis meses, implementado por medio de una empresa de recolocación autorizada. Esto implica que el coste de contratar al trabajador marginal, dado que podría ser despedido (o prescindido) en el futuro, es más alto para estas empresas. Como resultado, será menos probable que las empresas sujetas a restricciones más estrictas para despedir contraten trabajadores adicionales cuando necesiten seguir creciendo.
La crisis crediticia de 2008–09 provocó un aumento repentino y drástico de los costes de endeudamiento de las empresas. Los bancos españoles no se vieron afectados por la crisis por igual, y algunos necesitaron grandes recapitalizaciones, por un importe total aproximado del 1,1 % del PIB. Aunque algunas de estas medidas se tomaron justo al comienzo de la crisis, otras operaciones de consolidación y la mayor parte de las nacionalizaciones se llevaron a cabo a lo largo de ella. Durante este período, las cajas de ahorros se vieron obligadas a transformarse en bancos comerciales, y el Fondo Europeo de Estabilidad Financiera prestó asistencia financiera para recapitalizar varios bancos. En total, 71 bancos fueron objeto de algún tipo de intervención. Si bien durante la crisis la oferta de crédito disminuyó en general, el nuevo crédito concedido por las cajas de ahorros afectadas cayó significativamente más. Los bancos débiles racionaron el crédito cobrando tipos de interés medios sustancialmente más altos que los bancos saneados (Bentolila et al. 2018). Por tanto, las empresas que se endeudaban con bancos afectados experimentaron un mayor aumento de los tipos de interés de sus préstamos, lo que les dio un mayor incentivo para sustituir capital por trabajo a fin de seguir operando.
Dentro del grupo de empresas que querrían sustituir capital por trabajo ante el endurecimiento de las restricciones al endeudamiento y una regulación laboral menos estricta, solo podrán hacerlo aquellas que puedan reemplazar fácilmente el capital por trabajo (es decir, las que presentan un alto grado de sustituibilidad entre trabajadores y máquinas, o una «sigma alta»). Por eso es importante identificar qué empresas pueden sustituir un factor de producción por el otro. (Nuestras estimaciones sectoriales de la elasticidad de sustitución van desde un mínimo de 0,4 en el sector de producción de coque hasta un máximo de 2,0 en el sector de la construcción, con una mediana de 0,9). Las perturbaciones en los balances llevan a los bancos a reducir el crédito a sus prestatarios, y numerosos estudios sostienen que este proceso afecta con mayor gravedad a las empresas pequeñas, pues sus proyectos de inversión son más opacos e inciertos (Berger y Udell 1995). Este efecto del tamaño de la empresa implicaría que, tras una perturbación en su banco principal, las empresas con menos de 50 empleados podrían sufrir más en términos de crecimiento, ya que los bancos restringen el crédito relativamente más para ellas. La figura 1 muestra las tasas de crecimiento antes y después de la perturbación crediticia para las empresas de nuestra muestra. Se observa claramente que, aunque las empresas pequeñas y grandes crecían a un ritmo aproximadamente igual hasta 2007, cuando llegó la perturbación en 2008, el crecimiento de las ventas disminuyó considerablemente más en las empresas pequeñas. Esto concuerda con restricciones crediticias más severas para las empresas pequeñas.
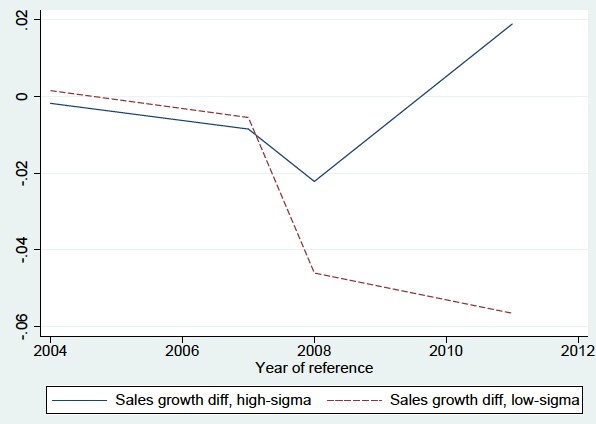
Sin embargo, la figura 2 demuestra que esta divergencia en las tasas de crecimiento se debe a las empresas de sectores en los que el capital y el trabajo no pueden sustituirse fácilmente entre sí (sectores de «sigma baja»). Al mismo tiempo, en los sectores en los que sí pueden hacerlo (sectores de «sigma alta»), las empresas afectadas con menos de 50 empleados registran un crecimiento relativamente mayor que las empresas afectadas con más de 50 empleados. Esto sugiere que, cuando no existe sustituibilidad entre estos dos factores de producción, el efecto del tamaño de la empresa puede prevalecer sobre el efecto de la protección del empleo, y que solo las empresas que pueden sustituir capital por trabajo se beneficiarán de leyes flexibles de protección del empleo cuando afronten restricciones crediticias.
Figura 1 Diferencia en el crecimiento de las ventas entre empresas pequeñas y grandes
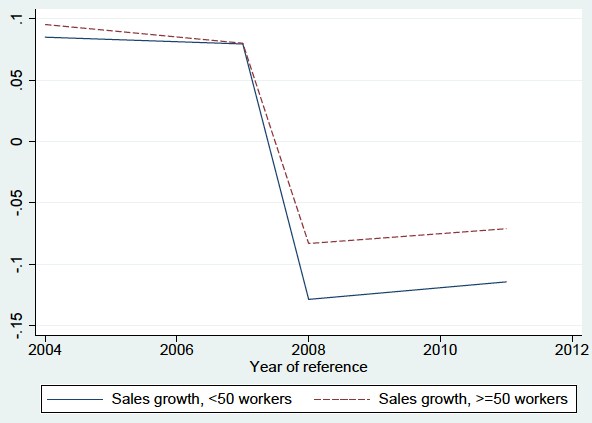
Figura 2 Diferencia en el crecimiento de las ventas entre empresas pequeñas y grandes, en sectores de sigma baja frente a sectores de sigma alta
El análisis utiliza el conjunto de datos Orbis, que contiene información completa sobre los balances de unas 110.000 empresas españolas, observadas tanto antes como después de la crisis, y abarca toda la distribución por tamaño de las empresas, desde aquellas con 1 empleado hasta las que tienen más de 1.000. El conjunto de datos también incluye información sobre las relaciones entre bancos y empresas, lo que permite medir de forma fiable el endurecimiento de las restricciones crediticias a nivel de empresa, aislando las empresas que mantienen relaciones de crédito con bancos que sufrieron graves problemas de balance durante la crisis. En total, el 26 % de las empresas de la muestra mantienen una relación de crédito con uno de los 71 bancos españoles que necesitaron intervención gubernamental durante la crisis.
El principal hallazgo es que las empresas españolas con menos de 50 empleados crecieron relativamente más rápido durante la crisis financiera, al verse expuestas a una perturbación crediticia negativa, que empresas más grandes con restricciones crediticias similares en sectores donde el trabajo y el capital pueden sustituirse más fácilmente entre sí. Este resultado se observa independientemente de factores específicos de la empresa, como los flujos de caja y el patrimonio neto, que varían con el tiempo y pueden afectar al crecimiento de la empresa cuando no hay perturbaciones crediticias ni regulación laboral específica según su tamaño. También se observa al controlar las diferencias entre empresas y sectores que no están relacionadas con el tamaño de la empresa. El efecto principal sigue apareciendo al comparar empresas pequeñas y grandes más próximas al umbral de 50 empleados, al controlar otras características subyacentes de la industria, como la dependencia de la financiación externa, y al limitar la muestra a empresas con una relación de crédito con un solo banco. Además, las empresas sujetas a una protección del empleo menos estricta en sectores con alta sustituibilidad entre trabajo y capital experimentan mayores tasas de crecimiento del empleo, pero no de la inversión. Esto confirma el mecanismo subyacente. Y, de manera crucial, el efecto principal es mucho más pronunciado en las empresas cuyo crecimiento de las ventas y la productividad era relativamente alto antes del inicio de la crisis. En conjunto, estos resultados sugieren que una protección flexible del empleo beneficia a las empresas que afrontan una perturbación exógena del coste de uso del capital, al permitirles sustituir capital por trabajo y, de este modo, seguir creciendo.
El patrón que revelan los datos aporta un argumento a favor de adoptar leyes laborales flexibles. Aunque estas reformas del mercado laboral pueden estar asociadas con la pérdida de empleos para algunas personas, en conjunto permiten que las empresas se recuperen más rápidamente de una recesión profunda cuyo origen está en el sector bancario. Desde la crisis financiera, España ha puesto en marcha un paquete de reformas del mercado laboral con el propósito de hacerlo más flexible y, en particular, de reducir el coste de los despidos para las empresas. Esto ha reducido la masa salarial de la empresa media y ha generado una recuperación económica y un descenso de los niveles de desempleo exorbitantemente altos. Para que estas reformas tengan éxito en general, es fundamental que los beneficios que obtienen las empresas se compartan con los trabajadores despedidos, ya sea mediante la creación de empleo o la redistribución.




