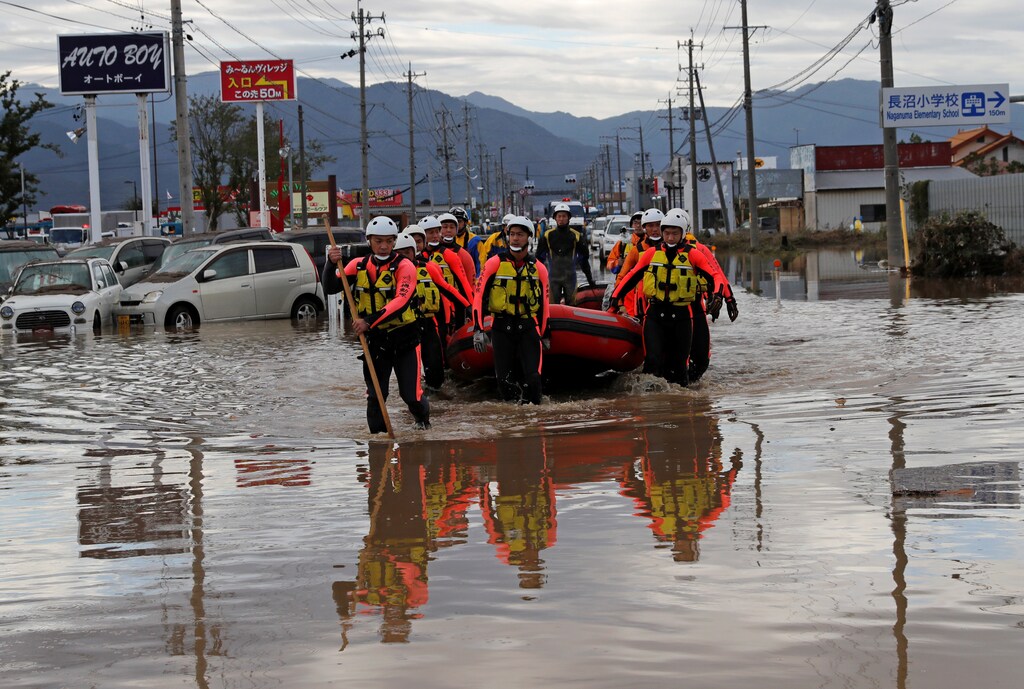
A mediados de octubre, mientras Japón era azotado por el tifón Hagibis –el más potente en más de seis décadas en golpear el país– también fue sacudido por un terremoto de magnitud 5,7. A medida que avanza el cambio climático, Japón, como el resto del mundo, afrontará desastres naturales cada vez más frecuentes y graves, lo que exigirá costosos esfuerzos de recuperación. Subir los impuestos no es la forma de pagarlos.
Poco después de que el gran terremoto y tsunami del este de Japón de 2011 devastara gran parte del país, dos economistas influyentes, Motoshige Ito y Takatoshi Ito, a quienes por lo demás admiro profundamente, propusieron en el Nikkei que, para no cargar a las generaciones futuras, el gobierno debería financiar la recuperación subiendo los impuestos en lugar de emitir deuda. Cientos de economistas respaldaron la propuesta.
Pero el planteamiento no podría estar más equivocado. De hecho, contradice la teoría de las finanzas públicas, que establece que la respuesta a shocks temporales, como desastres naturales o guerras, debe financiarse con aumentos temporales del déficit.
Aumentar los ingresos del gobierno lo suficiente para cubrir el gasto adicional sin alterar el equilibrio fiscal requeriría fuertes subidas de impuestos. Más allá del coste directo para los contribuyentes, esto impondría costes indirectos a la economía al distorsionar el mecanismo de mercado, debilitar los incentivos y mermar la eficiencia justo en el momento en que el país menos puede permitírselo.
Subir los impuestos para financiar la recuperación ante desastres equivale a imponer austeridad fiscal durante una recesión. Como han demostrado de forma contundente las experiencias de Grecia y otros países, aplicar recortes profundos del gasto durante una crisis deprime la renta nacional y socava el crecimiento, con lo que resulta aún más difícil para el gobierno devolver su deuda.
Del mismo modo que no obligarías a un niño herido a cargar una mochila pesada, es poco sensato cargar a una economía golpeada con impuestos más altos. Como la recuperación tras un desastre natural, al igual que una recesión, no dura para siempre, un país hace mejor en aplazar la consolidación fiscal hasta que la economía pueda soportarla mejor, es decir, una vez completada una recuperación en gran medida financiada con deuda.
Cuando planteé este argumento en 2011, los medios japoneses se mostraron reacios a publicarlo. Suscribían la idea, impulsada por el ministerio de Finanzas de Japón, ávido de ingresos, de que subir los impuestos tendrá el mismo efecto, ya sea ahora o en el futuro. Este argumento se basa en el concepto de equivalencia ricardiana: un gobierno no puede estimular la demanda de consumo a corto plazo con gasto financiado con deuda, porque la gente supone que lo que se gana hoy se compensará con impuestos más altos en el futuro.
Pero incluso el autor del concepto, David Ricardo, reconoció que se basa en un escenario teórico idealizado, en el que los agentes económicos mantienen los mismos objetivos y conciencia durante un horizonte temporal muy largo, más largo que cualquier vida humana. Más de un siglo después, Paul Samuelson demostró que, cuando los individuos viven un periodo finito en una sucesión de generaciones superpuestas, un escenario mucho más realista, la equivalencia ricardiana no se cumple, porque al menos algunas personas saben que el ahorro actual en impuestos no se verá igualado por pagos futuros. La carga recaerá, en cambio, sobre la generación siguiente.
En el mundo real, las reducciones de impuestos de hoy tienen los efectos de riqueza previstos, impulsando el gasto y el crecimiento. Samuelson también demostró que, en países con ahorro excedentario, el endeudamiento público mejora el bienestar nacional.
Tampoco es probable que los riesgos de impago soberano –la siguiente preocupación que los detractores de la recuperación financiada con deuda probablemente plantearían– sean tan graves como parecen. La Teoría Monetaria Moderna, que recientemente han reivindicado progresistas estadounidenses como la representante Alexandria Ocasio-Cortez, y economistas como James K. Galbraith –sostiene que los países que emiten su propia moneda nunca pueden quedarse realmente sin dinero, aunque sí afrontan riesgos de inflación. La teoría fiscal del nivel de precios respalda una conclusión similar, aunque algo más cauta.
Los economistas convencionales parecen cada vez más dispuestos a aceptar el gasto deficitario. Por ejemplo, Olivier Blanchard, antiguo economista jefe del Fondo Monetario Internacional, ha afirmado que “en países donde los tipos de interés son extremadamente bajos y los inversores consideran segura la deuda pública … pueden ser necesarios déficits fiscales mayores para compensar las limitaciones de la política monetaria”.
En Japón, subir los impuestos es hoy aún más desaconsejable, porque una subida del impuesto al consumo del 2% entró en vigor este mes. El primer ministro japonés Shinzo Abe ha subrayado la importancia de la medida para impulsar los programas de bienestar social, y la mitad de los ingresos se destinará a la educación preescolar gratuita, fundamental para feminizar la fuerza laboral y apoyar el desarrollo del capital humano en un país cuya población envejece rápidamente.
Por ello, Abe no aplicará una nueva subida de impuestos a corto plazo para financiar la recuperación ante desastres naturales. Él, a diferencia del ministerio de Finanzas, entiende que a veces –particularmente en el caso de shocks temporales– los gobiernos simplemente necesitan gastar.




