La crisis financiera mundial de 2007-2008 fue seguida de una contracción repentina y sin precedentes del comercio mundial, episodio conocido como el Gran Colapso del Comercio (Baldwin, 2009). Una de las explicaciones que comúnmente se han propuesto para este fenómeno es la reducción de la oferta de financiación del comercio tras la escasez de liquidez mundial (Ahn et al., 2011; Auboin y Engemann, 2012; Del Prete y Federico, 2014; Paravisini et al., 2015). Desde 2008, economistas y analistas han destacado que un mercado de financiación del comercio que funcione bien es esencial para el sistema comercial mundial. Se ha renovado la atención sobre los instrumentos utilizados para financiar el comercio, así como sobre la estructura y la regulación del mercado mundial de financiación del comercio (Asmundsson et al., 2011; BIS, 2014; Niepman y Schmidt-Eisenlohr, 2016a, 2016b, 2017).
La financiación del comercio es el ámbito más antiguo de las finanzas internacionales. Desde los inicios mismos de la historia del comercio internacional, los mercaderes y las empresas han necesitado capital de trabajo para financiar sus transacciones comerciales y han buscado métodos para reducir los riesgos inherentes al comercio a larga distancia. Sin embargo, se sabe relativamente poco sobre cómo evolucionó la financiación del comercio a muy largo plazo. En un estudio reciente, revisamos los principales avances en la financiación internacional del comercio desde la Edad Media hasta la actualidad y comparamos su estructura y gobernanza a lo largo del tiempo (Accominotti y Ugolini, 2019). Nuestro objetivo es comprender si existieron en el pasado estructuras alternativas que puedan aportar a los reguladores ideas sobre cómo diseñar una financiación del comercio más resiliente.
La aparición de la financiación del comercio
Históricamente, el instrumento más extendido para financiar el comercio de mercancías fue la letra de cambio. Una letra de cambio es una orden escrita de carácter privado dirigida por una parte (el librador) a otra (el librado), por la que se solicita el pago de una suma determinada en una fecha concreta a una tercera persona (el beneficiario). Las letras de cambio son instrumentos de pago y de crédito internacionales.
Hasta el inicio de la Edad Moderna, en Europa Occidental los productos de financiación del comercio consistían en instrumentos particulares emitidos por comerciantes y banqueros locales. En el siglo XIII, las compañías mercantiles italianas, con corresponsales en los principales centros comerciales europeos (Florencia, Venecia, Génova, Brujas, etc.), eran los principales proveedores de financiación del comercio. Es en este contexto donde surgió la letra de cambio medieval. La letra de cambio original no era un instrumento financiero estandarizado, sino más bien un certificado de un contrato de crédito privado celebrado entre dos agentes locales y que debía presentarse a un corresponsal extranjero (De Roover, 1953). En la Figura 1 se ofrece un ejemplo de una transacción financiada mediante una letra de cambio medieval.
Figura 1 La letra de cambio medieval
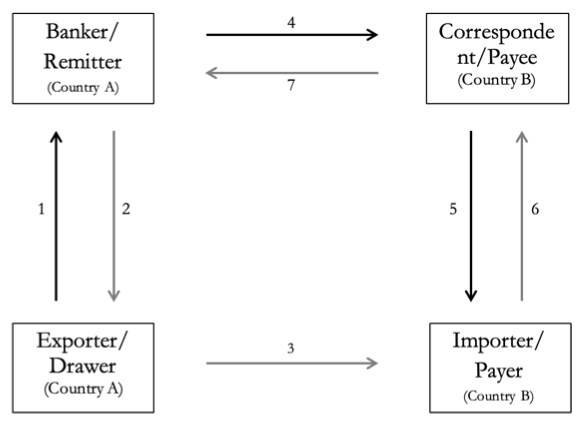
Nota: Este ejemplo se basa en una transacción descrita por De Roover (1953, pp. 45-47). Un exportador florentino (el librador), establecido en Brujas (país A), emite una letra de cambio y la vende a su banquero con sede en Brujas (el remitente, también originario de Florencia). La letra ordena al importador (el pagador, también florentino) en Barcelona (país B) que abone una suma determinada a un corresponsal específico en Barcelona (el beneficiario) del banquero con sede en Brujas, en una fecha futura determinada. 1. Emite la letra de cambio; 2. Compra la letra de cambio o proporciona efectivo; 3. Envía las mercancías; 4. Envía la letra; 5. Presenta la letra a su vencimiento; 6. Paga la letra a su vencimiento o proporciona efectivo; 7. Abona al remitente a su vencimiento.
La naturaleza de la letra de cambio cambió considerablemente en la Edad Moderna, cuando nuevas disposiciones legales en Amberes y Ámsterdam instituyeron el derecho a “negociar” las letras, es decir, la capacidad de transferir el derecho de cobro del acreedor original sobre el deudor a un tercero. La letra de cambio se transformó en un instrumento financiero negociable en mercados. No obstante, en ese periodo la circulación de las letras de cambio seguía limitada a un grupo relativamente reducido de comerciantes.
La financiación del comercio durante la primera globalización
Entre los siglos XVIII y XX, el mercado mundial de financiación del comercio se concentró cada vez más en torno a un centro financiero líder: Londres. En aquella época surgió en Londres un amplio mercado de descuento de letras de cambio, que evolucionó progresivamente hasta convertirse en el mercado monetario mundial. Durante la primera globalización, el comercio internacional se financió en su mayor parte mediante letras en libras esterlinas emitidas a través de agentes especializados en Londres, pero adquiridas por todo tipo de inversores nacionales y extranjeros. Las letras de cambio pagaderas en Londres se utilizaban para financiar transacciones comerciales en todo el mundo. La Figura 2 muestra un ejemplo de cómo una letra sobre Londres podía utilizarse para financiar una transacción comercial entre dos países extranjeros.
Figura 2 La letra sobre un aceptante londinense (o aceptación)
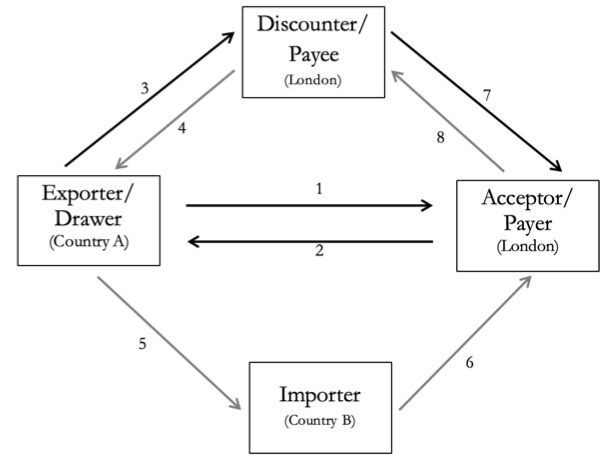
Nota: Un exportador del país A ha vendido mercancías a un importador del país B y necesita financiar la producción o el envío. El importador instruye al exportador para que gire una letra en libras esterlinas contra un aceptante londinense con el que mantiene una relación. El aceptante firma la letra («acepta» la letra) a cambio de una comisión, comprometiéndose así a reembolsar al tenedor a su vencimiento (garantizando el pago). El exportador descuenta la letra a un inversor de Londres al tipo de interés de mercado. A su vencimiento, el tenedor de la letra solicita el pago (en libras esterlinas) al aceptante, quien, mientras tanto, ha recibido el pago del importador. 1. Gira una letra; 2. Acepta la letra; 3. Vende la letra aceptada; 4. Descuenta la letra o proporciona efectivo; 5. Envía las mercancías; 6. Realiza el pago («provisión») antes del vencimiento; 7. Presenta la letra a su vencimiento; 8. Paga la letra a su vencimiento o proporciona efectivo.
El acceso al mercado mundial de financiación del comercio estaba regulado por un conjunto de normas de gobernanza informales aplicadas por unos pocos agentes privados y públicos en Londres. En particular, las instituciones financieras conocidas como «casas de aceptación» se especializaban en garantizar las deudas de empresas extranjeras que deseaban tomar fondos en el mercado londinense de letras. Estos intermediarios evaluaban y supervisaban a un gran número de prestatarios de todo el mundo que necesitaban su firma para acceder a las facilidades crediticias de Londres. Actuaban como guardianes del mercado londinense. Las compras de letras por parte del Banco de Inglaterra para sus operaciones monetarias, así como su compromiso de redescontar las letras elegibles en cualquier condición de mercado, también contribuyeron a su alta liquidez. Al establecer las normas de elegibilidad de las letras, el Banco contribuyó a regular la oferta de productos de financiación del comercio (Flandreau y Ugolini, 2014; Jobst y Ugolini, 2015).
La posición dominante de Londres otorgó, por tanto, a las autoridades públicas británicas y a los agentes privados un poder considerable para regular la financiación del comercio a escala mundial. Esta estructura de mercado centralizada fue un componente importante del sistema más amplio de dominio imperial británico que prevaleció en vísperas de la Primera Guerra Mundial.
La desintegración de la financiación del comercio durante la desglobalización
La importancia de Londres en la financiación del comercio mundial disminuyó progresivamente durante la Primera Guerra Mundial y en el periodo de entreguerras. La guerra provocó graves perturbaciones en el funcionamiento del mercado londinense de letras y, cuando el comercio internacional se recuperó en la década de 1920, Londres tuvo que enfrentarse a la competencia de Nueva York como centro internacional de financiación del comercio (Eichengreen y Flandreau, 2012). A comienzos de la década de 1930, Nueva York y Londres financiaban cuotas iguales del comercio mundial.
La Gran Depresión y la crisis financiera mundial de 1931 precipitaron el final de la financiación internacional del comercio. Entre 1929 y 1933, las exportaciones mundiales se contrajeron a un ritmo sin precedentes. La crisis de 1931 también afectó gravemente a los intermediarios de Londres y Nueva York que participaban en la emisión de productos de financiación del comercio (Accominotti, 2012, 2019). A mediados de la década de 1930, muchos países impusieron restricciones cuantitativas a los flujos comerciales, lo que redujo el margen para conceder créditos transfronterizos.
La reconstrucción de la financiación del comercio durante la segunda globalización
Hasta el colapso del sistema de Bretton Woods en 1971-1973, los pagos internacionales siguieron sujetos a una estricta regulación gubernamental. La progresiva eliminación de los controles de capital en las décadas de 1970 y 1980 propició la recuperación del comercio internacional y un aumento de la demanda de crédito por parte de las empresas.
Los instrumentos de financiación del comercio más habituales en la actualidad son el crédito documentario (véase la Figura 3) y las cobranzas documentarias (Amiti y Weinstein, 2011; BIS, 2014; Niepman y Schmidt-Eisenlohr, 2016a, 2016b, 2017).
Figura 3 El crédito documentario confirmado
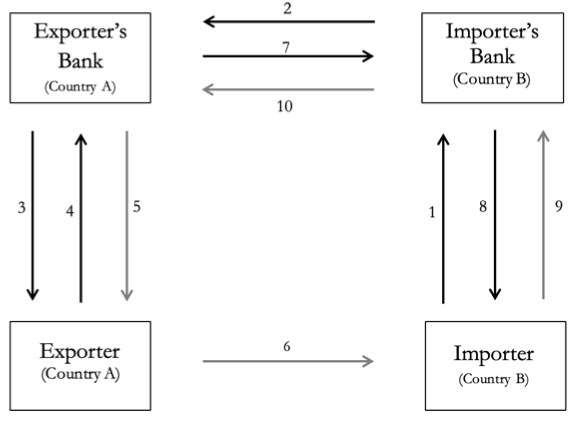
Nota: Un exportador del país A vende mercancías a un importador del país B. El importador pide a su banco local que emita a su favor un crédito documentario que garantice al exportador que se realizará el pago contra presentación de documentos. El pago también está garantizado por el banco del exportador (el crédito documentario está confirmado). El crédito documentario es aceptado por el banco emisor y el exportador lo descuenta en su banco local (obtiene un crédito). 1. Solicita el crédito documentario; 2. Envía el crédito documentario; 3. Confirma el crédito documentario; 4. Vende el crédito documentario; 5. Descuenta el crédito documentario o proporciona efectivo; 6. Envía las mercancías; 7. Remite los documentos; 8. Presenta los documentos a su vencimiento; 9. Paga a su vencimiento o proporciona efectivo; 10. Abona a su vencimiento. Basado en la descripción del instrumento de Amiti y Weinstein (2011), BIS (2014), Niepman y Schmidt-Eisenlohr (2016, 2017).
La estructura de la financiación del comercio mundial actual difiere de la de la primera globalización en dos dimensiones. En primer lugar, a diferencia del siglo XIX, cuando una gran parte de los flujos comerciales mundiales se financiaba a través de Londres, hoy la financiación del comercio se intermedia sobre todo a nivel local, es decir, por bancos nacionales o sucursales de bancos globales situados en el país del exportador y en el del importador (BIS, 2014). Una consecuencia de esta estructura de mercado descentralizada es que las empresas ubicadas en países con sistemas bancarios poco desarrollados pueden sufrir una falta de intermediación, fenómeno conocido como la «brecha de financiación del comercio» (Asmundson et al., 2011).
En segundo lugar, la menor utilización de productos de financiación del comercio en las operaciones del mercado monetario ha reducido sustancialmente la variedad de inversores que participan en la provisión de financiación del comercio. En el siglo XIX, los inversores en letras en libras esterlinas eran numerosos y muy diversos, ya que estas letras se consideraban instrumentos monetarios muy líquidos y seguros. En cambio, hoy los productos de financiación del comercio permanecen en su mayoría en los balances de los bancos que los emitieron. Aunque se han hecho intentos de titulizar los créditos de financiación del comercio, la demanda de estos productos sigue siendo limitada debido a la falta de información sobre ellos (BIS, 2014: 27-30).
Conclusión
La evolución a largo plazo de la estructura de la financiación internacional del comercio tiene implicaciones para su gobernanza. En el siglo XIX, el mercado mundial de financiación del comercio estaba muy centralizado y la regulación la ejercía la principal potencia política y económica de la época: el Reino Unido. El monopolio de Londres sobre el mercado de financiación del comercio fue criticado por posibles competidores, ya que otorgaba a las instituciones financieras británicas una renta significativa. En cambio, la estructura más descentralizada que prevalece hoy hace menos viable el control internacional del mercado de financiación del comercio. Aunque esta estructura de mercado tiene claramente ventajas, también hace que las empresas exportadoras e importadoras dependan más de las condiciones crediticias locales y empuja la gobernanza del mercado de financiación del comercio hacia una especie de anarquía.




