Pese al regreso de la guerra entre Estados en Europa, al resurgimiento del conflicto en Oriente Medio y al aumento de las tensiones comerciales, la fragmentación no se ha extendido a las finanzas internacionales.
El USD sigue sin tener rival como moneda de reserva mundial, pese al auge de la fragmentación geoeconómica.
Pero el papel del “rey dólar” a medio y largo plazo no es inmutable, lo que conlleva repercusiones para los inversores de todo el mundo.
Desde el regreso de la guerra a Europa hasta el resurgimiento del conflicto armado en Oriente Medio, pasando por el auge de la derecha en determinadas economías avanzadas y el repunte del nacionalismo económico y de las medidas proteccionistas en todo el mundo, cabe decir que vivimos en un panorama geoeconómico fragmentado.
Sin embargo, hay un ámbito de la escena mundial que parece relativamente inmune a los focos de fragmentación: el sistema financiero internacional. Como observó con perspicacia un profesional experimentado, hasta ahora, el dólar estadounidense sigue siendo la “moneda dominante” del mundo.
¿Qué hace el Foro Económico Mundial en materia de facilitación del comercio?
La persistencia del dominio del dólar estadounidense (USD) despierta asombro e irritación: ¿cómo es posible que, en medio de la deuda y la disfunción política —que han motivado rebajas crediticias—, Estados Unidos conserve su “privilegio exorbitante” como moneda de reserva mundial?
Aunque Estados Unidos se repliega hacia una “fortaleza América”, renunciando a su papel de policía global y de socio comercial global, el dólar sigue siendo el medio de cambio preferido para la facturación comercial en muchas regiones y representa el 88% de las transacciones de divisas en todo el mundo.
Además, mientras que Estados Unidos representa casi una cuarta parte del PIB mundial, cerca de la mitad de todos los préstamos bancarios transfronterizos y de los valores de deuda internacionales se emiten en USD. Y, incluso en medio de la desconcertante persistencia de la “fiebre cripto”, que, según algunos, haría realidad un mundo sin divisas, el USD sigue siendo el respaldo principal de las stablecoins.

Algunos banqueros centrales y responsables de la política financiera han expresado recientemente su indignación por la fortaleza del dólar estadounidense: consideran que, aunque la moneda refleja un sólido desempeño económico, en realidad se recalienta debido a una política fiscal excesivamente expansiva, y que esta fortaleza relativa del USD frente a otras monedas de economías avanzadas contribuye, de forma frustrante, a una inflación importada (que se ha sentido con gran intensidad en Japón).
Mientras tanto, en los círculos geopolíticos, determinados líderes mundiales han lamentado la “extraterritorialidad” del dólar estadounidense y han pedido también la creación de una moneda de Brasil, Rusia, India y China [BRIC] para desafiar el dominio del dólar estadounidense.
Muchos observadores perspicaces señalan un posible uso indebido de las sanciones, que podría socavar la posición del dólar estadounidense como moneda de reserva y, por tanto, podría llevar a determinados bancos centrales de mercados emergentes y economías en desarrollo a volver a orientarse hacia el oro como activo de reserva. Sin embargo, hasta ahora, tales llamamientos son algo exagerados, ya que las tenencias de oro de los bancos centrales siguen siendo modestas en comparación con los estándares históricos.
Breve historia del dominio del dólar estadounidense
¿Qué podría frenar la posición del “rey dólar” a medio y largo plazo? Para trazar el futuro, debemos explorar el pasado y, en concreto, las fuerzas históricas que han dado forma a la trayectoria del dominio del USD.
El papel desproporcionado del USD como reserva de valor (o moneda de reserva), como unidad de cuenta (o moneda de financiación) y como medio de cambio (en las transacciones comerciales y de divisas) en la escena mundial se ha consolidado gracias a tres movimientos clave e interrelacionados: Bretton Woods, el Plan Marshall y el Consenso de Washington.
En primer lugar, en 1944, el dólar se convirtió en un pilar destacado del orden monetario en medio de los esfuerzos de reconstrucción tras la Segunda Guerra Mundial. En la práctica, durante Bretton Woods, el USD desplazó a la libra esterlina (GBP) como moneda de reserva mundial (aunque esto tardaría en materializarse) y se fijó como ancla de otras monedas mundiales, respaldado por las mayores reservas de oro del mundo.
En segundo lugar, ante los temores de una creciente amenaza comunista en la Europa de posguerra, Estados Unidos puso en marcha el Plan Marshall, mediante el cual contribuyó a la reconstrucción de la Europa de posguerra a través de paquetes de ayuda económica, desarrollo de infraestructuras y reconstrucción de ciudades.
En la práctica, Estados Unidos también se creó un mercado para sus exportaciones, lo que reforzó el papel del USD como unidad de cuenta y como medio de cambio. Estos mecanismos comerciales y de mercado también fueron sinérgicos con el apoyo estadounidense a los gobiernos democráticos de Europa.
En tercer lugar, Estados Unidos (al igual que otros bancos e instituciones multilaterales de desarrollo) ha impulsado el Consenso de Washington, un conjunto de principios rectores más o menos acordes con el neoliberalismo y la economía de libre mercado, que sustentaron varias décadas de hiperglobalización a partir de 1990.
Al apoyar la liberalización comercial, la privatización y las políticas monetarias y fiscales destinadas a controlar la inflación y reducir los déficits, Estados Unidos pudo promover aún más el papel del dólar en el sistema comercial y financiero internacional, así como la función del USD como medio de cambio.
“TINA”: no hay alternativa
Al considerar cada uno de estos acontecimientos históricos —y su relativa persistencia para seguir amplificando el dólar en las distintas funciones del dinero dentro del sistema financiero internacional—, es probable que la consagración del dólar como moneda de reserva mundial, impulsada por Bretton Woods, sea la fuerza más duradera durante un largo período. Como puede verse a continuación, de todas las reservas oficiales declaradas a escala mundial, el USD reina supremo, con una cuota de alrededor del 58%.
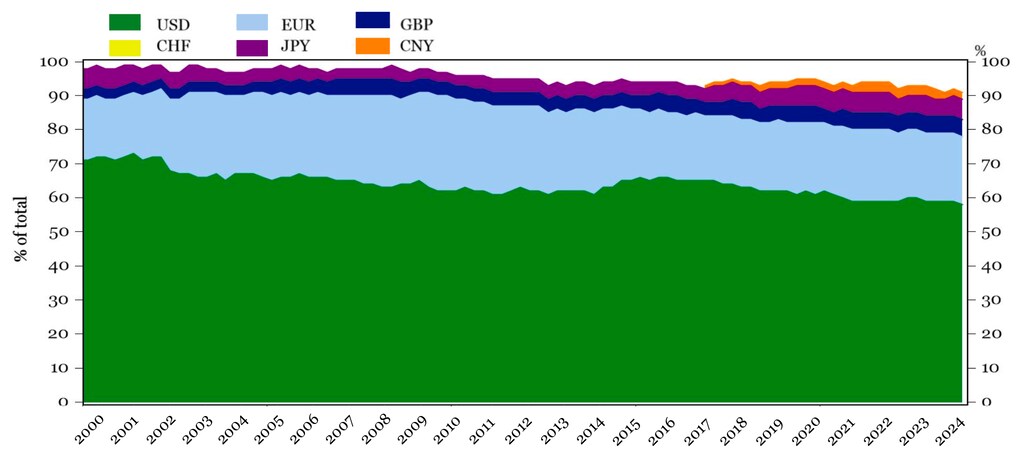
Gran parte de estas reservas en USD se mantiene en forma de valores del Tesoro, y los inversores extranjeros poseen alrededor del 30% del mercado de bonos del Tesoro estadounidense, valorado en 8 billones de dólares. Aunque se ha hablado mucho de la reducción de las tenencias de bonos del Tesoro estadounidense por parte de determinados países en los últimos tiempos (en concreto, China, y también Japón, en 2023), cabe argumentar que la desinversión en dichos activos responde principalmente a un propósito de mercado, orientado a sostener el valor del yuan y del yen, respectivamente, y no a una venta impulsada por la emoción o a una “armamentización” de las tenencias del Tesoro.
En este punto, cabe recordar una sigla muy utilizada en economía: es decir, “no hay alternativa” (“TINA”, por sus siglas en inglés) al dólar estadounidense como moneda de reserva. Como puede verse en el gráfico anterior, ni siquiera el euro ha ganado terreno frente al USD, con una cuota de las reservas mundiales del 21%. Nada se compara con la liquidez, la profundidad y la convertibilidad del mercado del Tesoro estadounidense. Por ejemplo, incluso tras los esfuerzos de alivio por la pandemia de COVID-19, cuando la Unión Europea emitió deuda con garantía conjunta, los 400.000 millones de euros (430.000 millones de dólares) en bonos palidecen en comparación con los 20 billones de dólares en bonos del Tesoro estadounidense en circulación.
Al considerar el papel del USD como medio de cambio, podría argumentarse que el Consenso de Washington ha perdido algo de impulso. A medida que Estados Unidos se ha replegado de elementos del orden globalizado que en gran medida había facilitado —por ejemplo, el comercio como porcentaje del PIB de Estados Unidos lleva en una tendencia a la baja desde 2011 y, como tanto republicanos como demócratas siguen adoptando medidas proteccionistas, cabe concluir que el dólar podría perder su brillo como forma dominante de facturación comercial.
En un contexto de creciente regionalización del comercio, el USD podría seguir sustentando el comercio en las Américas y, en menor medida, en Asia, pero el euro es sin duda dominante en los grupos de economías avanzadas.
Además, dentro del “ROW” o resto del mundo, otras monedas, como el renminbi chino, podrían desempeñar un papel más destacado en la liquidación comercial. Cabe señalar que estos cambios no supondrían un desafío frontal al dólar estadounidense, sino que indicarían el creciente papel de otras monedas, como el yuan, en una cesta de divisas mundiales.
Estelas del Plan Marshall
De los tres acontecimientos históricos, el que más peligra en el futuro es el Plan Marshall, cuya disolución podría tener efectos perjudiciales para el “privilegio exorbitante” de Estados Unidos como moneda de reserva mundial.
Si tomamos el espíritu del Plan Marshall en sentido amplio —es decir, el compromiso de Estados Unidos de garantizar benévolamente la paz y la seguridad de otros países mediante inversiones, flujos comerciales y el establecimiento de mercados de exportación— y lo extendemos a otras regiones del mundo, como Asia-Pacífico, podría decirse que la capacidad de Estados Unidos para cumplir tales promesas se ha erosionado con el paso del tiempo.
Esto se debe en parte al distanciamiento de Estados Unidos respecto del mundo, y también a la naturaleza cambiante del riesgo: en un mundo globalizado, resulta muy difícil eliminar o contener los riesgos, solo se pueden gestionar.
Así, en medio del aumento de las barreras comerciales y del regreso del conflicto a Europa y Oriente Medio, puede argumentarse que Estados Unidos no puede necesariamente garantizar la paz y la seguridad económicas en el mundo al que antes estaba tan comprometido.
Y las investigaciones indican que esto podría tener consecuencias para el USD como moneda de reserva. Eichengreen et al. señalan el factor “Marte”: las alianzas militares pueden ser determinantes en la elección de la moneda de reserva y que las alianzas tienen el potencial de “aumentar la cuota de una moneda en las reservas de divisas del socio en 30 puntos porcentuales.”
En consecuencia, en un escenario hipotético de retirada sostenida de Estados Unidos del mundo, esto podría elevar los tipos de interés a largo plazo en 80 puntos básicos. Esto, por supuesto, encarecería el coste de los préstamos para los hogares estadounidenses y para el Gobierno, y ocurriría en un momento en que la deuda en manos del público estadounidense está a punto de superar máximos históricos.
¿Más exorbitancia, menos privilegio?
Esto nos lleva a una última reflexión: el mayor desafío para el USD como moneda de reserva podría venir de dentro. Como han señalado destacados responsables políticos, la deuda y la disfunción siguen siendo dos riesgos clave en el panel de control de la economía estadounidense.
Republicanos y demócratas coinciden tácitamente en que el déficit fiscal no importa y que Estados Unidos puede seguir permitiéndose ser un país adolescente, mientras el mundo siga demandando su deuda. Sin embargo, independientemente de quién ocupe la Casa Blanca en 2025, Estados Unidos avanza claramente por un camino de repliegue respecto del mundo globalizado y de corte Marshall que creó.
Incluso Harry Dexter White, uno de los arquitectos de Bretton Woods, señaló el mayor peligro para el dólar como moneda de reserva: el aislacionismo estadounidense. Según una estimación, tres cuartas partes de las tenencias extranjeras de activos seguros estadounidenses se mantienen como reservas en manos de “países con algún vínculo militar con Estados Unidos”.
¿Cómo mejora el Foro Económico Mundial el sistema financiero mundial?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y la visión, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Algo que Dexter White quizá no habría previsto —el irresponsable aumento del déficit fiscal— constituye una fuerza catalizadora, con riesgos claramente sesgados a la baja para los intereses estadounidenses a medio y largo plazo.
Es cierto que estas fuerzas podrían tardar más de una década en materializarse, lo que constituye una razón aún mayor para que los responsables políticos suspendan temporalmente el cortoplacismo tan arraigado en nuestra realidad política actual y tomen decisiones difíciles para restablecer cierto grado de rectitud fiscal en la gestión de las cuentas públicas.
Aunque Estados Unidos quizá ya no pueda cumplir las condiciones del Plan Marshall —y, de hecho, puede volverse cada vez más miope y centrado en sí mismo—, puede volcar la mirada hacia el interior, hacia el problema doméstico evidente, que probablemente tendrá repercusiones para el resto del mundo.




