Recientemente, el Gobierno australiano desató una gran polémica al anunciar la creación de un grupo de trabajo para estudiar el papel del efectivo en la economía sumergida o «negra». No se plantea un cambio precipitado de la noche a la mañana, como en India, sino un proceso lento y deliberado. (Para una reseña reciente de La maldición del efectivo centrada especialmente en el contexto indio, véase Businessline). Entre otras propuestas, el grupo de trabajo estudiará la eliminación gradual del billete australiano de 100 dólares (y, presumiblemente, más adelante, la del de 50). También considerará limitar el importe máximo de las compras en efectivo, como han hecho Francia, Italia, España, Grecia y otros países europeos, y conectar las cajas registradoras para que transmitan directamente al Tesoro la información sobre las ventas, como ya han hecho países como Suecia. Según la ministra de Hacienda y Servicios Financieros, Kelly O’Dwyer, el grupo contará con la plena colaboración de la Policía Federal, las autoridades de inmigración, el Banco de la Reserva de Australia y los organismos reguladores financieros.
Por supuesto, los problemas relacionados con el dinero en efectivo y las formas de mitigarlos son el tema central de La maldición del efectivo, que también ofrece contexto histórico, datos y detalles institucionales, además de un análisis económico de estos problemas. En muchos aspectos, Australia es una economía avanzada muy representativa en lo que respecta al efectivo: hay enormes cantidades en circulación que no están contabilizadas, en su mayoría en billetes de muy alta denominación. Aproximadamente el 93 % de los billetes australianos en circulación son de 100 y 50 dólares (frente, por ejemplo, al 85 % en Estados Unidos y a poco más del 90 % de los billetes de más de 50 euros en la zona del euro).
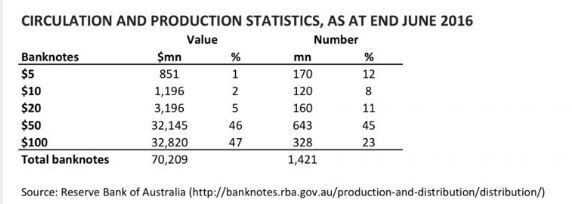
Con 328 millones de billetes de 100 dólares y 643 millones de billetes de 50 en circulación, hay aproximadamente 14 billetes de 100 dólares y 27 de 50 por cada hombre, mujer y niño de Australia. Como sucede en otros lugares, solo una pequeña parte está contabilizada.
En conjunto, el valor del efectivo en circulación (70.000 millones de dólares australianos) supera por poco el 4 % del PIB, lo que sitúa a Australia entre las economías avanzadas, a un nivel similar al del Reino Unido y Canadá, y parecido al de Estados Unidos si se excluyen los dólares estadounidenses que se encuentran en el extranjero. (Véase la figura 3.4 de La maldición del efectivo).
Al igual que en Estados Unidos, el efectivo se utiliza mucho para las transacciones pequeñas en Australia: según un informe de la Oficina Nacional de Auditoría de Australia, publicado en abril de 2016, representa el 70 % de las transacciones inferiores a 20 dólares. Sin embargo, como en Estados Unidos, su importancia cae drásticamente en las transacciones de mayor importe, incluso si se tiene en cuenta el dinero de la economía negra que vuelve a circular en el comercio minorista. (Véase la figura 4.2 de La maldición del efectivo).
Como era de esperar, el anuncio del Gobierno australiano provocó las habituales invectivas que equiparan la eliminación de los billetes de alta denominación con la desaparición del efectivo. Quienes hayan leído mi libro sabrán que esto es pura demagogia; también he explicado en mis blogs la diferencia fundamental. Cualquier transacción legal y plenamente conforme con las obligaciones fiscales que los ciudadanos de a pie quieran realizar puede efectuarse sin dificultad con billetes de 20 dólares (o incluso de 10), por grandes que sean las sumas. Los billetes de menor denominación también bastan para satisfacer las necesidades de privacidad de la gente corriente; la desaparición de los billetes grandes perjudica mucho más a quienes se dedican a la evasión fiscal y al delito. Otra falacia es afirmar que debe haber mejores formas de aumentar el cumplimiento tributario, como reducir los tipos impositivos. (Recordemos la diatriba de James Grant en forma de arenga en el Wall Street Journal.) Por supuesto, sería bueno mejorar el sistema tributario, pero la evasión fiscal siempre será un problema, al igual que su persecución. Y si el Gobierno puede recaudar una mayor proporción de lo que se le debe de quienes ahora evitan pagar impuestos mediante un uso ingenioso del efectivo, entonces se podrán reducir los tipos para todos los demás.
También es absurdo afirmar que los delincuentes y quienes evaden impuestos no notarán los efectos de una sociedad con menos efectivo y que pasarán sin dificultad a otros medios, como Bitcoin. Hay buenas razones por las que el efectivo reina y por las que las autoridades policiales internacionales constatan que aparece en algún punto de casi todas las grandes operaciones delictivas. Otros medios sencillamente no pueden igualar su universalidad, comodidad y liquidez. (De nuevo, todo esto se analiza en detalle en La maldición del efectivo).
Como era de esperar, ha habido objeciones por parte del Banco de la Reserva de Australia, que sostiene que los billetes de 100 representan el 5 % del efectivo que depositan los comercios. Por supuesto, esta cifra dista mucho de corresponderse con el 45 % del efectivo en circulación que representan los billetes de 100 y, lo que es más importante, no tiene en cuenta que el dinero de la economía negra se gasta habitualmente en comercios minoristas. Es comprensible que muchos bancos centrales teman que una caída de la demanda de efectivo perjudique sus «beneficios de señoreaje» derivados de la emisión de dinero. El libro analiza distintos enfoques conceptuales para medir el señoreaje. Quizá la medida más sencilla sea el valor neto de la nueva moneda emitida cada año como proporción del PIB. Según este indicador, el Banco de la Reserva de Australia obtuvo, en promedio, el equivalente al 0,25 % del PIB anual entre 2006 y 2015, una suma muy considerable (véase el capítulo 6). Sin embargo, como sostiene el libro, es probable que el Gobierno consolidado (incluido el banco central) pierda aún más debido a la evasión fiscal facilitada por el efectivo, sin contar siquiera los costes que el delito facilitado por el efectivo impone a la sociedad.
Las autoridades australianas han señalado que la declaración insuficiente de ingresos en efectivo también ha distorsionado el sistema de prestaciones sociales (La maldición del efectivo aborda este problema e incluye datos sobre Canadá). De hecho, Peter Maier, antiguo alto cargo del Banco de la Reserva de Australia, ha sostenido que los pensionistas que pretenden eludir el sistema australiano de pensiones sujeto a comprobación de recursos acumulan con frecuencia billetes de alta denominación. Hay cuestiones complejas relacionadas con la privacidad y la equidad fiscal, pero, en definitiva, eliminar los billetes grandes perjudica sobre todo a quienes se dedican a la evasión fiscal a gran escala y al delito, no a las personas pobres. La maldición del efectivo propone medidas de bajo coste para favorecer la inclusión financiera y garantizar que las familias con bajos ingresos se beneficien, además de la reducción de la delincuencia.
El enfoque gradual y prudente de Australia para abordar el uso del efectivo no se parece en nada a la política radical de India, que persigue los mismos problemas, pero ha causado enormes daños colaterales. Para un análisis de India, véase aquí, aquí y aquí. El informe de la comisión australiana sobre el efectivo se publicará en octubre de 2017; es un paso bienvenido. Australia ha sido muy innovadora en materia de moneda —el Banco de la Reserva de Australia encargó los primeros billetes modernos de polímero, adoptados desde entonces por el Reino Unido y Canadá—, por lo que resulta alentador que siga dispuesta a liderar el avance hacia una sociedad con menos efectivo.




