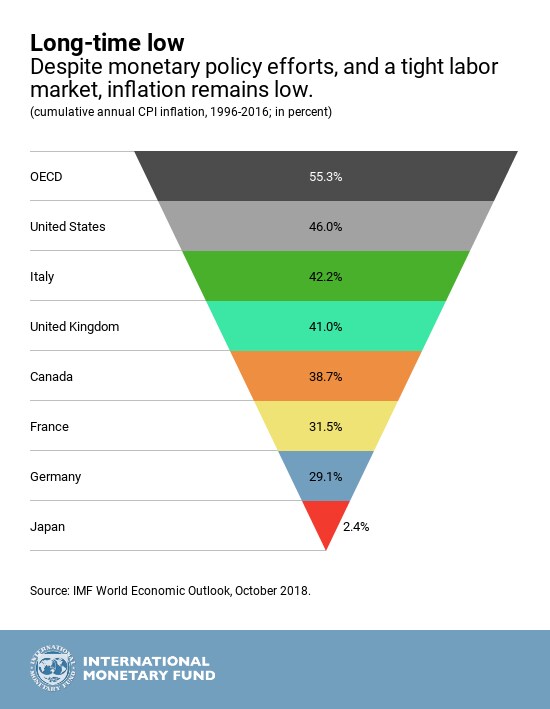
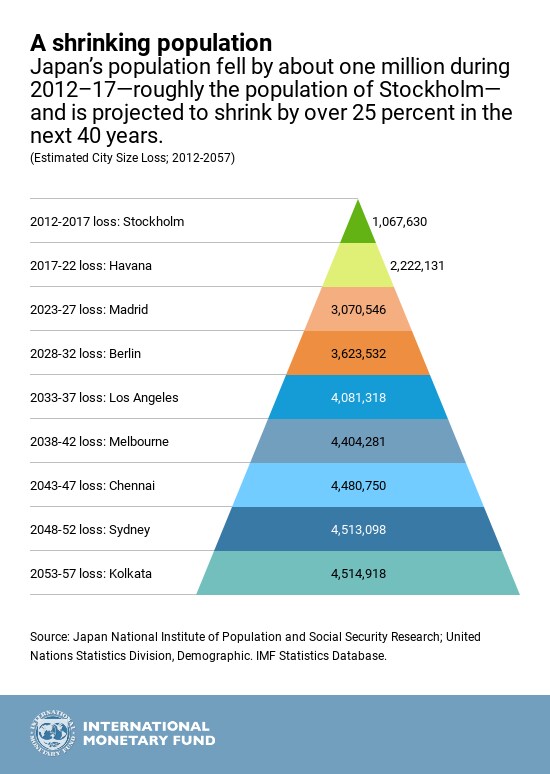
Japón ha atravesado un largo período de sólido crecimiento económico. En materia de políticas, seis años de «Abenomics» trajeron consigo menores déficits fiscales, un desempleo casi récord y una mayor participación de las mujeres en la fuerza laboral. Sin embargo, la inflación sigue siendo obstinadamente baja, y los desafíos macroeconómicos y del sector financiero se agravarán a medida que se intensifiquen los obstáculos demográficos: el envejecimiento y la reducción de la población de Japón.
Tras un breve período de debilidad a comienzos del año, se prevé que el crecimiento del PIB se mantenga en 2018 por encima de su potencial estimado, con un 1,1 por ciento. La inflación ha cobrado impulso gracias al aumento de los precios de la energía, pero, a pesar de un mercado laboral muy ajustado, se mantiene por debajo del objetivo del 2 por ciento del Banco de Japón (BoJ). En general, las condiciones financieras siguen siendo en gran medida favorables.
El Parlamento de Japón aprobó una legislación del mercado laboral destinada a establecer un límite legal a las horas extraordinarias, garantizar la igualdad de trato entre los trabajadores regulares y no regulares, y eximir a los profesionales cualificados de la normativa sobre horas de trabajo; no obstante, la eficacia de las nuevas leyes dependerá de su aplicación. Los esfuerzos por incorporar a más trabajadores a la fuerza laboral están teniendo éxito, con las mujeres, los trabajadores de mayor edad y la llegada de mano de obra extranjera contribuyendo a los avances. Las reformas de gobernanza corporativa han avanzado y la agenda comercial se ha acelerado con dos nuevos acuerdos comerciales.
Aunque se espera que el crecimiento económico se mantenga sólido, existen algunos riesgos a la baja. El aumento previsto del impuesto al consumo en 2019 podría frenar el impulso del crecimiento a corto plazo. Un crecimiento mundial más débil y una mayor incertidumbre, derivada de las tensiones comerciales o geopolíticas, también podrían socavar el crecimiento, provocar una apreciación del yen y choques en los mercados de renta variable, y reavivar los riesgos deflacionistas. La fecha objetivo para volver al superávit fiscal también se reajustó, pasando del año fiscal 2020 al año fiscal 2025.
A continuación se presentan cinco gráficos que arrojan luz sobre el perfil económico y las prioridades políticas de Japón:
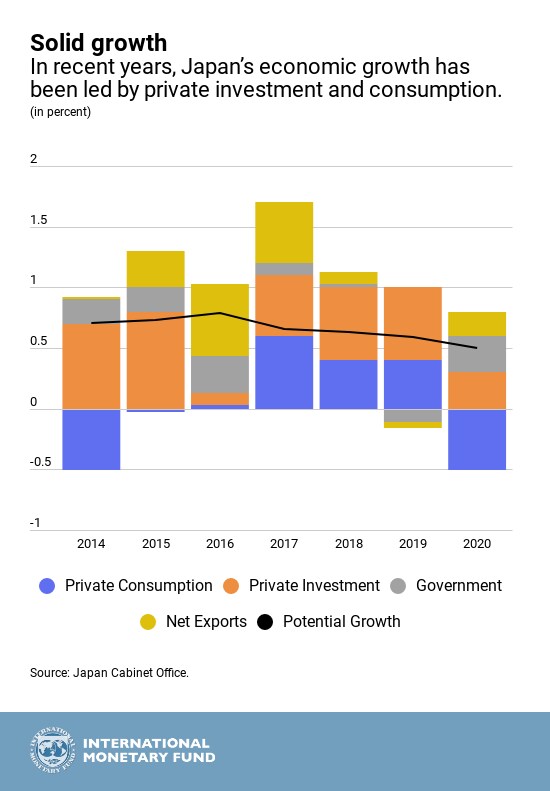
Japón ha experimentado un crecimiento económico robusto en los últimos años, impulsado por una combinación de crecimiento de las exportaciones, inversión privada y consumo. Sin embargo, a medida que el sector externo se enfríe, se prevé que el crecimiento del PIB vuelva a acercarse a su potencial a largo plazo.
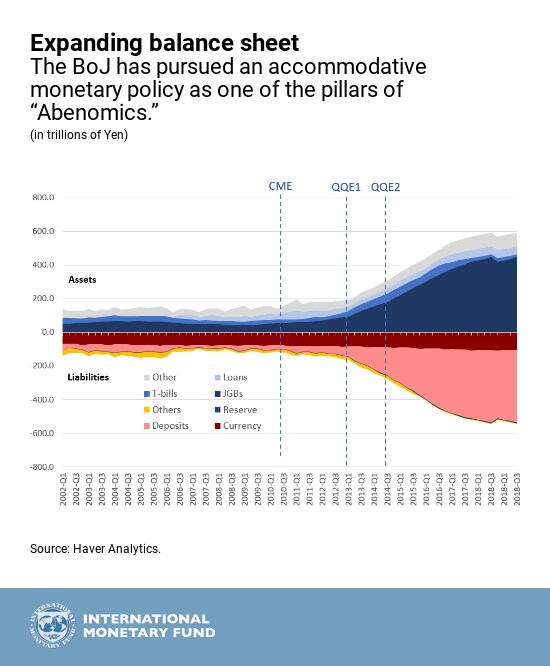
La política monetaria del BoJ incluye una política de tipos de interés negativos (para los tipos a corto plazo), un marco de control de la curva de rendimientos (con el objetivo de situar el rendimiento de los bonos del Gobierno japonés (JGB) a 10 años cerca de cero) y una gran expansión de su balance mediante la compra de JGB, bonos corporativos, fondos de inversión inmobiliaria (REIT) y fondos cotizados (ETF).
Tras un repunte de la inflación provocado por impuestos en 2020, la inflación aumentará a medio plazo, aunque probablemente se mantendrá por debajo del objetivo del 2 por ciento del BoJ. Parte de la inercia inflacionista está relacionada con la larga experiencia de Japón con una inflación prácticamente nula, y con que las expectativas de subidas de precios en el futuro están estrechamente vinculadas a esta falta de experiencia inflacionaria.
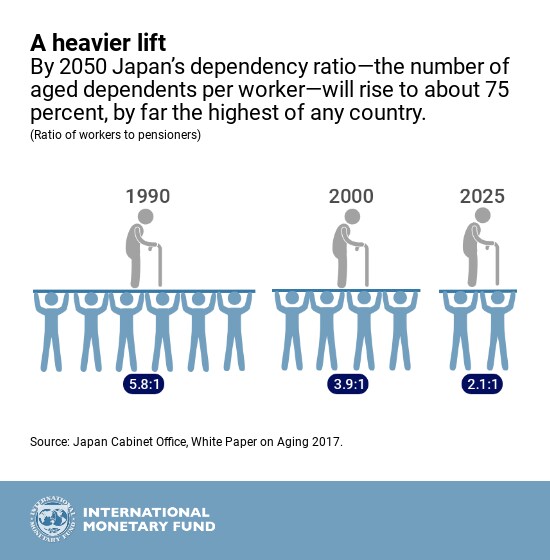
El envejecimiento de la población de Japón y la reducción de su fuerza laboral plantean desafíos. La población japonesa también envejece rápidamente: en las próximas cuatro décadas, la proporción de personas de 65 años o más pasará de ser actualmente de tres de cada diez personas a casi cuatro de cada diez. Esto frenará el crecimiento y la productividad debido a una fuerza laboral cada vez más reducida y envejecida, así como a un cambio hacia el consumo, mientras que los desafíos fiscales se agravarán con el aumento del gasto público relacionado con la edad y una base impositiva más reducida.
Se necesita un plan sólido de consolidación fiscal a medio y largo plazo para abordar los desafíos demográficos de Japón y reducir los riesgos para la sostenibilidad de la deuda. El aumento previsto del tipo del impuesto al consumo en 2019 aportará los ingresos tan necesarios. Sin embargo, se necesita una estrategia concreta para estabilizar y reducir la elevada deuda pública a medio y largo plazo, especialmente dado el envejecimiento de la población, la disminución de la fuerza laboral y el aumento del gasto en sanidad y otros programas de seguridad social.