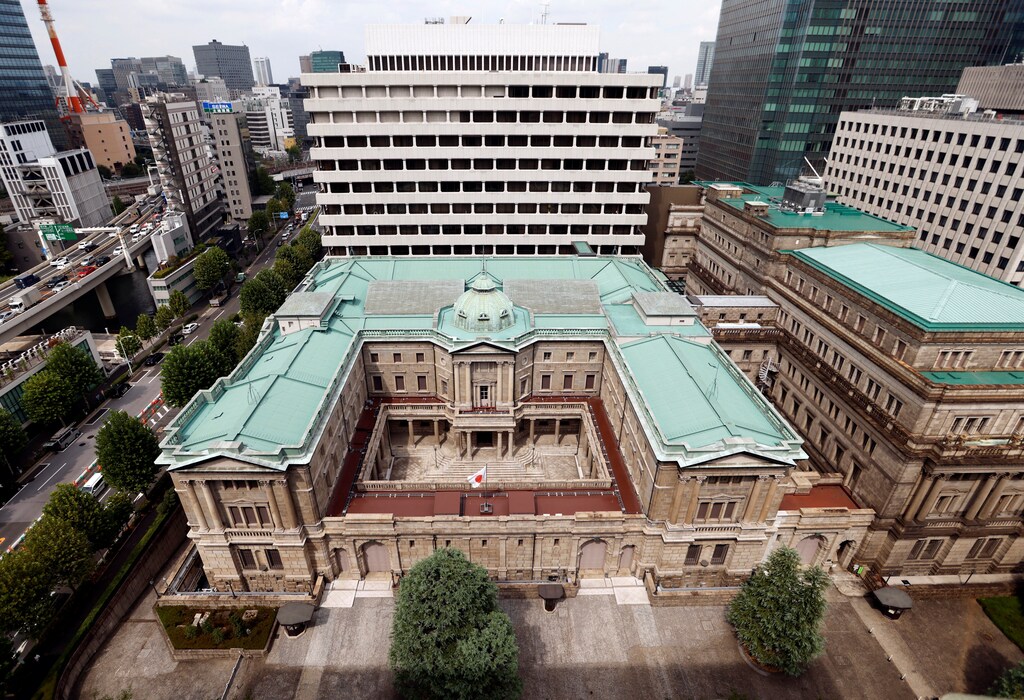
日本本月结束了持续八年的负利率时期。
各国央行使用负利率来刺激经济增长并应对通货紧缩。
Sompo Institute Plus执行经济学家龟田制策表示,在日本,负利率是“多年持续的大规模货币宽松的一种非常规形式”。
日本央行本月加息,结束了该国历史性的负利率时代。
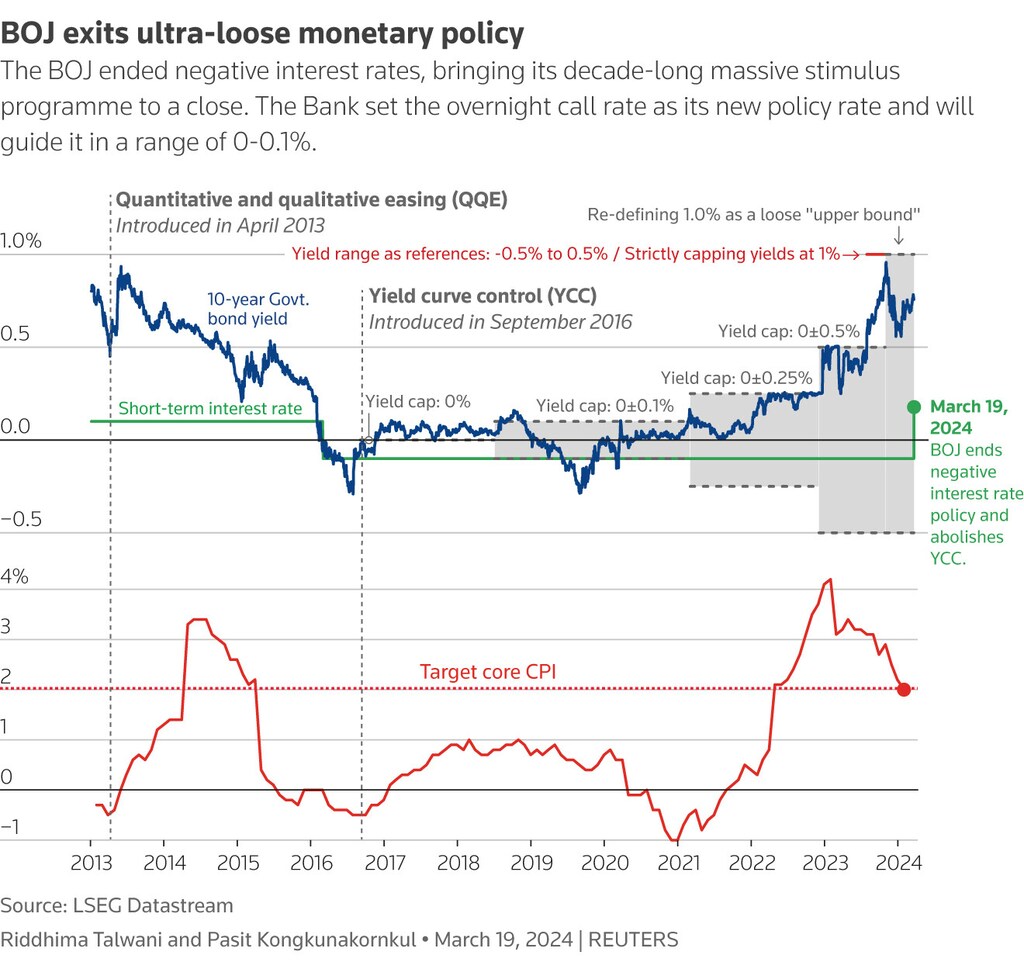
日本央行以7比2的多数票通过决定,将短期利率上调至0至0.1%。此次决定使利率从此前的负0.1%上升,也标志着日本时隔17年首次加息。日本时隔17年首次加息。
各国央行将负利率作为一种货币政策,以刺激经济增长并应对通货紧缩。该政策对商业银行和金融机构持有的大量准备金征收费用。反过来,银行则受到鼓励将资金投放到经济中,而非储蓄。
2014年,欧洲中央银行在应对通货紧缩压力时,成为首家实施负利率的主要央行。此后数年,包括日本央行在2016年在内的多家其他央行相继效仿,将利率降至零以下。随着本月的这一决定,日本成为全球最后一个结束负利率政策的国家。
日本经济长期面临工资停滞等通缩压力,近几个月已出现健康通胀的迹象。在宣布政策调整的声明中,日本央行表示经济已“温和复苏”,并称“工资很可能将继续稳步上涨”。该央行还放弃了收益率曲线控制(YCC),但未表明今后是否还会进一步加息。
在以下问答中,龟田制策(Sompo Institute Plus执行经济学家)将阐述负利率政策背后的逻辑,并分析该政策的影响。
日本央行为何维持负利率政策?
“当时采取这一行动,是为了加强量化与质化宽松(QQE),以应对预期中中国经济放缓可能带来的负面冲击。然而,日本的负利率政策只是多年持续的大规模货币宽松的一种非常规形式。超低利率的历史要长得多,可以追溯至20世纪90年代末。
“日本央行于1999年决定实施零利率政策。此后,短期政策利率一直处于极低水平,无论是零利率、接近零利率还是略微负利率。唯一的例外是2006年至2008年的短暂时期,当时政策利率虽低但为正,即0.25%至0.5%。全球金融危机之后,利率再次回到接近零的水平。”
“日本超低利率的历程反映出,过去20年间,日本经济同时面临长期停滞以及温和但持续的通货紧缩。”
“这一问题具有深刻的结构性:(i) 20世纪90年代泡沫经济破裂及其留下的创伤效应,(ii) 人口快速减少和老龄化,这是所有发达经济体都未曾经历过的,以及(iii) 新兴的中国及随之而来的廉价进口增加,这些因素共同作用,对日本的经济增长和通胀施加了极大的负面压力。”
“在新的环境下,中小型非制造业企业通过削减成本维持经营,例如更多地雇用非正式员工。这一策略在一段时间内成功维持了国内经济的“现状”,但对未来增长而言却是致命错误,因为创造新业务和新价值的创新受到扰乱,经济陷入了低工资、低价格的均衡之中。直到最近,这一状况才有所改变。”
日本央行为何现在结束负利率政策?
“这一根本性政策转变的主要推动因素,显然是春季年度工资谈判取得的强劲成果,该成果在政策会议前几天刚刚公布。”
“根据主要工会联合组织之一的日本劳动组合总联合会(JTUC-RENGO)发布的初步新闻稿,平均基本工资率上涨了3.7%,较去年春季2.3%的涨幅有所加快,而该涨幅本已处于历史高位。这一工资增长也超过了当前的通胀率:日本今年2月的CPI同比上涨2.8%。”
“基于这些工资结果,以及通过地方分支机构网络获得的相关实际情况信息,日本央行确认了工资与物价之间的良性循环,这是实现其2%物价稳定目标不可或缺的条件。”
“日本央行还表示,收益率曲线控制下的量化与质化宽松(QQE with YCC)以及负利率政策已“发挥了其作用”。然而,我们应当指出,今年和去年工资增长的急剧加快,是外部环境变化所带来的,而非积极货币宽松的结果。”
“新冠疫情大流行之后,全球通胀和被压抑的消费需求,即使在日本也引发了成本推动型通胀,进而推高了名义工资,同时政府和主要行业协会也强烈呼吁提高工资。包括负利率在内的货币政策发挥了辅助作用,但其本身不足以催生当前的工资与物价联动态势。”
这一政策调整将如何影响日本央行的货币政策及日本经济?
“尽管此次政策调整在象征意义上标志着积极货币宽松即将退出的一步,但其对金融市场和日本经济的直接影响被认为较小。”
“日本央行在政策声明中强调,“短期内将维持宽松的金融环境”。市场参与者普遍认为,这一表述,加上继续实施量化宽松(QE)的决定,意味着下一次加息不会很快到来。”
“鉴于短期政策利率的上调幅度非常有限,长期利率基本无变化,对经济的即时影响自然也微乎其微。另一方面,我们应当留意,视后续数据——尤其是工资和服务业通胀数据——而定,这种高度宽松的政策立场可能会出人意料地被逆转。”
“今年春季工资谈判的极强成果,足以让日本央行退出负利率。但与此同时,这些成果也可能使服务业的通胀上行风险比日本央行目前的预期更早出现。若政策立场在不久的将来出现意外变化,可能会对金融市场和经济构成不利因素。”
“最后,尽管我们正在观察日本发生的巨大变化,但迄今为止,这种变化主要体现在名义层面,即工资和通胀。过去的通缩可能是日本经济长期停滞的原因之一,但并非唯一的绝对原因。日本的人口将继续快速老龄化,而数字投资及其更广泛应用等创新,仍落后于其他发达经济体。日本在实际层面的问题依然存在。”





