Esta semana, los máximos responsables de los principales bancos centrales del mundo se reunirán con sus homólogos de los mercados emergentes, además de académicos y directores ejecutivos de entidades bancarias, en el 39.º Simposio de Política Económica en Jackson Hole, Wyoming.
Los debates sobre la economía mundial y los mercados financieros que se celebran en esta reunión anual, organizada por la Reserva Federal de Kansas City, pueden influir en las decisiones de los responsables de formular políticas y, por tanto, en nuestras vidas.
Este año, el simposio lleva por título «Fomentar una economía mundial dinámica». Aún no sabemos cuáles serán los temas concretos del debate; tradicionalmente se mantienen en secreto hasta el día de apertura. Pero estos son cuatro temas tratados en simposios anteriores que son pertinentes para el entorno económico mundial actual y que bien podrían aparecer en algunas de las conversaciones entre los asistentes de este año.
1. Balances de los bancos centrales y estabilidad financiera (2016)
A raíz de la crisis financiera mundial, los bancos centrales de todo el mundo utilizaron una combinación de herramientas para reactivar las economías de sus países. La táctica tradicional de recortar drásticamente los tipos de interés para reducir los costes de financiación se aplicó ampliamente con el fin de estimular el crecimiento económico. Muchos bancos centrales también adoptaron el enfoque menos convencional de ampliar sus balances adquiriendo activos financieros —bonos soberanos, de agencias y corporativos y, en algunos casos, acciones— en grandes cantidades.
El debate actual entre los responsables de formular políticas, como revelan las actas de la reunión de julio de la Reserva Federal de Estados Unidos, gira en torno a cómo y cuándo aflojar el acelerador monetario. Este debate se reproduce en el Reino Unido, la eurozona y Asia, y fue un tema destacado en el simposio del año pasado.
Las respuestas a estas preguntas —cuándo subir los tipos de interés y cómo reducir los balances de los bancos centrales sin descarrilar la recuperación mundial ni sacudir los mercados de capitales— son de suma importancia para salvaguardar la estabilidad financiera.
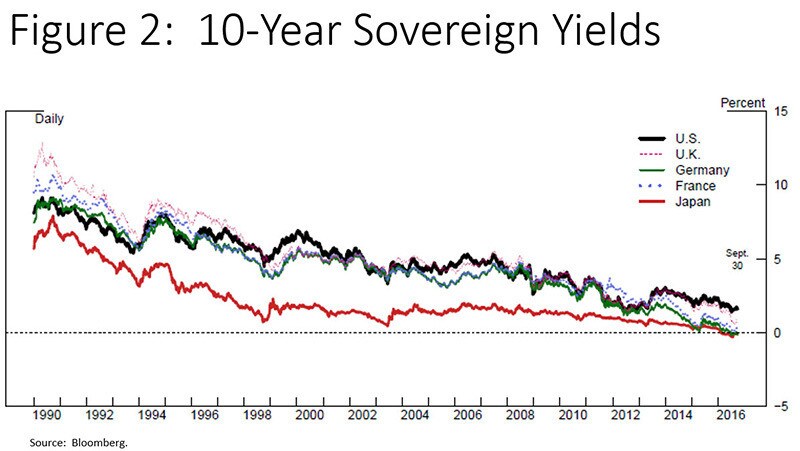
La persistente baja volatilidad de los mercados de todo el mundo eleva aún más lo que está en juego para los bancos centrales. Crece el riesgo de un giro brusco del mercado, que podría producirse si los mercados interpretaran mal las señales de los bancos centrales. Los precios de las acciones han subido notablemente y los diferenciales de crédito (la diferencia entre lo que pagan empresas y gobiernos para pedir dinero prestado) son estrechos. Al parecer, los mercados apenas están dejando margen para el error. La baja volatilidad aumenta la posibilidad de que se formen burbujas de activos alimentadas por el apalancamiento (invertir con dinero prestado), ya que los participantes del mercado suponen que las fluctuaciones de precios serán moderadas en adelante. Las malas previsiones sobre los beneficios futuros de las empresas o una conmoción geopolítica podrían inclinar negativamente el ánimo de los inversores y provocar grandes fluctuaciones en los precios de activos de riesgo como las acciones y las materias primas.
Si los bancos centrales actúan con demasiada rapidez o de forma demasiado drástica, podrían acabar aplastando el optimismo incipiente en la economía mundial que pretenden fomentar.
2. Las causas de la inflación (1984)
La inflación, es decir, el aumento de los precios, es una preocupación importante y constante para los banqueros centrales. Los bancos centrales intentan anticiparse a la inflación fijando los tipos de interés para prevenir subidas rápidas de precios, que perjudican a la economía. Contener futuros repuntes de la inflación es fundamental en los debates sobre los tipos de interés y los balances de los bancos centrales mencionados anteriormente.
Pero hoy en día no es tan sencillo. La economía mundial está inundada de liquidez —una fuente habitual de inflación, pues más dinero persigue la misma cantidad de bienes y hace que los precios suban cada vez más—, pero la inflación no aparece por ninguna parte. Las recientes estadísticas económicas publicadas en Estados Unidos (basadas en encuestas de los sectores minorista, de construcción de viviendas y manufacturero) fueron sólidas, pero no indicaron que aumentaran las presiones sobre los precios.
En particular, el crecimiento de los salarios ha sido anémico aunque el desempleo en todo el mundo ha disminuido notablemente desde la crisis financiera.
Un factor que se cita a menudo para explicar el bajo crecimiento salarial son los cambios estructurales de la economía provocados por la Cuarta Revolución Industrial (4IR). Se considera que la tecnología está estancando o reduciendo los salarios de los trabajadores con cualificaciones medias, mientras aumenta considerablemente los de quienes tienen las cualificaciones más altas.
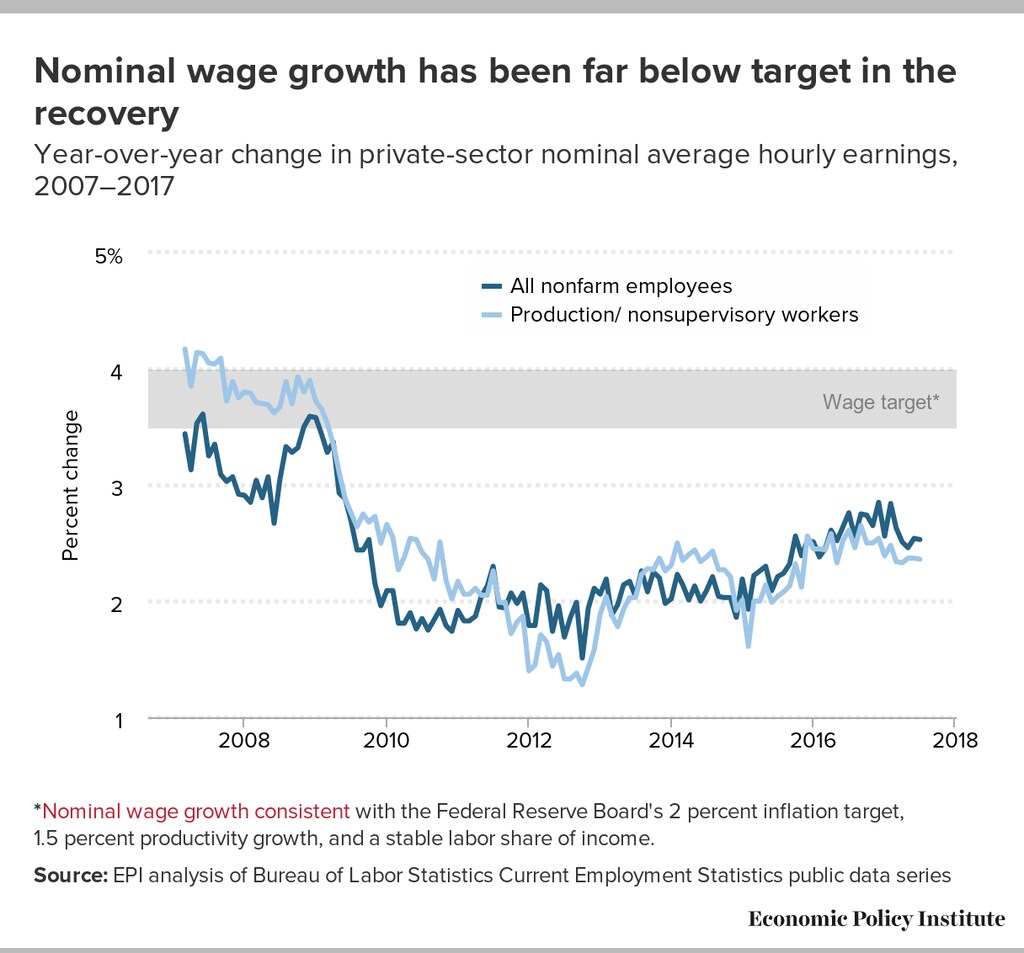
El estancamiento salarial plantea un difícil problema a los banqueros centrales, porque el gasto de una persona es el ingreso de otra. El aumento de los ingresos refuerza el crecimiento económico al impulsar un mayor gasto de los consumidores, que a su vez genera ingresos adicionales y fomenta un ciclo de crecimiento virtuoso, dinámico y sostenible.
Un nivel moderado de inflación es indicio de una economía mundial que funciona bien; sin embargo, si no comprenden plenamente cómo las fuerzas vinculadas a la 4IR ejercen una presión a la baja sobre los precios, los banqueros centrales podrían tener dificultades para calibrar adecuadamente la política monetaria.
3. Industrias de alta tecnología y estructura del mercado (2001)
La intersección entre tecnología, poder de fijación de precios y competencia ocupó un lugar central en las preocupaciones de los asistentes a Jackson Hole tras el estallido de la burbuja puntocom al comenzar el siglo.
Hoy, la innovación impulsada por la tecnología está inyectando dinamismo en el sistema de servicios financieroscomo nunca antes, pero los avances tecnológicos también plantean grandes riesgos para el sistema financiero, que eclipsan las preocupaciones por las subidas de las cotizaciones de FAANG (Facebook, Amazon, Alphabet, Netflix y Google) o su peso desproporcionado en los índices bursátiles más populares. El aumento de los riesgos cibernéticos y de las preocupaciones por la privacidad de los datos, que se han multiplicado junto con la digitalización de la economía mundial, es ahora una cuestión más urgente para los banqueros centrales.
La robótica avanzada, la computación en la nube, el internet de las cosas y la proliferación de dispositivos móviles están generando cantidades de datos cada vez mayores, que también se transfieren y comparten a un ritmo creciente. Esto está creando una economía mundial y un sistema financiero cada vez más interconectados. Al mismo tiempo, los principales proveedores de servicios financieros afrontan crecientes presiones sobre los costes, lo que ha llevado a un aumento de la externalización del procesamiento de datos a grandes empresas tecnológicas. Esta concentración de información en manos de unos pocos gigantes tecnológicos los convierte en objetivos aún más atractivos y potencialmente lucrativos para los ciberdelincuentes, y suscita preguntas sobre la privacidad de los datos de los clientes y el uso adecuado de los datos con fines comerciales.
Una importante brecha de seguridad cibernética que afecte al sistema financiero podría tener consecuencias muy graves y negativas para la confianza de los consumidores en la economía mundial. Los banqueros centrales deben considerar que estos riesgos son de carácter sistémico, comparables al colapso de una institución financiera de importancia sistémica.
4. La distribución de los ingresos en los países industrializados (1998)
Una economía mundial dinámica es una economía inclusiva. Hoy se sienten cada vez más las repercusiones socioeconómicas y políticas de que una proporción creciente de los ingresos vaya a parar a los miembros más ricos de la sociedad.
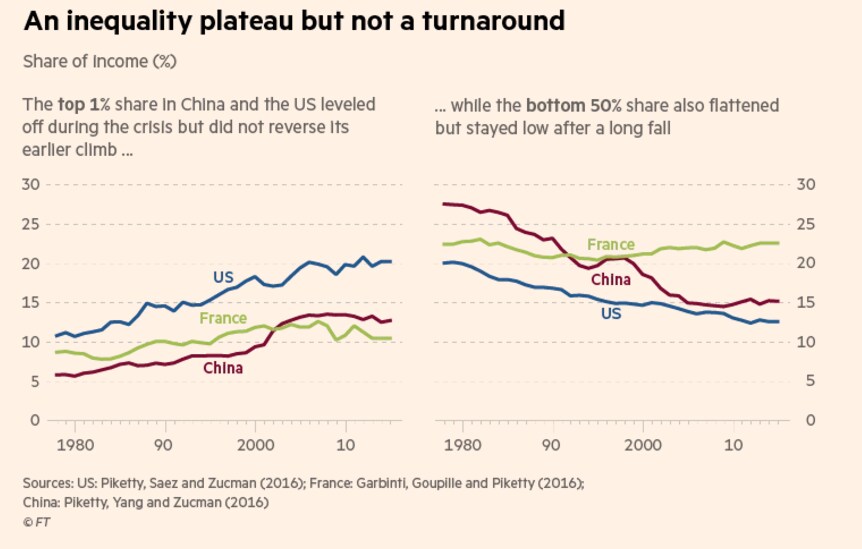
Al igual que hoy, el principal factor que impulsaba esta tendencia hace 20 años era la brecha de competencias, como señaló Alan Greenspan, entonces presidente de la Reserva Federal de Estados Unidos. «La demanda creciente de trabajadores con las competencias necesarias para aprovechar eficazmente las nuevas tecnologías ha superado a la oferta y, por ello, la remuneración de esos trabajadores ha aumentado más rápidamente que la del segmento menos cualificado de la fuerza laboral», dijo Greenspan a los asistentes a Jackson Hole en 1998.
Pero los propietarios del capital, principalmente los más ricos, tienen una ventaja desproporcionada en materia de política monetaria. Los activos (por ejemplo, acciones, bonos y bienes inmuebles) tienden a aumentar de valor durante los periodos de estímulo monetario. Este hecho acentúa aún más las diferencias de riqueza e ingresos entre los hogares de cada país. Además, la propiedad de acciones, por ejemplo, se ha extendido menos entre la población desde la crisis financiera en Estados Unidos: ahora ronda el 52%, frente a aproximadamente el 62% de hace una década; un descenso que ha recaído principalmente en los hogares que ganan menos de 100 000 dólares al año. Mientras tanto, el índice S&P 500 se ha triplicado.
Alan Greenspan concluyó sus observaciones de 1998 con estas palabras: «Debemos procurar unas condiciones monetarias en las que la estabilidad de los precios contribuya a maximizar el crecimiento sostenible a largo plazo. Estas políticas disciplinadas ofrecerán los mejores cimientos para identificar oportunidades de canalizar el creciente conocimiento, la innovación y la inversión de capital hacia la creación de riqueza que, a su vez, elevará los niveles de vida de la forma más amplia posible». Este tema debería volver a ocupar un lugar central en el simposio de este año.
Está claro que no faltan temas importantes que debatir para los banqueros centrales en Wyoming, y hay pocas dudas de que la próxima fase de aplicación de políticas será tan delicada como la anterior. El éxito en el fomento de una economía mundial dinámica dependerá de decisiones políticas perspicaces y de señales adecuadas a los mercados, de modo que se refuerce la contribución del sistema financiero al crecimiento económico sostenido, la estabilidad financiera y el desarrollo social.




