La curva de rendimiento es un gráfico de líneas que representa los tipos de interés de los bonos con la misma calidad crediticia, pero con distintas fechas de vencimiento.
Los rendimientos suelen ser más altos en los bonos con vencimientos a más largo plazo, ya que los inversores son recompensados por mantener los bonos durante más tiempo.
Una curva de rendimiento invertida se produce cuando los tipos de interés de los bonos a largo plazo caen por debajo de los de los bonos a corto plazo.
Puede ser una señal de una recesión inminente: una curva de rendimiento invertida ha aparecido aproximadamente un año antes de casi todas las recesiones desde 1960.
Visualizar (y comprender) una curva de rendimiento invertida
Durante unos meses de 2019, la curva de rendimiento se invirtió y advirtió de una posible recesión.
Hacia finales de 2021, volvió a ocurrir. Y a lo largo de 2022, la curva de rendimiento invertida ha tenido un aspecto cada vez más extremo. Entonces, ¿cómo es una curva de rendimiento invertida y qué señala sobre una economía?
La visualización anterior, de James Eagle, muestra la curva de rendimiento de noviembre de 2021 a 2022 utilizando rendimientos de futuros de eurodólares, que sirven como indicador de la dirección de la curva de rendimiento.

¿Qué indica una curva de rendimiento invertida?
En términos generales, la curva de rendimiento es un gráfico de líneas que representa los tipos de interés de los bonos con la misma calidad crediticia, pero con distintas fechas de vencimiento.
En condiciones económicas normales, los inversores son recompensados con tipos de interés más altos por mantener bonos durante periodos más largos, lo que da lugar a una curva de rendimiento con pendiente ascendente. Esto se debe a que estos rendimientos más largos incorporan el riesgo de inflación o impago a lo largo del tiempo.
Así, cuando los tipos de interés de los bonos a largo plazo caen por debajo de los de los bonos a corto plazo, se produce una curva de rendimiento invertida.
La tendencia preocupante es que una curva de rendimiento invertida en valores gubernamentales clave, como los bonos del Tesoro de EE. UU., puede anticipar con frecuencia una recesión. En todas las recesiones desde 1960, una curva de rendimiento invertida se produjo aproximadamente un año antes, con una única excepción a mediados de la década de 1960.
Esto se debe a que la curva de rendimiento tiene implicaciones importantes para los mercados financieros. Si el mercado prevé turbulencias económicas y que los tipos de interés caerán a largo plazo, los inversores acuden en masa a comprar bonos con vencimientos más largos.
Eurodólares: una herramienta de cobertura
Veamos ahora los futuros de eurodólares, tal como aparecen en la visualización anterior.
Los eurodólares no deben confundirse con el euro, la moneda de la Unión Europea. Se trata, más bien, de dólares estadounidenses depositados a plazo fuera de Estados Unidos. En un principio, el término se aplicaba a cuentas situadas específicamente en Europa, de ahí el prefijo «euro».
El video anterior muestra los futuros de eurodólares, que permiten a bancos y empresas asegurar hoy los tipos de interés de los fondos en dólares que planean prestar o pedir prestados en una fecha futura. En resumen, los rendimientos de estos futuros pueden indicarnos qué opinan los bancos y las empresas de todo el mundo sobre los tipos de interés y la solidez económica.
Cómo se ha vuelto más extrema la inversión de la curva de rendimiento
La animación anterior muestra claramente cómo la curva de rendimiento no solo se ha invertido, sino que se ha vuelto más pronunciada:
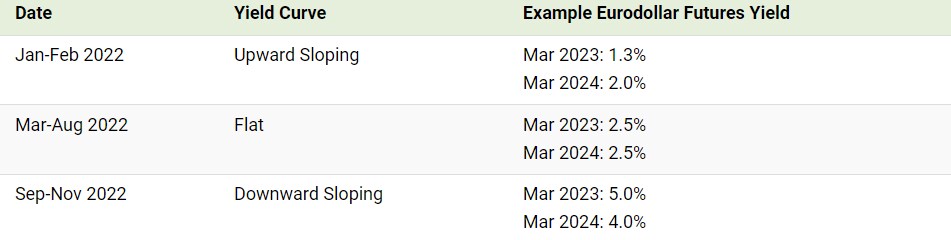
Como muestran los ejemplos anteriores, los rendimientos de los contratos de futuros de eurodólares de marzo de 2023 han seguido subiendo a lo largo del año, pasando del 1,3 % al 5,0 % en noviembre.
Mientras tanto, los rendimientos de los futuros de eurodólares de marzo de 2024 en el mismo periodo comenzaron por encima de los de sus equivalentes de 2023, pero acabaron quedando eclipsados.
Y, de forma más inmediata, los rendimientos de los futuros de eurodólares de diciembre de 2022 en noviembre fueron mucho más altos que los de 2024. Esto no solo indica pesimismo entre los inversores, sino que sugiere que el mercado espera que los tipos de interés caigan para 2024 y que la inflación disminuya.
La cara opuesta
Por otra parte, las expectativas del mercado sobre una política monetaria más laxa en el futuro podrían no acertar.
«Sospecho que el mercado se está adelantando un poco en cuanto a la previsión de recortes… Los bancos centrales siguen hablando de mantener los tipos en niveles más altos durante más tiempo.» – Andrew Ticehurst, estratega de tipos de interés de Nomura Inc.
A medida que avance 2023, los inversores estarán muy atentos para ver si la curva de rendimiento invertida efectivamente actúa como un presagio de recesión, así como a las consecuencias más amplias de este posible desenlace.
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para dar sentido a la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y la perspicacia, el Centro ayuda a los socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.




