Una subida de los tipos del banco central se traslada a los tipos que pagan los bancos, las empresas y las personas al pedir préstamos, pero también debería elevar los tipos de los ahorros.
Este tipo de medidas suele adoptarlas el Banco de Inglaterra para enfriar la economía en periodos de alta inflación.
Su última subida de tipos, hasta el 3,5 %, es la novena de una serie de incrementos registrados durante el último año.
Esto ha encarecido las hipotecas, pero los tipos de las cuentas de ahorro de muchas entidades no han seguido el ritmo, por lo que los ahorradores quizá deban comparar ofertas.
Un economista analiza formas de mejorar la transmisión de la política monetaria, reducir los tipos de interés y devolver la inflación a niveles controlados.
El Banco de Inglaterra, el banco central del Reino Unido, ha elevado su principal tipo de interés en 0,5 puntos, hasta el 3,5 %. Es la novena de una serie de subidas registradas durante el último año que han tenido un efecto en cadena sobre toda la economía.
Una subida de los tipos del banco central se traslada a los tipos que pagan los bancos, las empresas y las personas al pedir préstamos, pero también debería elevar los tipos de los ahorros. Estos tipos pueden verse afectados, y de hecho lo están, en distinta medida. En la jerga de los bancos centrales, esto se denomina transmisión de la política monetaria, que varía entre mercados. Por ejemplo, mientras que los tipos hipotecarios se han disparado en los últimos meses, los tipos de las cuentas de ahorro de muchas entidades solo no han seguido el ritmo.
De hecho, muchos de los principales bancos del Reino Unido ofrecen actualmente un tipo de alrededor del 0,5 % en los ahorros depositados en una cuenta estándar de acceso sencillo. Algunas cuentas, por supuesto, pagan más, pero los ahorradores quizá deban comparar ofertas y cambiar de cuenta para obtener esos tipos.
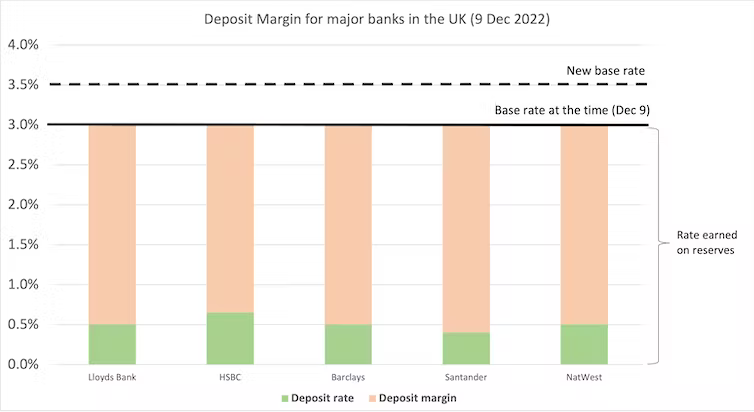
Su banco suele mantener parte de los ahorros depositados por clientes como usted como “reservas” en el Banco de Inglaterra. Históricamente, las reservas se mantenían en el Banco de Inglaterra por motivos regulatorios, para garantizar que la entidad disponga de fondos en caso de retiradas inesperadamente elevadas. Más recientemente, el motivo principal es que el Banco de Inglaterra paga intereses por estas reservas.
El interés que se paga al banco por estas reservas corresponde al “tipo base”, también conocido como tipo de política monetaria, que actualmente se sitúa en el 3,5 % en el Reino Unido. Si se descuenta el 0,5 % que se le paga a usted en intereses, esto significa que un banco podría obtener un margen considerable del 3 % sobre sus depósitos. Es probable que este margen sea mucho mayor que el coste marginal de gestionar su cuenta.
Hace un año, el tipo base del Banco de Inglaterra era del 0,1 %. Así, con tipos de depósito en o cerca del 0 %, los márgenes de los depósitos que obtenían los bancos en aquel momento eran mínimos.
Subidas del tipo base del Banco de Inglaterra desde enero de 2021
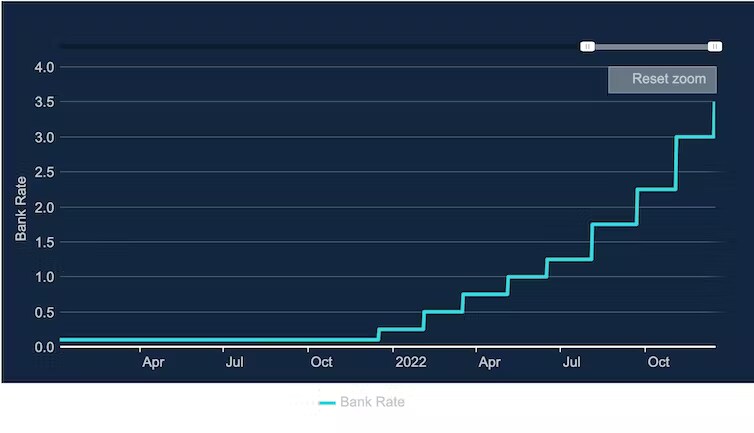
Pero, en lugar de trasladar a sus depositantes las subidas de tipos realizadas desde entonces, como han hecho con los préstamos y las hipotecas, algunos bancos han aumentado sus márgenes de depósito en determinadas cuentas, lo que genera beneficios para sus accionistas. Estos márgenes podrían aumentar aún más si los tipos de interés siguen subiendo.

El Banco de Inglaterra suele subir los tipos para enfriar la economía y reducir la inflación. Unos tipos más altos animan a las personas y a las empresas a ahorrar más y a gastar menos, lo que tiende a frenar la inflación. Pero a medida que se amplían los márgenes de los depósitos, los efectos de esta política monetaria se debilitan. Cuando los tipos de interés de los depósitos se mantienen bajos, ahorrar resulta menos atractivo, por lo que las personas y las empresas siguen gastando y la inflación sigue subiendo.
Acercar los tipos de los depósitos a los tipos de política monetaria reforzaría esta relación, reduciendo el aumento global de los tipos de interés necesario para controlar la inflación. Por tanto, reducir los márgenes de depósito que obtienen los bancos redunda en interés del banco central y, en general, de la economía.
Los bancos centrales deberían pagar intereses por las reservas
Muchos bancos de la red comercial han acumulado una gran cantidad de reservas durante la última década como resultado de las enormes inyecciones de liquidez del Banco de Inglaterra durante sucesivas rondas de flexibilización cuantitativa. Por ejemplo, tras la crisis financiera mundial de 2008 y, más tarde, para mantener la economía a flote en el punto álgido de la COVID, el Banco de Inglaterra compró bonos públicos y corporativos para estimular la economía, aumentando así la cantidad de dinero en circulación.
Como esta herramienta se ha utilizado en múltiples ocasiones durante la última década, hoy existe mucho dinero disponible para los bancos, por lo que a menudo depositan en el banco central como reservas los fondos que no prestan. Como ya se ha explicado, estas reservas devengan el tipo base.
Las reservas las paga el Banco de Inglaterra, pero cualquier beneficio o pérdida que genere pertenece en realidad al Gobierno y, en última instancia, al contribuyente. Así, si el Banco de Inglaterra pagara en su lugar un tipo bajo o nulo a los bancos de la red comercial, reduciría los intereses que el Gobierno debe pagar por estas reservas. Es cierto que esto podría disuadir a los bancos de mantener más dinero en reservas y, en cambio, prestarlo con agresividad a empresas y hogares. Pero esto sería inflacionario, lo que frustra el propósito de las subidas de tipos.
Algunos antiguos funcionarios del BoE han sugerido simplemente obligar a los bancos a mantener dichas reservas con un tipo del 0 %, lo que ahorraría al Gobierno miles de millones en pagos de intereses. Sin embargo, el gobernador del Banco de Inglaterra, Andrew Bailey, afirma que esto afectaría a la capacidad del banco central para “dirigir la economía”. Lo que el Banco de Inglaterra necesita ahora es que los tipos suban, no que bajen, para combatir la inflación. En definitiva, una política de este tipo ayudaría a las finanzas del Gobierno, pero perjudicaría la misión del Banco de Inglaterra de controlar la inflación.
Los bancos deberían trasladar los intereses a los ahorradores
¿Qué ocurriría si los bancos centrales solo pagaran a los bancos de la red comercial intereses por mantener estas reservas cuando estos trasladen las subidas de tipos a los ahorradores? Esta política mejoraría la transmisión de la política monetaria, facilitando la labor del Banco de Inglaterra al reducir el aumento global de los tipos de interés necesario para controlar la inflación.
Además de mejorar la política monetaria, esta medida ayudaría en cierta medida a proteger a los depositantes de la erosión del valor de sus ahorros por la inflación, aliviando así la crisis del coste de la vida. Reducir los márgenes de depósito disminuiría los beneficios de los bancos. Pero no hay una razón particular por la que los accionistas de los bancos, normalmente personas más acomodadas que pueden absorber mejor el aumento del coste de la vida, deban recibir un beneficio extraordinario derivado del rápido incremento de los tipos de interés provocado por la alta inflación mientras otros sufren.
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Fomentando la cooperación y la perspicacia, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.




