La industria de servicios financieros de China está experimentando una rápida transformación debido a la tecnología financiera, o Fintech.
Los gestores de activos chinos utilizan la tecnología para adaptar mejor los productos a los objetivos de inversión de los clientes.
Entre los desafíos para acelerar la transformación digital figuran la educación de los clientes y la consolidación de sus datos.
La industria de servicios financieros de China se está transformando a un ritmo acelerado. Los responsables políticos chinos se han comprometido a abrir los mercados de capitales nacionales, lo que creará oportunidades para los particulares y los inversores chinos, así como para las instituciones financieras nacionales y mundiales.
Históricamente, los particulares chinos han ahorrado más que cualquier otra nación, y la mayor parte de los ahorros acaba en depósitos bancarios o inversiones inmobiliarias. A medida que la población china sigue envejeciendo y el crecimiento económico continúa desacelerándose debido a la COVID-19, es fundamental que los inversores chinos puedan acceder a opciones de inversión seguras y sostenibles para planificar la jubilación y otros grandes gastos vitales de forma sofisticada.
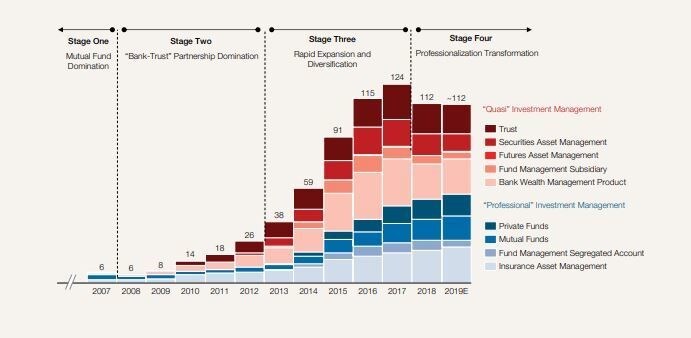
Aquí es donde entran en juego los gestores de activos. Los gestores de activos, que hacen coincidir los ahorros y el dinero de la jubilación con las oportunidades de inversión, son especialmente importantes en esta transformación. En la última década, los activos totales bajo gestión (AuM) del sector se han multiplicado por diez, alcanzando unos ~110 billones de RMB (~16 billones de dólares) a finales de 2019.
El Foro Económico Mundial, junto con su socio de conocimiento Oliver Wyman, reunió a líderes chinos y mundiales del sector financiero, organismos reguladores, bancos centrales y el ámbito académico para analizar cómo debe configurarse esta transformación con el fin de crear un sector estable y accesible, en la mejor posición para contribuir al crecimiento económico y la prosperidad. Acabamos de publicar las conclusiones en el informe ‘China Asset Management at an Inflection Point’.
Hemos constatado que la evolución de la regulación y la reforma del sistema de pensiones de China incidirán en la dirección del desarrollo del sector. Pero también hay otra dinámica adicional, a veces menos comprendida, en juego: el papel de la tecnología financiera (Fintech) en China.
La Fintech transformará en profundidad la forma en que los clientes interactúan con las instituciones financieras y la manera en que estas crean nuevas fuentes de diferenciación. Como solo un ejemplo, las innovaciones en la venta de productos de inversión, como Yu’e Bao (que utiliza los fondos depositados en la billetera electrónica Alipay para invertir en fondos del mercado monetario), son inéditas fuera de China. Sin embargo, desde su aparición en 2013, gestiona ya billones en fondos de inversores.
Así hemos llegado hasta aquí y hacia dónde liderará la Fintech al sector.
¿Qué ocurrió en el pasado?
Históricamente, el sector se ha obsesionado con vender los productos más rentables, más que necesariamente los mejores productos para los clientes.
Esto funcionó bien en el pasado, ya que las inversiones estaban prácticamente «garantizadas implícitamente» por los gestores de activos. Las instituciones garantizaban una determinada rentabilidad independientemente del desempeño, y los clientes obtenían un rendimiento superior al 10 % sin mucha reflexión sobre la idoneidad.
Sin embargo, a medida que la macroeconomía sigue desacelerándose y el rendimiento de las inversiones continúa disminuyendo, el modelo de «empuje de productos» ya no es sostenible.
¿Qué viene después?
Las Fintech con visión de futuro anticiparon el cambio y gestionaron proactivamente la transición.
Por ejemplo, los actores se alejan cada vez más de los «datos fríos», como las encuestas demográficas de clientes, para pasar a los «datos calientes», que se generan de forma continua en cada punto de contacto con el cliente. Esto facilita una mejor adecuación entre clientes y productos y ofrece soluciones personalizadas (por ejemplo, asesoramiento robotizado). Algunos proveedores dan un paso más con «Know Your Intention» (KYI), para comprender en profundidad cómo toman decisiones los clientes.
Los responsables políticos chinos también han promovido activamente la «centralidad del cliente». Un ejemplo es el programa piloto de asesoramiento sobre fondos de inversión mutua (基金投顾试点), anunciado a finales de 2019, que animó al sector a adaptar las opciones de inversión a los objetivos financieros de los clientes. Una empresa conjunta entre Ant Financial y Vanguard ha lanzado servicios de asesoramiento robotizado desde abril de 2020.
Aunque el momento de la rentabilidad es incierto, se trata de un juego a largo plazo, y los actores compiten por captar la cuota «de por vida» de la cartera de los clientes. Más importante aún, esto garantizará que los clientes inviertan en los productos más adecuados y acumulen riqueza, lo que será cada vez más importante a medida que la población china siga envejeciendo y el sistema de pensiones siga gravemente infrafinanciado.
¿Cómo acelerar aún más la transformación?
A pesar del impresionante crecimiento del sector y de sus perspectivas positivas, las Fintech deben resolver algunos desafíos para liberar todo su potencial. Los más pertinentes son:
Falta de educación de los clientes. Los particulares chinos tienen, en general, una escasa comprensión de la asignación de activos. El sector debe desempeñar un papel más importante en la educación de los clientes para que comprendan mejor su apetito por el riesgo y seleccionen los productos más alineados con sus objetivos de inversión a largo plazo. Este proceso exige combinar soluciones digitales con la interacción humana para descubrir posibles puntos ciegos que no se capturan por completo solo con datos, lo que permitirá a las instituciones desarrollar ofertas de inversión más personalizadas.
Consolidación de los datos de los clientes entre entidades. Una asignación de activos eficaz requiere una visión integral de la situación financiera de los clientes en múltiples proveedores financieros. Solo con una visión completa pueden los gestores de activos construir y reequilibrar carteras de inversión en función de las necesidades cambiantes de los clientes. Las plataformas de asesoramiento robotizado desarrolladas en el extranjero ya pueden agregar datos de diversas instituciones financieras, como bancos y corredores de bolsa. Esfuerzos similares encontrarán dificultades en China dada la actual segregación de las instituciones financieras. El sector y los responsables políticos deben trabajar juntos para comprender mejor los posibles riesgos del intercambio de datos y cómo mitigarlos.
Los datos y la tecnología son cada vez más importantes para determinar el acceso a los productos financieros y la interacción con ellos. La capacidad de los proveedores de servicios chinos para aprovechar la tecnología y ayudar a las pequeñas empresas y particulares a acceder a préstamos y servicios digitales durante la emergencia de la COVID-19 puso de manifiesto la importancia de las finanzas digitales.
Dado que el sector de gestión de activos contribuye a garantizar que las personas en China tengan recursos financieros suficientes para jubilarse, pagar la educación de sus hijos o cubrir gastos imprevistos, es fundamental que el sector siga adoptando la tecnología. Si lo hace de forma responsable y protege cuidadosamente contra el uso indebido o el abuso, el sector de gestión de activos y el sistema financiero de China seguirán transformándose rápidamente y transmitirán valiosas lecciones a otros países que apenas empiezan a adoptar las finanzas digitales.




