Los precios están subiendo al ritmo más rápido en casi cuatro décadas, como consecuencia directa de la propagación del coronavirus por todo el mundo.
Los paquetes de alivio por la COVID-19 y los problemas comerciales han elevado la deuda bruta media del gobierno en los mercados emergentes en casi 10 puntos porcentuales desde 2019.
Las medidas de la Reserva Federal para gestionar estos niveles podrían tener un efecto directo en las economías de todo el mundo.
Los responsables de la política económica podrían tener que reaccionar accionando varias palancas políticas, en función de las medidas de la Fed y de sus propios desafíos internos, escriben los economistas del FMI.
Durante gran parte del año pasado, los inversores descontaron un aumento temporal de la inflación en Estados Unidos, dada la inestable recuperación económica y el lento desbloqueo de los cuellos de botella de la oferta.
Ahora el sentimiento ha cambiado. Los precios están subiendo al ritmo más rápido en casi cuatro décadas, y el mercado laboral ajustado ha comenzado a trasladarse a aumentos salariales. La nueva variante Ómicron ha suscitado preocupaciones adicionales sobre las presiones de la oferta sobre la inflación. La Reserva Federal hizo referencia a la evolución de la inflación como un factor clave en su decisión del mes pasado de acelerar la reducción de las compras de activos.
Estos cambios han hecho que las perspectivas para los mercados emergentes sean más inciertas. Estos países también se enfrentan a una inflación elevada y a una deuda pública considerablemente mayor. La deuda bruta media del gobierno en los mercados emergentes ha aumentado en casi 10 puntos porcentuales desde 2019, hasta alcanzar un 64 % estimado del PIB a finales de 2021, con grandes variaciones entre países. Sin embargo, a diferencia de Estados Unidos, su recuperación económica y sus mercados laborales son menos sólidos. Aunque los costes de financiación en dólares siguen siendo bajos para muchos, las preocupaciones por la inflación interna y la estabilidad de la financiación exterior llevaron a varios mercados emergentes el año pasado, entre ellos Brasil, Rusia y Sudáfrica, a empezar a subir los tipos de interés.
Nuevos riesgos para la recuperación
Seguimos previendo un crecimiento robusto en Estados Unidos. Es probable que la inflación se modere más adelante este año, a medida que se alivien las perturbaciones de la oferta y la contracción fiscal reduzca la demanda. La orientación de política de la Fed, según la cual subiría los costes de endeudamiento con mayor rapidez, no provocó una reevaluación sustancial de las perspectivas económicas por parte del mercado. Si los tipos de interés oficiales suben y la inflación se modera como se espera, la experiencia demuestra que los efectos para los mercados emergentes probablemente serán benignos si el endurecimiento es gradual, se anuncia con antelación y responde a una recuperación más fuerte. Las monedas de los mercados emergentes podrían seguir depreciándose, pero la demanda exterior compensaría el impacto del aumento de los costes de financiación.
Aun así, los efectos indirectos sobre los mercados emergentes también podrían ser menos benignos. La inflación salarial generalizada en Estados Unidos o los cuellos de botella persistentes de la oferta podrían elevar los precios más de lo previsto y alimentar expectativas de una inflación más rápida. Las subidas de tipos más rápidas de la Fed en respuesta podrían sacudir los mercados financieros y endurecer las condiciones financieras a escala mundial. Estos acontecimientos podrían ir acompañados de una desaceleración de la demanda y del comercio estadounidenses, y podrían provocar salidas de capitales y depreciación de las monedas en los mercados emergentes.
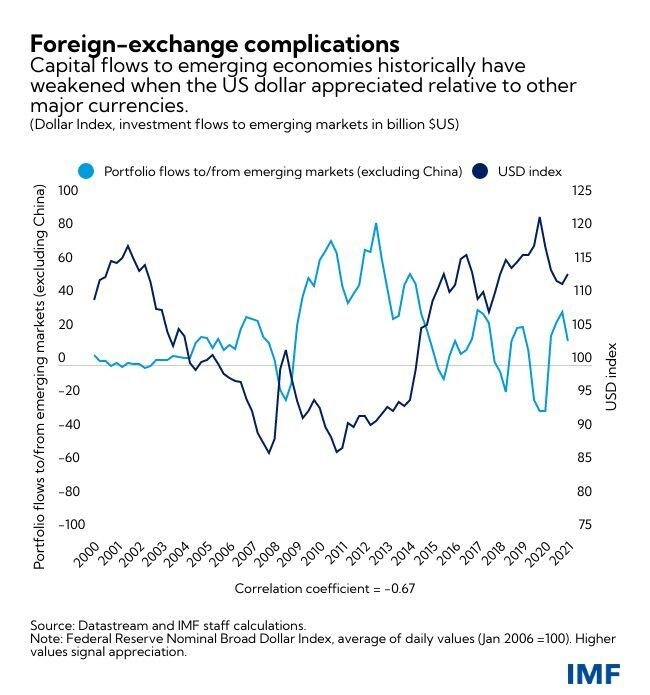
El impacto de un endurecimiento de la Fed en un escenario como ese podría ser más grave para los países vulnerables. En los últimos meses, los mercados emergentes con elevada deuda pública y privada, exposiciones cambiarias y saldos por cuenta corriente más bajos ya registraron movimientos más amplios de sus monedas frente al dólar estadounidense. La combinación de un crecimiento más lento y de vulnerabilidades elevadas podría crear circuitos de retroalimentación adversos para estas economías, como destacó el FMI en sus publicaciones de octubre de Perspectivas de la economía mundial y Informe sobre la estabilidad financiera mundial.
Compromisos difíciles
Algunos mercados emergentes ya han empezado a ajustar la política monetaria y se preparan para reducir el apoyo fiscal con el fin de hacer frente al aumento de la deuda y de la inflación. Ante unas condiciones de financiación más restrictivas, los mercados emergentes deberían adaptar su respuesta a sus circunstancias y vulnerabilidades. Los países con credibilidad en la política de contención de la inflación pueden endurecer la política monetaria de forma más gradual, mientras que otros con presiones inflacionistas más fuertes o instituciones más débiles deben actuar con rapidez y de manera integral. En cualquier caso, las respuestas deberían incluir dejar que las monedas se deprecien y elevar los tipos de interés de referencia. Si se enfrentan a condiciones desordenadas en los mercados de divisas, los bancos centrales con reservas suficientes pueden intervenir, siempre que esta intervención no sustituya a un ajuste macroeconómico justificado.
No obstante, estas medidas pueden plantear decisiones difíciles para los mercados emergentes, ya que deben equilibrar el apoyo a una economía interna débil con la salvaguarda de la estabilidad de precios y externa. Asimismo, ampliar el apoyo a las empresas más allá de las medidas existentes puede aumentar los riesgos de crédito y debilitar la salud a largo plazo de las instituciones financieras al retrasar el reconocimiento de las pérdidas. Y retirar esas medidas podría endurecer aún más las condiciones financieras y debilitar la recuperación.
Para gestionar estos compromisos, los mercados emergentes pueden tomar medidas ya para reforzar sus marcos de política y reducir las vulnerabilidades. Para los bancos centrales que endurecen la política para contener las presiones inflacionistas, una comunicación clara y coherente de los planes de política puede mejorar la comprensión del público sobre la necesidad de preservar la estabilidad de precios. Los países con niveles elevados de deuda denominada en divisas extranjeras deberían procurar reducir esos desajustes y cubrir sus exposiciones cuando sea factible. Y para reducir los riesgos de refinanciación, debería ampliarse el vencimiento de las obligaciones, aunque ello aumente los costes. Los países muy endeudados también podrían necesitar iniciar antes y con mayor rapidez el ajuste fiscal.
El apoyo financiero continuado a las empresas debería revisarse, y los planes para normalizar dicho apoyo deberían calibrarse cuidadosamente en función de las perspectivas y para preservar la estabilidad financiera. En los países donde la deuda corporativa y los préstamos morosos ya eran elevados antes de la pandemia, algunos bancos más débiles y prestamistas no bancarios podrían enfrentarse a problemas de solvencia si la financiación se vuelve difícil. Deberían prepararse los regímenes de resolución.
Compromisos y confianza
Más allá de estas medidas inmediatas, la política fiscal puede contribuir a crear resiliencia ante las crisis. Fijar un compromiso creíble con una estrategia fiscal a medio plazo ayudaría a reforzar la confianza de los inversores y a recuperar margen para el apoyo fiscal en una recesión. Dicha estrategia podría incluir el anuncio de un plan integral para aumentar gradualmente los ingresos fiscales, mejorar la eficiencia del gasto o aplicar reformas fiscales estructurales, como reformas de las pensiones y de las subvenciones (tal como se describe en el Monitor Fiscal de octubre del FMI).
Por último, pese a la recuperación económica prevista, algunos países podrían necesitar recurrir a la red mundial de seguridad financiera. Esto podría incluir el uso de líneas de canje, acuerdos regionales de financiación y recursos multilaterales. El FMI ha contribuido con la asignación de 650 000 millones de dólares en Derechos Especiales de Giro del año pasado 650 000 millones de dólares en Derechos Especiales de Giro, la mayor de la historia.
Aunque estos recursos refuerzan las reservas frente a posibles recesiones económicas, episodios anteriores han demostrado que algunos países pueden necesitar un margen financiero adicional. Por ello, el FMI ha adaptado su conjunto de instrumentos de préstamo para sus países miembros. Los países con políticas sólidas pueden acceder a líneas de crédito preventivas para ayudar a evitar crisis. Otros pueden acceder a préstamos adaptados a su nivel de ingresos, aunque los programas deben anclarse en políticas sostenibles que restablezcan la estabilidad económica y fomenten un crecimiento sostenible.
Aunque se prevé que la recuperación mundial continúe este año y el próximo, los riesgos para el crecimiento siguen siendo elevados debido a la obstinada reactivación de la pandemia. Dado el riesgo de que esto coincida con un endurecimiento más rápido de la Fed, las economías emergentes deberían prepararse para posibles episodios de turbulencia económica.




