Con la COVID-19 en gran medida bajo control desde el punto de vista sanitario, Europa afronta ahora dos desafíos de política económica: controlar la inflación y reducir gradualmente el apoyo fiscal.
Deshacer las medidas de gasto de emergencia que los gobiernos adoptaron para apoyar sus economías es una tarea importante y compleja.
Si los responsables de las políticas se equivocan, corren el riesgo de repetir el débil crecimiento que siguió a la crisis financiera mundial de 2008, escribe Alfred Kammer, del FMI.
Parece más conveniente pecar por retirar demasiado poco apoyo fiscal que por retirar demasiado, especialmente en las economías con amplio margen fiscal.
Europa ha afrontado la pandemia de COVID-19 con audacia e imaginación y disfruta de una recuperación económica sólida, aunque irregular. Ahora tiene dos desafíos de política económica: controlar la inflación y reducir gradualmente el apoyo fiscal. Aunque existe una considerable incertidumbre en torno a la inflación, los bancos centrales tienen mucha experiencia en gestionarla y pueden desplegar sus herramientas con rapidez y flexibilidad. En cambio, deshacer las medidas de gasto de emergencia que los gobiernos adoptaron para apoyar sus economías es una tarea importante y compleja. Si los responsables de las políticas se equivocan, corren el riesgo de repetir el débil crecimiento que siguió a la crisis financiera mundial de 2008.
Parece más conveniente pecar por retirar demasiado poco apoyo fiscal que por retirar demasiado…
Prevemos que los déficits fiscales de las principales economías europeas avanzadas disminuirán alrededor de 4 puntos porcentuales del PIB en 2022, un giro mucho mayor que el que siguió a la crisis financiera mundial. Este giro refleja principalmente la retirada del apoyo relacionado con la pandemia, y solo una parte de los recursos se reasigna para estimular la contratación y la inversión. El efecto que tendría sobre el crecimiento en 2022 se vería contrarrestado solo de forma limitada por los desembolsos de los fondos Next Generation EU destinados a apoyar los planes de recuperación y resiliencia de los países de la UE tras la COVID-19. Se parte del supuesto de que la demanda privada se ha fortalecido lo suficiente para compensar la reducción del estímulo público y encaminar la economía europea hacia una recuperación gradual, en vez de precipitarla por un precipicio fiscal.
Recuperar los empleos
Sin embargo, los riesgos son numerosos. Para ser claros, la preocupación no es que los gobiernos se queden de brazos cruzados ante nuevas olas del virus u otras perturbaciones importantes. Más bien, se teme que el crecimiento de las economías avanzadas se estabilice en apenas un 1 % o menos hacia finales de 2022, en lugar de alcanzar las tasas del 2–3 % que proyectamos actualmente. La política fiscal no puede cambiar de rumbo de un día para otro. Y los bancos centrales no estarían en buenas condiciones para ayudar, dado que los tipos de interés oficiales ya están prácticamente en su nivel mínimo. Cada trimestre de retraso en alcanzar el pleno empleo agravaría entonces el desafío de reincorporar a las personas al trabajo. Esto preocupa mucho menos en las economías europeas emergentes, principalmente porque aplicaron menos estímulos y tienen mayores tasas de crecimiento potencial. No obstante, sufrirían una menor demanda de sus exportaciones por parte de sus homólogas europeas avanzadas.
Por otro lado, el aumento de la inflación se ha debido en gran medida a factores que previsiblemente irán perdiendo fuerza con el tiempo. Como durante la recuperación de 2010–11 tras la crisis financiera mundial, la energía ha sido el principal factor impulsor, en gran medida como reflejo del fuerte repunte de la actividad económica, que ha devuelto los precios del petróleo al rango vigente antes de la COVID-19.
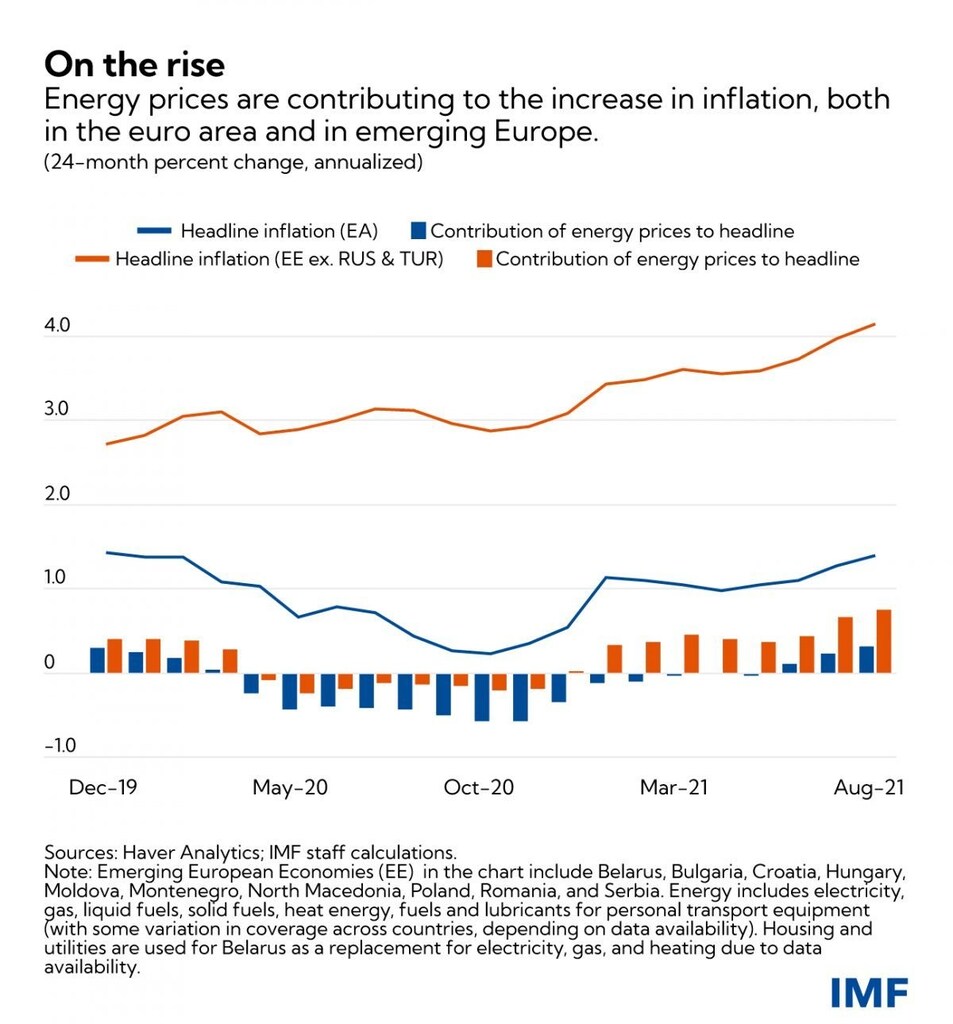
El reciente repunte de los precios del gas natural también refleja factores de corto plazo, como la disminución de las existencias tras un invierno duro y un verano caluroso en 2021, la escasez de producción de energías renovables en algunos lugares y una menor oferta. Al ajustar por la caída y el repunte de los precios de la energía, las tasas anuales de inflación calculadas en un horizonte de 24 meses se acercan a los niveles previos a la COVID-19, como muestra el gráfico. Esto ocurre pese a que las disrupciones en las cadenas de suministro y los cuellos de botella asociados presionan al alza los precios de los bienes duraderos, sobre todo porque la demanda se ha recuperado con rapidez.
Se espera que estos desajustes entre la oferta y la demanda disminuyan a lo largo de 2022, a medida que se normalicen los patrones de consumo, se repongan las existencias y se resuelvan los cuellos de botella comerciales, en particular los relacionados con la oferta de contenedores marítimos. Además, la inflación de la zona del euro también se ha visto impulsada por factores puntuales, como el fin en Alemania de una reducción del impuesto sobre el valor añadido aprobada en enero de 2021.
Efectos de segunda ronda
Ninguno de los factores que impulsan actualmente la inflación respondería a cambios en la política monetaria. Más bien, la política monetaria tendría que asegurarse de que no desencadenen una espiral de salarios y precios. Por fortuna, el riesgo de esos efectos de segunda ronda es limitado en muchas economías europeas avanzadas, donde persiste una holgura considerable en el mercado laboral. Por ejemplo, estimamos que las horas trabajadas siguen estando alrededor de un 3 % por debajo de los niveles previos a la COVID-19. Además, con el empleo en niveles anteriores a la crisis, los bancos centrales tuvieron dificultades con una inflación demasiado baja, no demasiado alta. Nada de esto niega que exista una considerable incertidumbre sobre la duración de las perturbaciones de precios y la magnitud precisa de la holgura en las economías avanzadas. Pero, en conjunto, nuestras previsiones, las de los analistas y las medidas de las expectativas de inflación basadas en los mercados sugieren que al Banco Central Europeo volverá a resultarle difícil alcanzar su objetivo de medio plazo de una inflación cercana al 2 %.
En varias economías europeas emergentes, donde la producción y el empleo ya están cerca de los niveles previos a la COVID-19, hay más terreno propicio para que surjan efectos de segunda ronda. Además, las expectativas de inflación han empezado a subir y es probable que los salarios reaccionen con más fuerza a medida que siga disminuyendo la holgura del mercado laboral. Estas economías han empezado, con razón, a elevar sus tipos de interés oficiales hacia los niveles anteriores a la pandemia. Aunque deben vigilar de cerca la evolución de los salarios, ni siquiera allí necesitan apresurar este proceso, dado el componente transitorio de la inflación.
Mantener el impulso
En resumen, los responsables de las políticas podrían encontrarse fácilmente en una situación inquietantemente parecida a la de las primeras etapas de la recuperación tras la crisis financiera mundial, hace más de una década. Hay sólidos argumentos para reducir los déficits fiscales, que son muy elevados. Pero esto también exigirá un fuerte crecimiento de los ingresos y, por tanto, una actividad económica vigorosa, que podría apoyarse de forma útil con transferencias adicionales dirigidas a los hogares necesitados, más gasto en incentivos a la contratación y créditos fiscales a la inversión. Acertar con el ritmo de retirada del apoyo fiscal será difícil. Parece más conveniente pecar por retirar demasiado poco apoyo fiscal que por retirar demasiado, especialmente en las economías con amplio margen fiscal, para protegerse del riesgo de frenar el impulso de la recuperación.




