COVID-19は経済の低迷を引き起こし、何百万人もの人々が仕事に行けない状況となっている。
金利はすでに記録的な低水準にあるため、政策立案者は影響を和らげる新たな方法を見つける必要がある。
ルールに基づく財政措置は、GDPを支え、景気後退の確率を低減するうえで効果的となりうる。
世界は COVID-19 のパンデミックと、それに続く大ロックダウンにより、多くの国が深刻な景気後退に陥っている。これは2008~09年の世界金融危機時よりも深刻である。これに対応して、世界各国の政府と中央銀行は、コロナウイルスの拡大によって生じた経済的影響を相殺するため、強力な裁量的(一時的かつ特定の)財政措置および金融措置を導入してきた。国によって異なる既存の自動安定化装置(所得ベースの税制や失業給付・世帯給付など)は、概ね自由に機能し、さらなる下支えをもたらしてきた。
しかし、多くの国で金利が記録的な低水準にあり、公的債務が歴史的な高水準にある中で、先進経済は将来の景気後退に対してどのように備え、対応すればよいのか。当機関の最近の世界経済見通し (パンデミック以前に完成したもの)では、そのような環境において先進経済が負のショックに対する強靭性をどのように構築できるかが分析されている。そこでは、景気刺激策を経済指標の悪化によって自動的に発動させるルールに基づく財政刺激策が、そうした状況下での景気後退の抑制に非常に効果的となりうることが示されている。
ルールに基づく財政刺激策は、景気後退の抑制に非常に効果的となりうる。
財政政策のより大きな役割
先進経済では金利がゼロ近辺にあるため、従来型の追加利下げの余地は限られている。しかし中央銀行は、最近パンデミックへの対応で行ったように、大規模な資産購入といった非伝統的な金融政策手段をより集中的に用いて、追加の支援を提供する余地がまだある。ただし、ショックへの対応を金融政策のみに頼ることは十分ではない可能性があり、将来の金融安定性への副作用や中央銀行の独立性への脅威に関する疑問も生じる。
長期的な債務の持続可能性への懸念に目を配りつつも、財政政策はより大きな役割を果たす必要がある。先進経済において、より自動的な財政対応を整備することは、将来の悪影響となるショックに対する強靭性の構築に役立ちうる。財政刺激策のルールが、ショックが発生する前に十分に周知され確立されていれば、それは期待を形成し不確実性を低減するのに役立ち、負のショックが顕在化した後の経済活動の落ち込みを緩和しうる。
より自動的な財政刺激の必要性
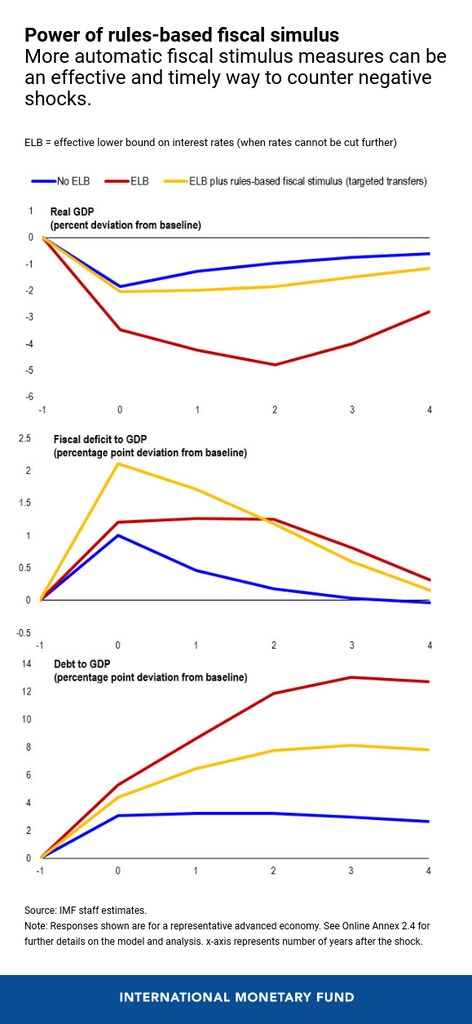
当研究によれば、ルールに基づく財政刺激策、すなわち失業率が一定の閾値を上回った際に発動する、流動性制約のある低所得世帯への一時的な的を絞った現金給付などの措置は、典型的な需要不足によって生じる景気後退の抑制に非常に効果的となりうる。これらの刺激策は自動的に発動するものではあるが、従来の自動安定化装置とは大きく異なる。従来の自動安定化装置は、個人の状況(例えば、失業保険の場合は解雇されること、累進所得税の場合は所得の低下)に応じて作動するものである。ルールに基づく財政刺激策は、金利が実効下限(これ以上引き下げられない水準)にあり、裁量的な財政政策の時差が長い場合に特に効果的である。さらに、経済に遊休資源があり金融政策が緩和的である場合、需要ショックの後の財政刺激策は特に強力になる傾向がある。
需要が突然減少した場合、ルールに基づく財政刺激策が経済を支えるために実施されていれば、生産の減少と債務比率の上昇は小さくなる。実際、当研究の知見によれば、ルールに基づく財政刺激策が採用された場合、金融政策が完全な強度で機能できる場合とほぼ同程度に効果的に景気後退を抑制できる。
パンデミックによる現在の経済ショックは、供給と需要の両方に影響を与えているという点で異例である。現在のショックに対応する政治的意思は急速に固まったものの、その並外れた速さと深刻さにより、裁量的な財政支援の設計と適時の実施は複雑化している。感染症の拡大期間中に労働者や企業が事業を行えない場合、産出を押し上げる財政刺激策の効果(乗数)は低くなる。それでも、こうした状況においても、事前に実施されたルールに基づく財政刺激策は、特に標的を絞った移転の形で、役立った可能性がある。これらの措置は、さらなる所得保険を提供し、脆弱な人々に対するセーフティネットを強化しうる。
当研究の知見によれば、政策立案者は、負のショックに対する財政政策の自動的な対応を強化することを検討すべきであり、それによって経済の強靭性を高めることに役立つ。同時に、金利がこれ以上引き下げられない場合でも、金融政策は、金融市場の状況を緩和することを含め、緩和的なスタンスを維持することにより、景気後退時の財政刺激策を支えることができる。
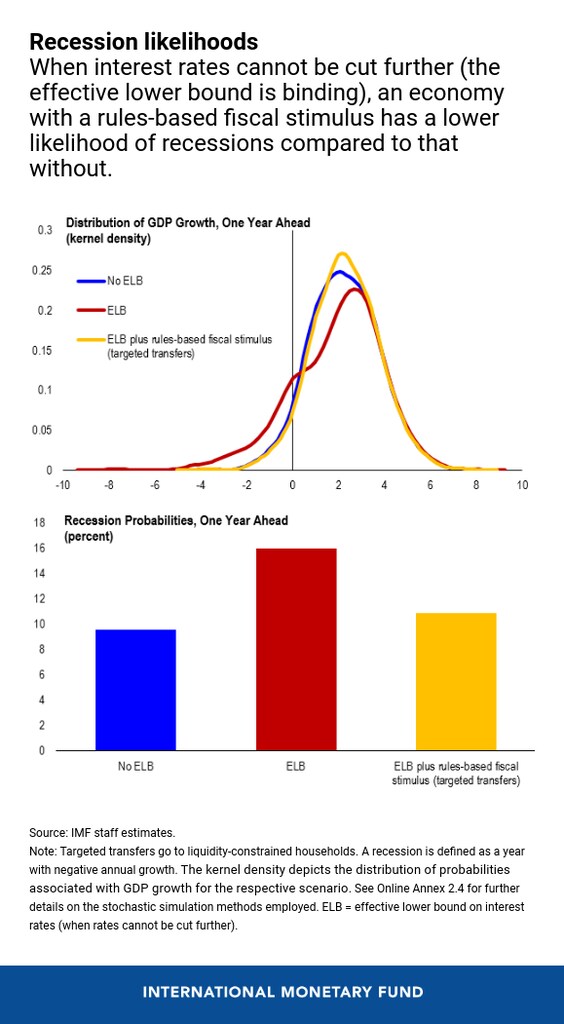
新たな財政手段(ルールに基づく財政刺激策など)の設計と導入、および既存の自動安定化装置の改善には時間がかかり、政治的合意が必要となる。しかし、財政刺激策の自動的な政策が整備されていれば、経済状況が悪化した際に政治的障壁によって対応が遅れるリスクは低くなる。さらに、金融政策が制約されている場合、ルールに基づく財政刺激策を整備しておくことは、需要主導型の景気後退の可能性を大幅に低減しうる。
これは裁量的な財政政策が不要になることを意味するわけではない。実際、特定の状況や、パンデミックのショックのような負のショックの性質に応じて適切に調整された裁量的な財政措置は、景気循環に逆行する強力な支援を提供するうえで不可欠である。ただし、それらは適時に採用され、実施されなければならない。
将来の景気後退へのより機敏な対応
裁量的な財政刺激策の実施が歴史的に遅れてきたこと、また行動のルールをあらかじめ採用することで期待を形成することの有益な効果を踏まえると、景気後退に対してより自動的な財政対応を取るべきという強い根拠がある。当分析によれば、ルールに基づく財政刺激策を採用することは、特に中央銀行の金利が実効下限に近いかその水準にあり、金融政策が制約されている場合に、非常に効果的かつより適時に機能しうる。




