Aumentan los temores ante una recesión, también en grandes economías avanzadas como Alemania y Estados Unidos (Fatas 2019, Frankel 2018). Asimismo, existe la preocupación de que los bancos centrales puedan no disponer de las herramientas necesarias para ayudar a las economías a evitar las recesiones o moderar su impacto. Los tipos de interés de política monetaria siguen cerca de cero o incluso por debajo en muchas economías, pese a los años de expansión desde la crisis financiera mundial, lo que limita el margen para recortar los tipos; y si las políticas monetarias no convencionales podrán ser de gran ayuda sigue siendo objeto de debate (Summers y Stansbury 2019). Los responsables de políticas de los mercados emergentes temen los efectos derrame de una nueva ronda de relajación en las grandes economías avanzadas.
En su último informe, la Oficina Independiente de Evaluación del FMI —que funciona con independencia de la dirección del FMI y del Directorio Ejecutivo— evaluó el valor aportado por el FMI en su asesoramiento sobre políticas monetarias no convencionales durante la última década. El informe también formula recomendaciones sobre cómo el FMI podría hacerlo mejor en su asesoramiento futuro sobre cuestiones de política monetaria que parecen especialmente pertinentes a la luz de las recientes tensiones (Oficina Independiente de Evaluación 2019).
Postura institucional del FMI
El FMI elaboró rápidamente una «postura institucional» de tres partes sobre las políticas monetarias no convencionales.
En primer lugar, el FMI consideró las políticas monetarias no convencionales esenciales para la recuperación de las grandes economías avanzadas y respaldó firmemente el uso de estas políticas (Lagarde 2013). Tras el giro de estas economías hacia la consolidación fiscal en 2010, medida que el FMI respaldó, el Fondo subrayó que era aún más importante sustentar la demanda agregada mediante la relajación monetaria. El Fondo instó al BCE y al Banco de Japón a aplicar una relajación más agresiva de sus políticas monetarias (Ball 2019).En segundo lugar, el Fondo recomendó que los riesgos para la estabilidad financiera derivados de las políticas monetarias no convencionales se abordaran mejor mediante políticas macroprudenciales, en lugar de retirar las políticas monetarias acomodaticias. En tercer lugar, el Fondo consideró que, en conjunto, las políticas monetarias no convencionales también eran beneficiosas para otros países, al contribuir a la salud de la economía mundial. No obstante, reconoció —y adoptó medidas para abordar— los desafíos que planteaban para otros países, en particular los mercados emergentes, que podían verse afectados por la abundante liquidez mundial y las condiciones volátiles de los mercados.
En la evaluación de la Oficina Independiente de Evaluación, el FMI merece reconocimiento por haber elaborado rápidamente esta postura institucional en un entorno de gran incertidumbre y por haberla articulado con claridad. El Fondo también merece reconocimiento por haber estado en el centro de los esfuerzos para desarrollar un conjunto de herramientas macroprudenciales que los países podrían utilizar para gestionar los riesgos para la estabilidad financiera, incluidos los derivados de las políticas monetarias no convencionales. Estos esfuerzos se resumieron recientemente en Alter et al. (2019). El Fondo vigiló de cerca los riesgos para la estabilidad financiera y expresó su preocupación por posibles puntos de peligro, como el recalentamiento de los mercados inmobiliarios en algunas economías y la acumulación de deuda corporativa en otras (Turner 2019).
El Fondo también realizó un esfuerzo considerable por ayudar a los mercados emergentes mediante trabajos analíticos orientados a comprender mejor los efectos derrame financieros. Esto se llevó a cabo mediante nuevos productos, como los Informes sobre Efectos Derrame; al ser más abierto al uso de controles de capital, aunque bajo condiciones muy cuidadosamente delimitadas, para hacer frente a la volatilidad de los flujos de capital, y mediante el desarrollo de nuevas líneas de crédito precautorias que fueron utilizadas por algunos países —Colombia, México y Polonia—.
Margen de mejora
Si bien reconoce los logros, el informe también identificó limitaciones en el asesoramiento del FMI.
En primer lugar, el FMI podría haber hecho más para evaluar la evidencia sobre la eficacia de las políticas monetarias no convencionales. El respaldo inicial del FMI a estas políticas tuvo que basarse, por necesidad, en el juicio de su dirección y del personal superior, más que en pruebas. Pero, tras haber puesto su peso detrás de estas políticas, el Fondo podría haber hecho más para comprobar si estaban funcionando según lo anunciado en cuanto a cerrar las brechas de producción y devolver las tasas de inflación a sus objetivos. Una investigación más sólida sobre la eficacia de las políticas monetarias no convencionales podría, a su vez, haber mejorado el asesoramiento del Fondo sobre la combinación adecuada de políticas monetarias y fiscales. Nuestro informe concluye que el Fondo debería haber sido menos proclive a respaldar el rápido giro de los estímulos fiscales hacia la consolidación en 2010. Un apoyo fiscal sostenido y mayor habría aliviado la carga sobre las políticas monetarias y probablemente generado menos desafíos para otros países, punto que también señaló recientemente Grenville (2019). Para ser justos, el Fondo sí moduló con el tiempo su postura sobre la combinación de políticas, al abogar por que el ajuste fiscal, cuando fuera necesario, favoreciera el crecimiento, e instar a los países con espacio fiscal a utilizarlo. En tercer lugar, el FMI podría haber hecho más por ayudar a las economías avanzadas más pequeñas que se enfrentaban a circunstancias difíciles. El Fondo no había previsto el conjunto de herramientas que estas economías necesitarían al tocar el límite inferior cero, lo que dejó a estos países la tarea de innovar por su cuenta (Honohan 2019). Por ejemplo, Dinamarca pasó a tipos de interés de política negativos en 2012, tras una intensa lluvia de ideas interna en su banco central y algunas consultas con fuentes distintas al FMI. No fue sino casi cinco años después cuando el Fondo emitió su propia opinión prudente sobre los tipos de interés negativos. En cuarto lugar, los esfuerzos del FMI por ayudar a los mercados emergentes, aunque enérgicos, dejaron insatisfechos a muchos responsables de políticas. Los Informes sobre Efectos Derrame produjeron pocos avances analíticos para comprender los efectos derrame financieros y no influyeron en el asesoramiento sobre políticas, por lo que se discontinuaron (Klein 2019). La apertura a los controles de capital —si bien se acogió como señal de un FMI menos dogmático— no ha llegado lo suficientemente lejos para quienes desean utilizarlos de forma preventiva (ASEAN 2019), mientras que otros temen que el Fondo haya dado su aval abierto a tales controles.
Mejorar el juego del FMI en materia de política monetaria
¿Qué puede hacerse para aumentar el valor e influencia del asesoramiento del FMI sobre política monetaria en un momento en que podría volver a ser requerido? El informe constató que los conocimientos especializados internos del Fondo y los recursos destinados a cuestiones de política monetaria durante la última década estaban bastante dispersos, a medida que el Fondo aumentaba su atención a nuevas prioridades, como el análisis de los mercados financieros y los mercados laborales (incluidas cuestiones de empleo, desigualdad y género), dentro de un presupuesto limitado.
Figura 1 Participación del personal del FMI en las misiones del Artículo IV (por número de misiones, en porcentaje)
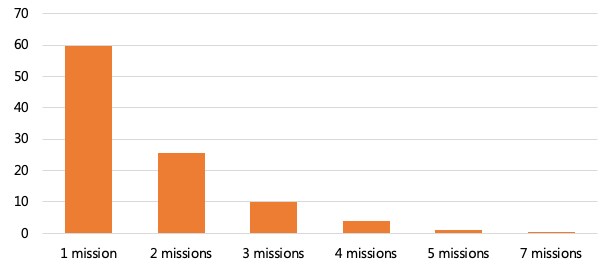
La elevada rotación de los equipos de países del FMI —especialmente en los niveles superiores («jefes de misión», según la terminología del FMI)— también dificultó la construcción del conocimiento de los países y de las relaciones necesarias para ofrecer a los bancos centrales un asesoramiento convincente y de vanguardia. Por ejemplo, Japón tuvo siete jefes de misión del FMI durante la década. De hecho, en todos los países analizados en nuestro informe, la permanencia media de los jefes de misión quedó por debajo del objetivo propio de la dirección del FMI. La figura 1 muestra la rotación en los equipos de países del FMI. El 60 % del personal del FMI solo participa en una misión a un país antes de ser reasignado a otros cometidos; solo alrededor del 15 % participa en tres o más misiones.
Así pues, la principal recomendación del informe es que el FMI desarrolle sus conocimientos especializados en materia de política monetaria. Propone constituir un pequeño grupo central de expertos que se mantenga al día —e idealmente incluso influya en cierta medida— en el pensamiento sobre las principales cuestiones de política monetaria, y aprovechar sus conocimientos para asistir a los equipos de países que asesoran a bancos centrales que enfrentan desafíos inéditos o difíciles. Paralelamente, una mayor permanencia del personal en los equipos de países, que el Directorio Ejecutivo del FMI lleva tiempo reclamando, ayudaría a comprender mejor las circunstancias de cada país y a profundizar las relaciones. El Fondo debería poder aportar un valor particular en sus ámbitos de clara ventaja comparativa: la amplia experiencia transnacional, la atención a los canales de transmisión transfronterizos y su mandato para examinar el marco de política macroeconómica en su conjunto.
Reforzar la capacidad del FMI en materia de política monetaria le permitirá evaluar mejor los costos y beneficios de las distintas políticas monetarias no convencionales y el papel que deben desempeñar los instrumentos monetarios, junto con las políticas macroprudenciales, para prevenir los riesgos para la estabilidad financiera que puedan surgir de las políticas monetarias no convencionales. Las posturas de política del FMI sobre estos temas deben actualizarse a la luz de la evidencia más reciente (por ejemplo, Eggertson y Summers 2019 sobre la eficacia de los tipos de interés negativos). Otras recomendaciones del informe abordan cómo el FMI puede prestar una ayuda mayor a las economías de mercados emergentes, como reactivar el trabajo sobre los efectos derrame financieros y las políticas para hacer frente a los flujos de capital volátiles.
El Directorio Ejecutivo del FMI respaldó en líneas generales las recomendaciones del informe, y la dirección del Fondo está ahora elaborando un plan para aplicarlas. Alentadoramente, ya se han puesto en marcha algunas medidas, como la creación de una nueva unidad para abordar cuestiones de política monetaria de vanguardia (Jeffery 2019). Es evidente que no es necesario ni viable que el FMI replique los conocimientos especializados que existen en los bancos centrales. Pero, dado su papel preeminente en el sistema monetario internacional y su función de validar y asesorar las acciones de política de sus países miembros, el FMI necesita estar más cerca de la locomotora que del furgón de cola para ayudar a mantener las políticas monetarias en el buen camino durante la próxima década.




