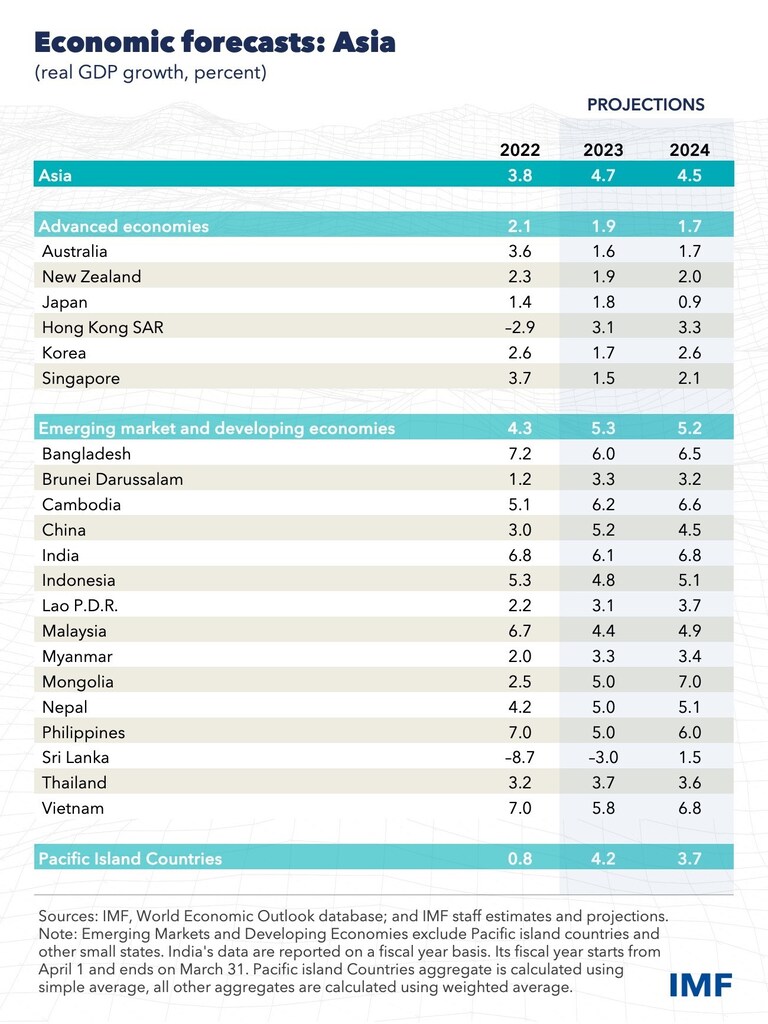
Las perspectivas para las economías de Asia han mejorado, según el Fondo Monetario Internacional.
Sin embargo, persisten importantes desafíos a más largo plazo, también para China, la mayor economía de la región.
Ante las elevadas vulnerabilidades financieras, se necesitan compensaciones sutiles en las políticas entre el control de la inflación y la garantía de la estabilidad financiera, afirma.
Los vientos en contra que afectaron a Asia y el Pacífico el año pasado han comenzado a disiparse. Las condiciones financieras mundiales se han relajado, los precios de los alimentos y del petróleo han bajado y la economía de China se está recuperando.
Estos avances están contribuyendo a mejorar las perspectivas en toda la región, con un crecimiento que se prevé que se acelere hasta el 4,7 % este año, desde el 3,8 % de 2022. Esto hará que sea, con mucho, la más dinámica de las principales regiones del mundo y un punto luminoso en una economía mundial en desaceleración.
Las economías emergentes y en desarrollo de la región, que se prevé crezcan un 5,3 % este año, impulsan este dinamismo. Estas economías están tomando impulso a medida que se disipan las perturbaciones de la cadena de suministro provocadas por la pandemia y el sector servicios experimenta un auge. Solo China e India deberían aportar más de la mitad del crecimiento mundial este año, mientras que el resto de Asia contribuirá con un cuarto adicional. Camboya, Indonesia, Malasia, Filipinas, Tailandia y Vietnam han recuperado ya su sólido crecimiento anterior a la pandemia.
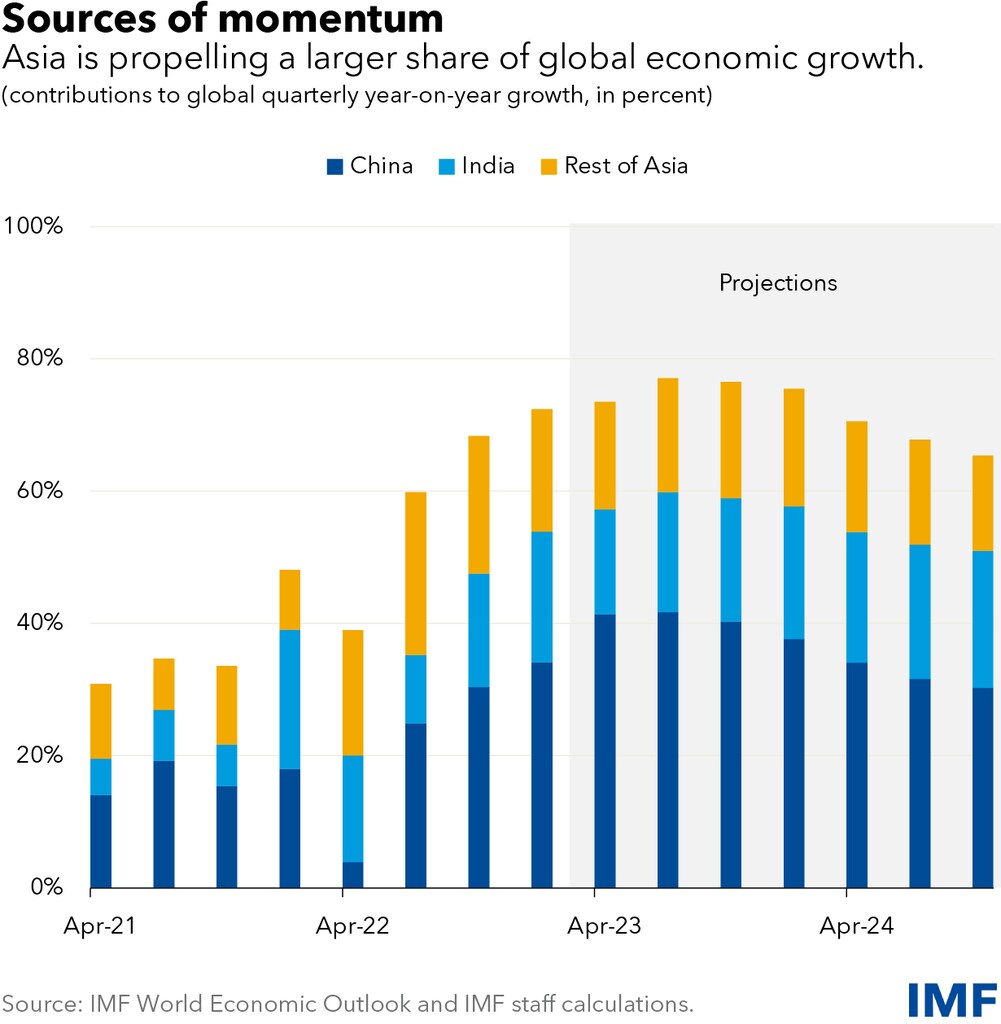
La revisión más significativa desde que publicamos nuestras previsiones por última vez en octubre se ha producido en China, donde una reapertura repentina ha allanado el camino para una recuperación de la actividad más rápida de lo esperado. China tiene estrechos vínculos comerciales y turísticos, por lo que esta es una buena noticia para Asia, ya que la mitad del comercio de la región se realiza entre sus economías.
Nuestro análisis en las últimas Perspectivas Económicas Regionales para Asia y el Pacífico muestra que, por cada punto porcentual de mayor crecimiento en China, la producción en el resto de Asia aumenta alrededor de un 0,3 %.
Si bien se benefician de estos avances, las perspectivas para las economías avanzadas de Asia son más dispares. Las perspectivas a corto plazo para Japón son más sólidas, respaldadas por políticas acomodaticias, la reapertura de sus fronteras y mejoras en las cadenas de suministro, aunque el crecimiento retrocedería en 2024 a medida que las condiciones se normalicen y el apoyo de las políticas se reduzca.
El sólido desempeño de las exportaciones manufactureras también ha empezado a moderarse por el peso de la desaceleración de los socios comerciales mundiales. En el caso de Corea, Singapur y Taiwán, China, el ciclo tecnológico —visible en la caída del precio de los microchips— lastra las exportaciones, lo que probablemente se prolongue hasta final de año. No obstante, dado que se considera que el crecimiento en el resto del mundo está tocando fondo, la demanda externa debería repuntar de cara al próximo año.
Moderación de la inflación

La inflación en Asia, que superó preocupantemente los objetivos de los bancos centrales el año pasado, está llamada a moderarse. Ahora hay señales alentadoras de que la inflación general alcanzó su máximo en la segunda mitad del año pasado, aunque la inflación subyacente resulta más persistente y aún no se ha moderado de forma definitiva. Esperamos que la inflación vuelva a los objetivos de los bancos centrales en algún momento del próximo año, en un contexto de alivio de los vientos en contra financieros y de las materias primas.
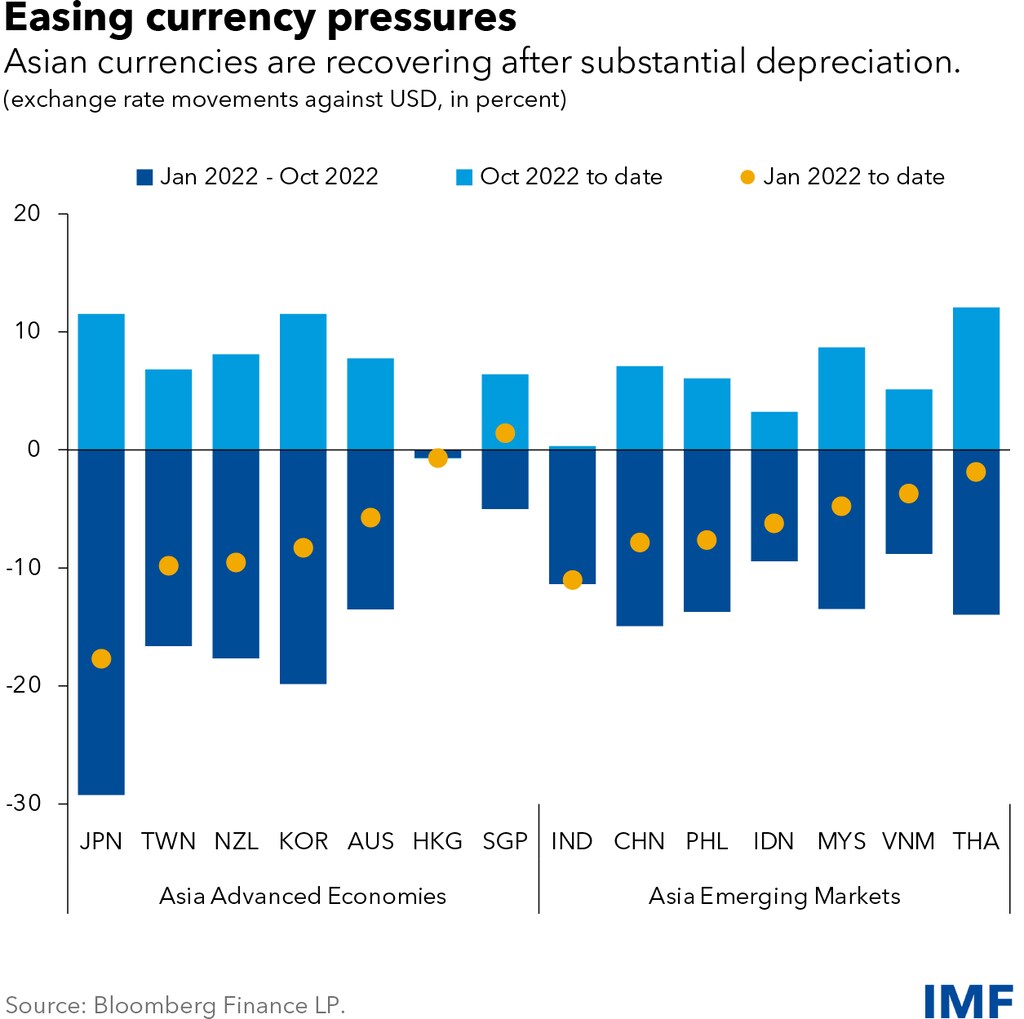
Las condiciones financieras mundiales se han relajado en cierta medida, y con ellas el dólar estadounidense ha perdido algo de fortaleza. Los bancos centrales de Asia han estado subiendo los tipos de interés para combatir una inflación por encima del objetivo. Estos factores han ayudado a que las monedas asiáticas se recuperen, y la mayoría ha borrado cerca de la mitad de las pérdidas del año pasado, lo que ha aliviado la presión sobre los precios internos.
Precios de las materias primas se dispararon tras la invasión rusa de Ucrania, presionando a los importadores de energía de Asia a principios del año pasado. Al mismo tiempo, el fuerte aumento de los costes del transporte marítimo encareció los bienes importados, con repercusiones especialmente intensas en los países insulares del Pacífico. Pero más recientemente, las caídas constantes de ambos factores han aliviado la presión sobre las cuentas corrientes y la inflación.
Aunque la inflación avanza en la dirección correcta, los bancos centrales deben mantenerse alerta. La inflación subyacente sigue por encima del objetivo. Las grandes perturbaciones de la oferta y los reajustes estructurales permanentes asociados a la pandemia han hecho especialmente difícil calibrar la política monetaria. Las señales de los datos sobre los efectos de segunda ronda son mixtas, lo que aumenta aún más la incertidumbre para los responsables de las políticas. Dados los riesgos en ambos sentidos para la inflación en Japón, una mayor flexibilidad en los rendimientos a largo plazo ayudaría a evitar cambios bruscos más adelante.
Por último, el renovado dinamismo de la economía china puede ejercer presión al alza sobre los precios mundiales de las materias primas y de los servicios, en particular en los países que esperan un repunte del turismo. Esto significa que los bancos centrales deben actuar con cautela, reafirmando su compromiso con la estabilidad de precios. De hecho, es posible que tengan que subir los tipos aún más si la inflación subyacente no muestra signos claros de regresar al objetivo.
Elevada deuda, riesgo financiero
Aunque las perspectivas a corto plazo han mejorado, persisten importantes desafíos a más largo plazo.
Otra revisión importante de las perspectivas para China es la rebaja de sus perspectivas a medio plazo. Del mismo modo que se espera que la aceleración del crecimiento a corto plazo en China genere efectos indirectos positivos, la desaceleración de los próximos años lastrará las perspectivas de crecimiento en las cadenas de suministro altamente integradas de Asia y en el resto del mundo. Esto hará que las reformas para impulsar la productividad y el crecimiento a largo plazo sean más urgentes en toda Asia.
Los déficits fiscales durante la pandemia y el aumento de los tipos de interés a largo plazo en el último año han incrementado la carga de la deuda pública. Con varios países asiáticos enfrentándose a una situación de tensión en su deuda, las autoridades deben seguir adelante con sus planes de consolidación fiscal gradual. Hacerlo también garantizará que las políticas monetaria y fiscal no actúen en sentidos contrarios.
Por último, muchos países asiáticos se enfrentan a elevadas vulnerabilidades financieras, con un alto apalancamiento en los sectores de los hogares y de las empresas, y una exposición significativa de los bancos a las caídas del sector inmobiliario. Esto sugiere compensaciones sutiles en las políticas entre el control de la inflación y la garantía de la estabilidad financiera, así como la necesidad de reforzar los marcos de resolución.