“Lento y precario. Pero no tiene por qué ser así, porque parte de ello es autoinfligido.”
Así resumió recientemente la economista jefa del Fondo Monetario Internacional (FMI), Gita Gopinath, el estado del crecimiento mundial.
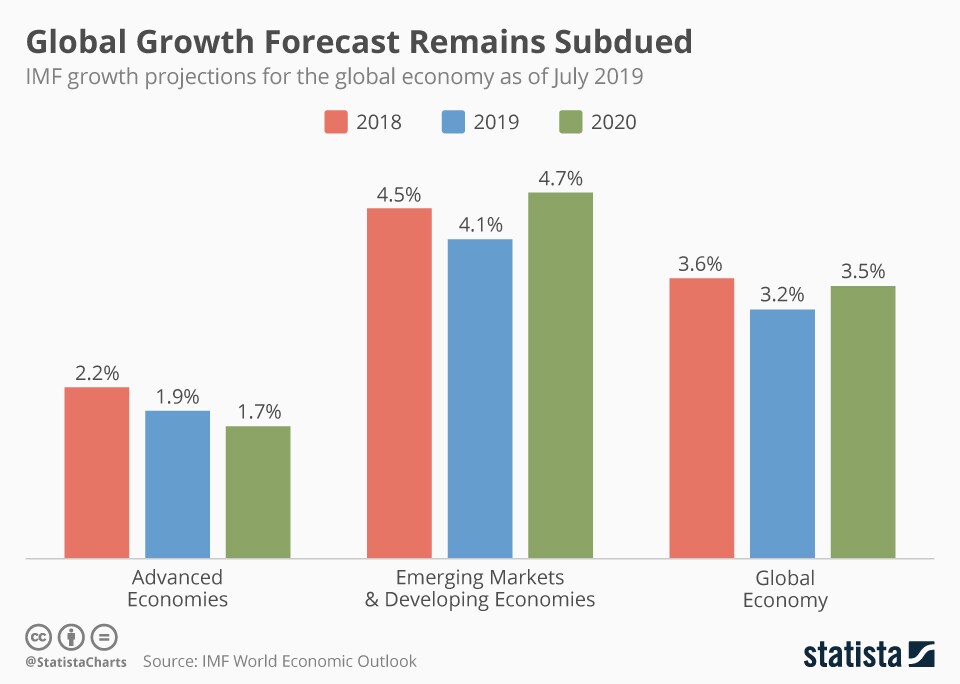
Su llamado a “políticas de apoyo” llegó cuando el FMI recortó sus previsiones de crecimiento para la economía mundial en su último informe trimestral Perspectivas de la economía mundial.
La actualización de julio prevé un crecimiento del 3,2 % en 2019 y del 3,5 % en 2020, lo que supone una reducción de 0,1 puntos porcentuales en ambos años respecto de las proyecciones de abril, que el FMI ya había revisado a la baja.
Con la perspectiva de crecimiento mundial ya en su nivel más débil desde la crisis financiera, veamos algunos de los factores que pesan sobre la economía mundial.
1. Tensiones comerciales
El crecimiento del comercio mundial se desaceleró hasta el 0,5 % (interanual) en el primer trimestre de 2019, su ritmo más lento desde 2012.
Esas cifras son anteriores a la reciente tregua comercial entre Estados Unidos y China en la cumbre del G20, pero las tensiones siguen siendo elevadas.
El FMI también se preocupa por la posibilidad de que Estados Unidos imponga restricciones a la tecnología china, lo que amenaza con interrumpir las cadenas de suministro tecnológico mundiales.
2. Brexit
Al mismo tiempo, han aumentado las probabilidades de un Brexit sin acuerdo.
“El principal factor de riesgo para la economía mundial es que los acontecimientos adversos –incluidos nuevos aranceles entre Estados Unidos y China, aranceles estadounidenses al sector automotriz o un Brexit sin acuerdo– debiliten la confianza, frenen la inversión, desarticulen las cadenas de suministro mundiales y ralenticen gravemente el crecimiento mundial por debajo del escenario base”, afirmó el FMI.
Para impulsar el crecimiento, el FMI sugiere aliviar las tensiones comerciales y tecnológicas y resolver con rapidez la incertidumbre en torno a los acuerdos comerciales, incluidos los de Reino Unido y la UE, así como la zona de libre comercio que abarca Canadá, México y Estados Unidos.
3. Aversión global al riesgo
En mayo, el aumento de las tensiones comerciales entre Estados Unidos y China desencadenó un repentino episodio de aversión al riesgo en los mercados mundiales.
El FMI teme que tales “episodios de aversión al riesgo” puedan “exponer vulnerabilidades financieras acumuladas durante años de bajos tipos de interés”, lo que presionaría a los prestatarios muy apalancados.
Los posibles desencadenantes podrían incluir “nuevos aumentos de las tensiones comerciales; una incertidumbre prolongada en la política fiscal y un empeoramiento de la dinámica de la deuda en algunos países muy endeudados; una intensificación de las tensiones en grandes mercados emergentes que se encuentran en pleno proceso de difícil ajuste macroeconómico (como Argentina y Turquía); o una desaceleración de China más pronunciada de lo esperado”.
4. Presiones deflacionarias
La desaceleración del crecimiento mundial y la menor inflación, tanto en las economías avanzadas como en las emergentes, han reavivado la preocupación por las espirales desinflacionarias.
La inflación baja y las expectativas de inflación baja arraigadas dificultan que los prestatarios atiendan sus deudas, reducen el apetito de las empresas por invertir y afectan la capacidad de los bancos centrales para contrarrestar una recesión con una política monetaria expansiva.
5. Cambio climático, conflictos y tensiones geopolíticas
Según el FMI, se necesita con urgencia una mayor cooperación mundial para hacer frente al cambio climático.
Subrayó que el cambio climático “sigue constituyendo una amenaza general para la salud y los medios de vida en muchos países, así como para la actividad económica mundial”.
El FMI también se preocupa por los conflictos, que generan “costes humanitarios atroces” y tensiones migratorias en los países vecinos.
Junto con las tensiones geopolíticas –en particular, las recientes en el Golfo Pérsico–, esto aumenta el riesgo de una mayor volatilidad en los mercados de materias primas.




