El euro está a punto de cumplir 20 años. Ha atravesado dos décadas muy distintas. Los primeros diez años fueron exitosos, con condiciones macroeconómicas benignas, mientras que en la segunda década una profunda crisis puso en duda su viabilidad. Cuando los tipos de interés alcanzaron el límite inferior cero y la política monetaria agotó su margen de maniobra, todas las miradas se volvieron hacia la política fiscal. Tras adoptar una orientación contracíclica durante los dos primeros años de la crisis, la política pasó a ser procíclica, impulsada por la austeridad, entre 2010 y 2014.
La cuestión de cómo afectó la política fiscal procíclica al desempeño económico de la zona del euro ha sido controvertida, con debates aparentemente interminables sobre el tamaño de los multiplicadores de la política fiscal. El trabajo de Blanchard y Leigh (2013) marcó un punto de inflexión en este debate. Aportaron pruebas convincentes de que los multiplicadores a corto plazo eran elevados en respuesta a la consolidación fiscal de 2010 y 2011. Su trabajo también sugirió que los responsables de las políticas habían subestimado el tamaño de los multiplicadores, haciendo que la política fiscal fuera aún más procíclica.
A partir de este trabajo, Larry Summers y yo presentamos en un artículo reciente pruebas de que estos efectos perjudiciales han persistido (Fatás y Summers 2018). Según las previsiones hasta 2022, el PIB aún se ve afectado por la consolidación de aquellos primeros años. Esto concuerda con la idea de que la histéresis ha convertido la política procíclica en cicatrices permanentes para el PIB.
Recientemente analicé en tiempo real las decisiones de política fiscal tomadas entre 2010 y 2014 (Fatás 2018). Sostengo que el daño causado por la política fiscal durante este período probablemente sea aún mayor de lo que sugieren estudios anteriores. Esto se debe a un círculo vicioso entre las estimaciones de la producción potencial utilizadas para diseñar las políticas y la retroalimentación de los efectos de estas. He denominado a esta dinámica «círculo vicioso de la política fiscal».
En resumen, el pesimismo infundado influye en las políticas. Las consecuencias vuelven aún más pesimistas a los responsables de las políticas y causan daños permanentes. Esto valida la previsión (originalmente infundada). Puede dar lugar a rondas sucesivas de errores de política fiscal que amplifican los efectos con el tiempo y reducen el PIB a largo plazo. El análisis de las decisiones de política tomadas en tiempo real y de las estimaciones de la producción potencial revela que este círculo describe bien la política fiscal de la zona del euro entre 2010 y 2014.
Las estimaciones de la producción potencial son muy procíclicas
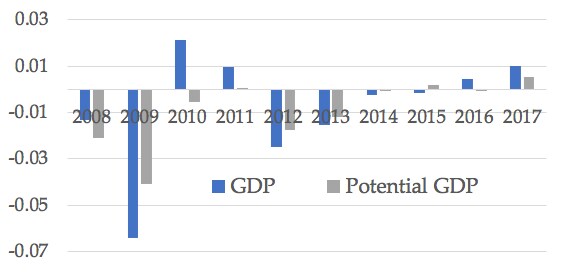
Las previsiones del PIB a largo plazo (producción potencial) reaccionan de inmediato a las sorpresas en el crecimiento del PIB. Esto fue claramente así entre 2010 y 2014. La Figura 1 muestra los errores de previsión del PIB real y de las estimaciones de la producción potencial en un período de dos años. La correlación es casi perfecta. Las sorpresas en el crecimiento del PIB se traducen de inmediato en cambios en las estimaciones de la producción potencial.
En mi artículo aporto pruebas adicionales de este patrón mediante regresiones de los cambios en las estimaciones de la producción potencial sobre las sorpresas del PIB, con períodos de uno, dos y seis años. En todos los casos, la producción potencial reacciona a los cambios del PIB a corto plazo. Llama la atención que incluso al analizar el período más corto (un año), la regresión indique que una sorpresa del 1 % en el PIB se traduce de inmediato en un cambio del 0,65-0,85 % en las estimaciones de la producción potencial. Estos patrones se observan en diversas estimaciones de la producción potencial, incluidas las del FMI y las de la Comisión Europea (AMECO).
El pesimismo crea un círculo vicioso con la política fiscal
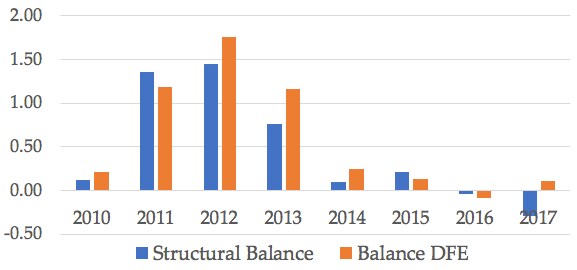
El pesimismo sobre el PIB potencial entre 2008 y 2009, junto con otros factores (como el aumento de la deuda), dio lugar a una primera ola de consolidación fiscal entre 2010 y 2011 (véase la Figura 2). Por Blanchard y Leigh (2013) sabemos que esto tuvo un efecto negativo en el crecimiento del PIB. En consonancia con nuestro argumento anterior, estos cambios del PIB provocaron de inmediato una revisión a la baja de las estimaciones de la producción potencial en 2011. La magnitud, como antes, es de entre el 0,6 % y el 0,8 % por cada cambio del 1 % en el PIB. Estos efectos son aún mayores si analizamos las estimaciones de la producción potencial nominal, que sería la medida pertinente para tomar decisiones sobre la sostenibilidad de la deuda y, por tanto, probablemente la que determina la política fiscal futura.
Estas crecientes preocupaciones sobre la sostenibilidad de la deuda dieron lugar a una segunda ola de consolidación fiscal entre 2012 y 2013, como se muestra en la Figura 2. Los datos dejan claro que los países cuyas condiciones económicas se deterioraron más entre 2010 y 2011 llevaron a cabo una consolidación mayor en 2012 y 2013. La reproducción de los cálculos de Blanchard y Leigh para el segundo período vuelve a mostrar grandes multiplicadores de la política fiscal y revisiones similares de las estimaciones de la producción potencial para 2013.
La dinámica del círculo vicioso de la política fiscal
Describimos una situación en la que los responsables de las políticas parten de opiniones pesimistas e infundadas sobre el PIB potencial. Adoptan medidas de política fiscal basadas en esas opiniones. Ignoran tanto el tamaño real del multiplicador fiscal a corto plazo como la posibilidad de que tanto el choque cíclico inicial como los efectos de sus políticas generen histéresis.
Como subestiman los multiplicadores, los efectos a corto plazo de sus políticas les sorprenden. Vuelven a revisar a la baja las estimaciones del PIB potencial y emprenden una segunda ola de consolidación fiscal. La tragedia es que, cuando los responsables de las políticas actúan movidos por su pesimismo sobre la producción potencial, los efectos cíclicos de sus políticas se vuelven permanentes por medio de la histéresis. Como resultado, sus previsiones se cumplen en parte debido a los efectos de las políticas que diseñaron en respuesta. Es un pesimismo que se cumple a sí mismo.
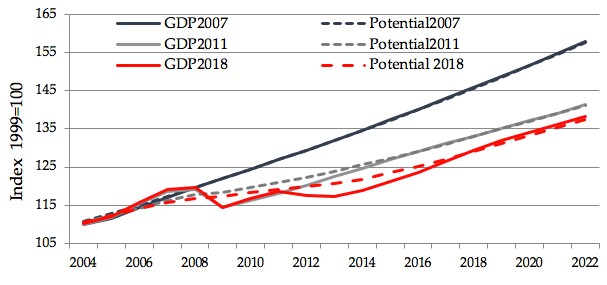
El resultado final es una economía cuya producción potencial es significativamente menor debido a sucesivas revisiones a la baja (Figura 3). Los efectos de las decisiones anteriores se amplifican mediante rondas sucesivas de políticas procíclicas. Esto reduce las previsiones del PIB hasta 2022.
La próxima vez podemos hacerlo mejor
La principal lección de este experimento es que, si ignoramos la posibilidad de histéresis, subestimar los multiplicadores de la política fiscal y elaborar estimaciones muy procíclicas de la producción potencial forman una combinación muy peligrosa. Para evitar que ocurra algo parecido en el futuro, necesitamos lo siguiente:
Previsiones del PIB a largo plazo menos cíclicas (Claeys et al. 2016). Esto resolvería el problema de las políticas procíclicas, tanto en los buenos como en los malos tiempos. Es probable que el daño causado por las políticas procíclicas sea mayor en los malos tiempos que en los buenos, porque los multiplicadores de la política fiscal probablemente sean mayores durante una crisis. Objetivos fiscales menos dependientes de las estimaciones de la producción potencial. Es probable que los objetivos de gasto estén menos sujetos a la prociclicidad que los objetivos de saldo estructural (Darvas et al. 2018). Modelos que estimen correctamente el tamaño de los multiplicadores de la política fiscal y contemplen la posibilidad de histéresis. Sin estos modelos, las políticas fiscales no solo son procíclicas (o no lo bastante contracíclicas), sino que su costo es elevado porque dañan permanentemente el PIB. Este daño podría validar ex post los supuestos que motivaron esas políticas, aunque fueran excesivamente pesimistas.
La dinámica de estos años podría ser específica de este episodio excepcional: una gran crisis durante la cual la política monetaria se vio limitada por los tipos de interés cero. ¿Deberíamos entonces utilizar este episodio para orientar un nuevo marco de política fiscal en la zona del euro? Sí, porque, aunque estos episodios sean poco frecuentes, afectan gravemente al PIB, a los niveles de deuda y al apoyo político al proyecto del euro. Son estos momentos los que ponen a prueba los fundamentos y la viabilidad de una zona monetaria, no los años de expansión. Por tanto, sería prudente reconocer explícitamente los desafíos que plantea una gran crisis y la necesidad de políticas fiscales y monetarias expansivas en los marcos de política de la zona del euro.
Nota del autor: El artículo en el que se basa esta columna se presentó en «El euro a los 20», una conferencia organizada por el FMI y el Banco Central de Irlanda, los días 25 y 26 de junio de 2018.




