Durante demasiado tiempo, las empresas multinacionales, y en particular las empresas digitales, han utilizado las normas vigentes para eludir el pago de impuestos en los países donde realizan gran parte de su actividad. Sin embargo, algunas señales recientes alentadoras sugieren que la idea de un impuesto corporativo global sobre los beneficios de estas empresas está cobrando impulso.
Nueva Delhi – Desde hace tiempo, las empresas multinacionales (EMN) manipulan las normas de la economía global para minimizar su carga fiscal, o incluso eliminarla por completo. Y desde hace tiempo, la Comisión Independiente para la Reforma de la Fiscalidad Corporativa Internacional (ICRICT) defiende la tributación unitaria de las EMN. Afortunadamente, en fechas recientes han surgido algunas señales alentadoras de que la idea de un impuesto unitario está cobrando impulso.
Establecer un tipo mínimo efectivo global del impuesto de sociedades para las EMN de entre el 20 % y el 25 %, algo que la ICRICT (de la que soy miembro) defiende, reduciría notablemente los incentivos financieros de estas empresas para recurrir a los llamados precios de transferencia entre sus filiales con el fin de trasladar los beneficios declarados a países de baja tributación. Además, un mínimo global pondría fin a la carrera a la baja en la que los países reducen sus tipos impositivos nacionales para atraer la inversión de las EMN.
Los ingresos fiscales globales podrían repartirse después entre los gobiernos en función de factores como las ventas de la empresa, el empleo y el número de usuarios digitales en cada país, en lugar de hacerlo según el lugar donde las multinacionales decidan ubicar sus operaciones y su propiedad intelectual.
Aunque los expertos en fiscalidad y los responsables políticos inicialmente descartaron la propuesta de la ICRICT por poco práctica, incluso los antiguos detractores reconocen ahora la validez de este enfoque. Lo más importante es que hoy se reconoce ampliamente que gravar a las empresas multinacionales según el criterio de “dónde se crea el valor” fomenta una elusión fiscal masiva, y legal, a través de “erosión de la base imponible y traslado de beneficios”, mediante la cual las empresas aprovechan lagunas y diferencias en las normas fiscales para trasladar beneficios a jurisdicciones de baja o nula tributación.
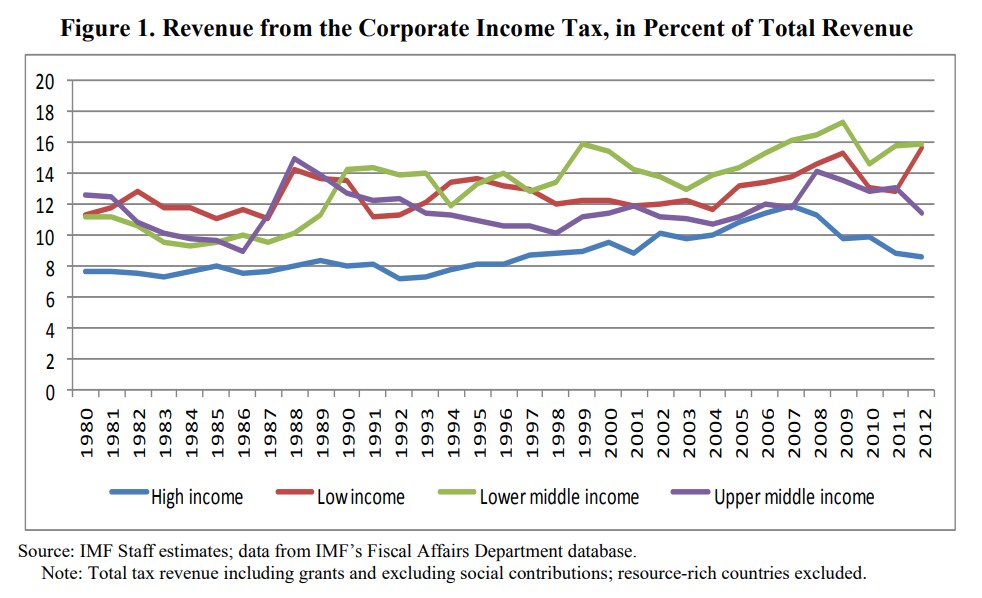
Las pérdidas de ingresos resultantes para los gobiernos son asombrosas. El Fondo Monetario Internacional ha estimado que los países de la OCDE podrían estar perdiendo 400 000 millones de dólares en ingresos fiscales cada año debido al traslado de beneficios, y que los países no miembros de la OCDE pierden además 200 000 millones de dólares. Como indica el Informe de las Naciones Unidas de 2019 sobre Financiación para el Desarrollo Sostenible , la elusión fiscal golpea especialmente a los países en desarrollo, porque sus gobiernos tienden a depender más de los ingresos del impuesto de sociedades y porque los beneficios declarados por sus empresas son más sensibles a los tipos impositivos que en los países desarrollados.
Las estrategias de elusión fiscal de las multinacionales también pueden distorsionar las estadísticas del comercio transfronterizo. Las empresas globales informan cada vez más del comercio intraempresarial y de la inversión en activos intangibles, como la propiedad intelectual, principalmente con fines de arbitraje fiscal. Esto crea “flujos comerciales fantasma” que tienen poca o ninguna relación con la actividad económica real.
Esta elusión fiscal plenamente legal es más evidente en las empresas digitales, principalmente porque la digitalización dificulta enormemente determinar dónde se realiza la producción. En consecuencia, los ingresos de una multinacional digital suelen guardar escasa relación con sus beneficios declarados y con la factura fiscal resultante.
Amazon, por ejemplo, no ha pagado ningún impuesto federal en Estados Unidos durante los dos últimos años. En 2018, la empresa generó más de 232 000 millones de dólares en ingresos a nivel mundial, pero declaró beneficios de solo 9 400 millones de dólares, sobre los que después pudo aplicar diversas deducciones y créditos compensatorios. Y en 2017, Google trasladó legalmente casi 23 000 millones de dólares a Bermudas a través de una empresa pantalla con sede en los Países Bajos, lo que redujo drásticamente su factura fiscal en el extranjero.
Por fin, los gobiernos intentan recuperar estos ingresos perdidos. En enero, la OCDE propuso normas estandarizadas para gravar a las empresas digitales en sus países miembros, basándose en medidas ya propuestas en la Unión Europea. Las propuestas de la OCDE van más allá del “principio de plena competencia”, que busca obligar a las multinacionales a ajustar sus precios de transferencia a alguna base de valor de mercado. También van más allá de las normas actuales, que limitan la potestad tributaria a los países en los que una multinacional tiene presencia física.
Esta iniciativa es sin duda bienvenida, y no solo porque podría ayudar a reducir la competencia fiscal entre países en desarrollo. Durante demasiado tiempo, las multinacionales, y en particular las empresas digitales, han utilizado las normas fiscales vigentes para eludir el pago de impuestos en los países donde se consumen sus productos. En este momento, las distintas propuestas para abordarlo (de Estados Unidos, el Reino Unido y el grupo G24 de países en desarrollo) prevén todas ampliar la potestad de estos países “de mercado” para gravar a las empresas globales. La propuesta del Reino Unido es la más restringida en este sentido, mientras que la del G24 es la más amplia.
Pero los países en desarrollo también quieren que cualquier sistema global de impuesto de sociedades reconozca su creciente importancia como productores para las multinacionales tradicionales. Las empresas digitales pueden ser los mayores y más destacados evasores fiscales, pero una reforma fiscal centrada solo en estas empresas claramente no redundaría en interés de los países en desarrollo. El Gobierno de Estados Unidos también se opone a cambiar las normas fiscales solo para las empresas digitales (en su mayoría estadounidenses), porque implicaría que Estados Unidos cediera potestad tributaria a otros países sin recibir nada a cambio.
La asignación geográfica de los beneficios globales y de los pagos de impuestos de las multinacionales debe, por tanto, reflejar factores de oferta y demanda. Esto tendría en cuenta tanto las ventas (ingresos) como los empleados (como indicador aproximado de la producción). Un sistema de este tipo beneficiaría por igual a los países en desarrollo y a los desarrollados.
Los argumentos a favor de este enfoque son abrumadores. Pero las multinacionales, tanto digitales como tradicionales, siguen siendo políticamente poderosas. Incluso, o sobre todo, en la economía digital, el lobby tradicional sigue teniendo peso.




