La financiación climática privada debe desempeñar un papel fundamental mientras los mercados emergentes y las economías en desarrollo buscan reducir las emisiones de gases de efecto invernadero y contener el cambio climático, al tiempo que afrontan sus efectos.
Las estimaciones varían, pero estas economías deben invertir colectivamente al menos 1 billón de dólares en infraestructura energética para 2030 y entre 3 y 6 billones de dólares en todos los sectores por año para 2050
Los organismos internacionales tienen un papel vital que desempeñar para aumentar rápidamente la financiación climática privada.
La financiación climática privada debe desempeñar un papel fundamental mientras los mercados emergentes y las economías en desarrollo buscan reducir las emisiones de gases de efecto invernadero y contener el cambio climático, al tiempo que afrontan sus efectos.
Las estimaciones varían, pero estas economías deben invertir colectivamente al menos 1 billón de dólares en infraestructura energética para 2030 y entre 3 y 6 billones de dólares en todos los sectores por año para 2050 a fin de mitigar el cambio climático mediante una reducción sustancial de las emisiones de gases de efecto invernadero. Además, se necesitan entre 140.000 y 300.000 millones de dólares adicionales al año para 2030 para adaptarse a las consecuencias físicas del cambio climático, como el aumento del nivel del mar y la intensificación de las sequías. Esta cifra podría aumentar considerablemente hasta situarse entre 520.000 millones y 1,75 billones de dólares anuales después de 2050, según la eficacia de las medidas de mitigación climática.
Aumentar rápidamente la financiación climática privada es esencial, como detallamos en un capítulo analítico de nuestro último Informe sobre la estabilidad financiera mundial. Entre las soluciones clave figuran la fijación adecuada de precios para los riesgos climáticos, instrumentos de financiación innovadores, la ampliación de la base de inversores, una mayor participación de los bancos multilaterales de desarrollo y las instituciones de financiación del desarrollo, y el fortalecimiento de la información climática.
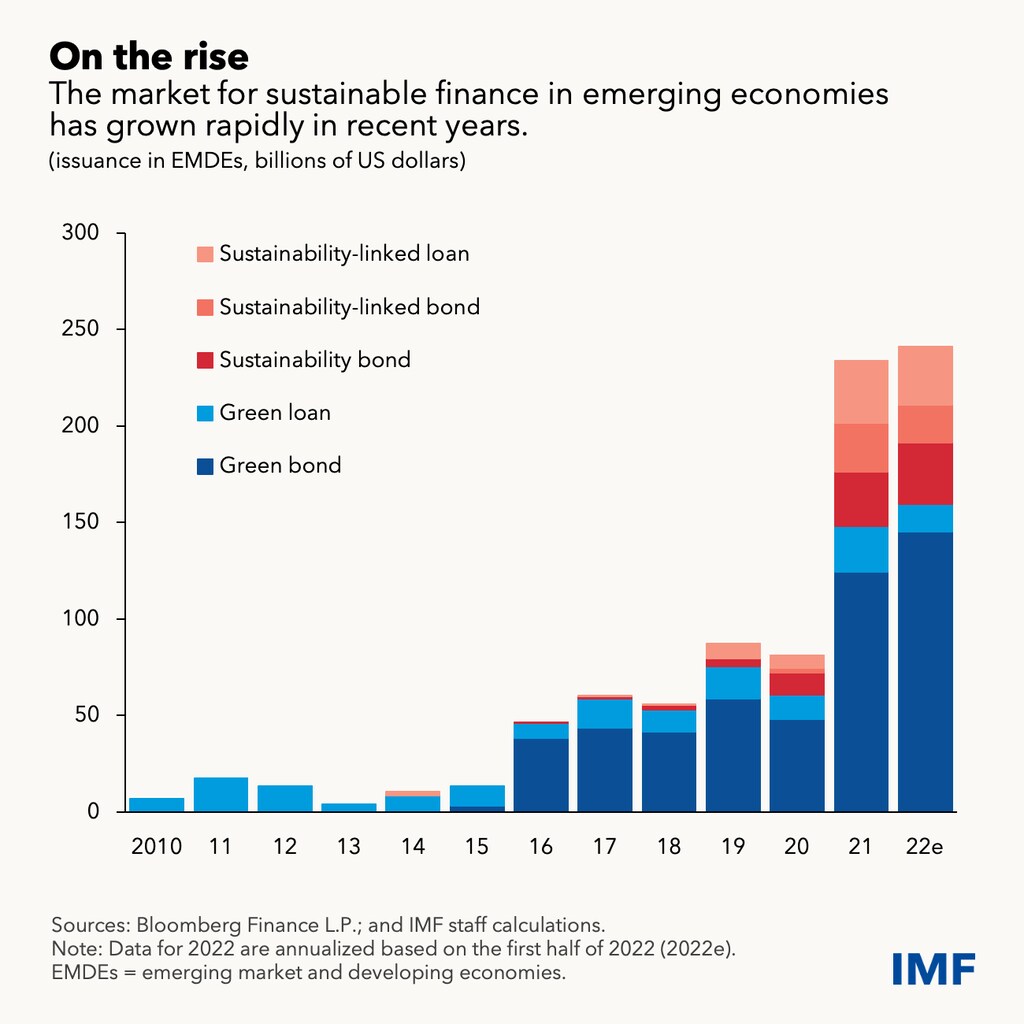
Es alentador que la financiación privada sostenible en los mercados emergentes y las economías en desarrollo alcanzara el año pasado un récord de 250.000 millones de dólares. Pero la financiación privada debe al menos duplicarse para 2030, en un momento en que a menudo escasean los proyectos de infraestructura con bajas emisiones de carbono en los que se puede invertir y la financiación de la industria de los combustibles fósiles ha aumentado considerablemente desde el Acuerdo de París.
La falta de una fijación eficaz de precios del carbono reduce los incentivos y la capacidad de los inversores para canalizar más fondos hacia proyectos beneficiosos para el clima, al igual que una arquitectura de información climática irregular con datos climáticos incompletos, normas de divulgación, taxonomías y otros enfoques de alineación.
Tampoco está claro si los flujos de inversión ambiental, social y de gobernanza, o ESG, de gran magnitud y rápido crecimiento podrían, por sí solos, tener un impacto real en la ampliación de la financiación climática privada. Además de que los beneficios climáticos de la inversión ESG siguen siendo inciertos, las puntuaciones de las empresas de los mercados emergentes y las economías en desarrollo son sistemáticamente inferiores a las de sus homólogas de economías avanzadas. Como resultado, los fondos de inversión centrados en ESG asignan muchos menos recursos a activos de mercados emergentes. Además, los inversores suelen considerar demasiado elevados los riesgos asociados a la inversión en activos de mercados emergentes y economías en desarrollo .
Los instrumentos de financiación innovadores pueden ayudar a superar algunos de estos desafíos, junto con la ampliación de la base de inversores para incluir bancos globales, fondos de inversión, inversores institucionales como las compañías de seguros, inversores de impacto, capital filantrópico y otros.
En los mercados emergentes de mayor tamaño y con mercados de bonos más funcionales, los fondos de inversión —como el fondo de bonos verdes de Amundi respaldado por el brazo de financiación del sector privado del Banco Mundial— ofrecen un buen ejemplo de cómo atraer a inversores institucionales, como los fondos de pensiones. Estos fondos deberían replicarse y ampliarse para incentivar a los emisores de los mercados emergentes a generar una mayor oferta de activos verdes con los que financiar proyectos de bajas emisiones de carbono y atraer a una amplia variedad de inversores internacionales.
En las economías menos desarrolladas, los bancos multilaterales de desarrollo desempeñarán un papel clave en la financiación de proyectos vitales de infraestructura con bajas emisiones de carbono. Deberían canalizarse más recursos de financiación climática a través de estas instituciones.
Un primer paso importante sería aumentar su base de capital y reconsiderar sus enfoques respecto de la tolerancia al riesgo mediante alianzas con el sector privado, respaldadas por una gobernanza transparente y una supervisión de la gestión.
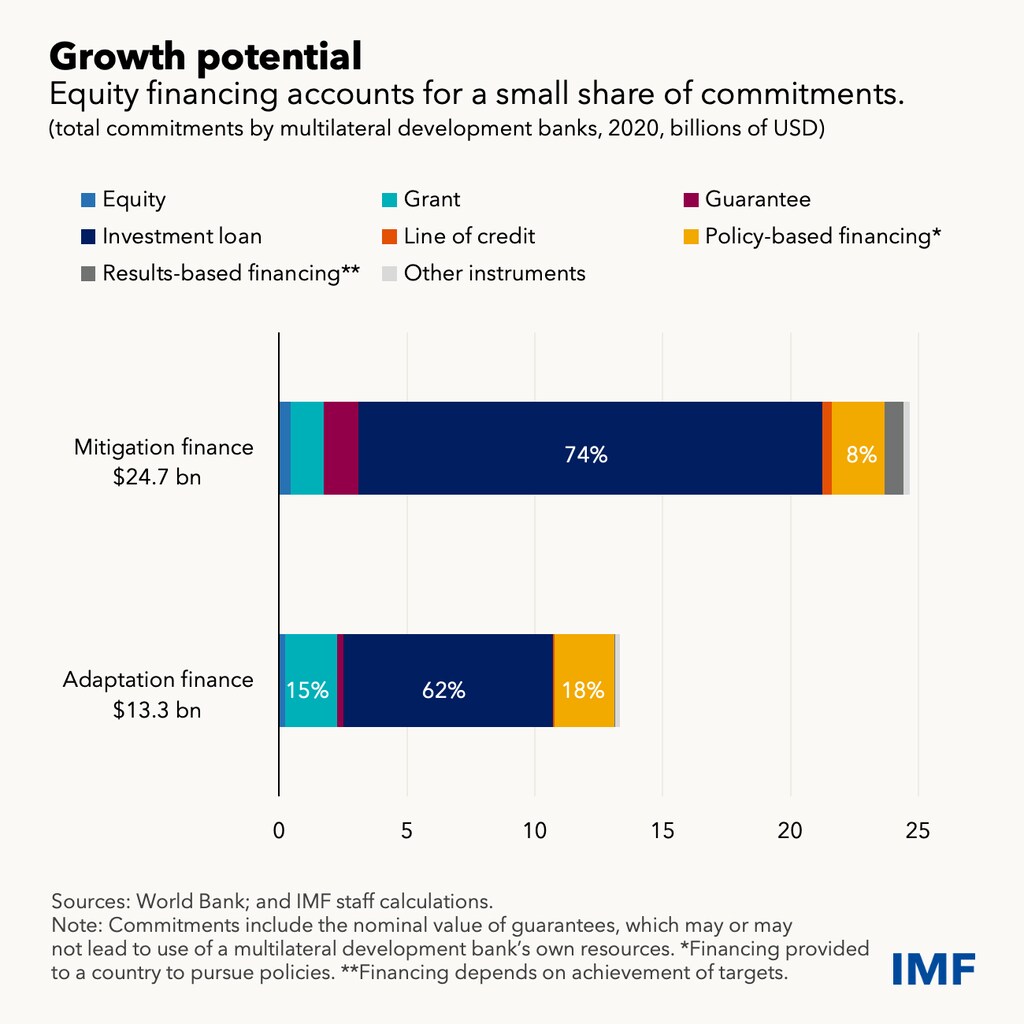
Los bancos multilaterales de desarrollo podrían entonces recurrir más a la financiación mediante capital social, que actualmente representa apenas alrededor del 1,8 % de sus compromisos de financiación climática en los mercados emergentes y las economías en desarrollo. Además, su capital social puede atraer cantidades mucho mayores de financiación privada, que actualmente equivale apenas a alrededor de 1,2 veces los recursos comprometidos por estas instituciones.
Una herramienta importante para incentivar la inversión privada es desarrollar taxonomías de transición y otros enfoques de alineación que identifiquen activos financieros capaces de reducir las emisiones con el tiempo e incentiven a las empresas a avanzar hacia objetivos de reducción de emisiones.
Es importante que estas herramientas se centren en la innovación en sectores como el cemento, el acero, los productos químicos y el transporte pesado, cuyas emisiones son difíciles de reducir debido a limitaciones tecnológicas y de costos. Esto ayuda a garantizar que los inversores no dejen de lado estas industrias intensivas en carbono —las que tienen mayor potencial para reducir las emisiones de gases de efecto invernadero—, sino que las incentiven a reducir su impacto de carbono con el tiempo.
El FMI desempeña un papel cada vez más importante, entre otras cosas a través de su nuevo Fondo Fiduciario para la Resiliencia y la Sostenibilidad que tiene por objeto proporcionar financiación asequible y a largo plazo para ayudar a los países a desarrollar resiliencia frente al cambio climático y otros desafíos estructurales de largo plazo. Hemos recibido promesas por un total de 40.000 millones de dólares y acuerdos a nivel técnico para los dos primeros programas, en Barbados y Costa Rica. Este fondo fiduciario podría catalizar inversiones oficiales y del sector privado para la financiación climática.
El FMI también promueve la disponibilidad de datos climáticos de calidad y fomenta la adopción de normas de divulgación y taxonomías de transición para crear un clima de inversión atractivo.
En términos más generales, ayudamos a fortalecer la arquitectura de información climática a través de la Red para Ecologizar el Sistema Financiero y otros organismos internacionales, a fin de apoyar a los mercados emergentes y las economías en desarrollo en la adopción de políticas climáticas, incluida la fijación de precios del carbono. A medida que se afiance el aumento de la financiación climática privada, el Fondo colaborará con sus socios y promoverá soluciones siempre que sea posible.
—Esta entrada de blog se basa en el capítulo 2 del Informe sobre la estabilidad financiera mundial de octubre de 2022, «Ampliar la financiación climática privada en los mercados emergentes y las economías en desarrollo: desafíos y oportunidades».




