Durante la última década, los precios de la vivienda han aumentado de forma constante en la gran mayoría de los 30 países que componen el Índice de Precios de la Vivienda para Mercados Emergentes del FMI, presentado hoy en unaconferencia organizada por el FMI y el Instituto Indio de Gestión de Bangalore, India (Figura 1).
El índice muestra una pausa tras la crisis financiera mundial, seguida de un aumento durante nueve trimestres consecutivos desde 2012. Esta escalada —cuatro veces más rápida que la de las economías avanzadas— sería aún más pronunciada si los países más grandes del grupo, como China e India, tuvieran mayor peso en el índice.

Auge de la vivienda y del crédito: ¿un doble problema?
¿Es este aumento constante de los precios de la vivienda motivo de preocupación? La historia nos enseña a ser cautelosos cuando las subidas de los precios de la vivienda van acompañadas de auges en la disponibilidad de crédito. Es más probable que esos «auges gemelos» de los precios de la vivienda y del crédito terminen en desplomes, y la recuperación tras esos desplomes es más lenta y más costosa en términos de ingresos perdidos.
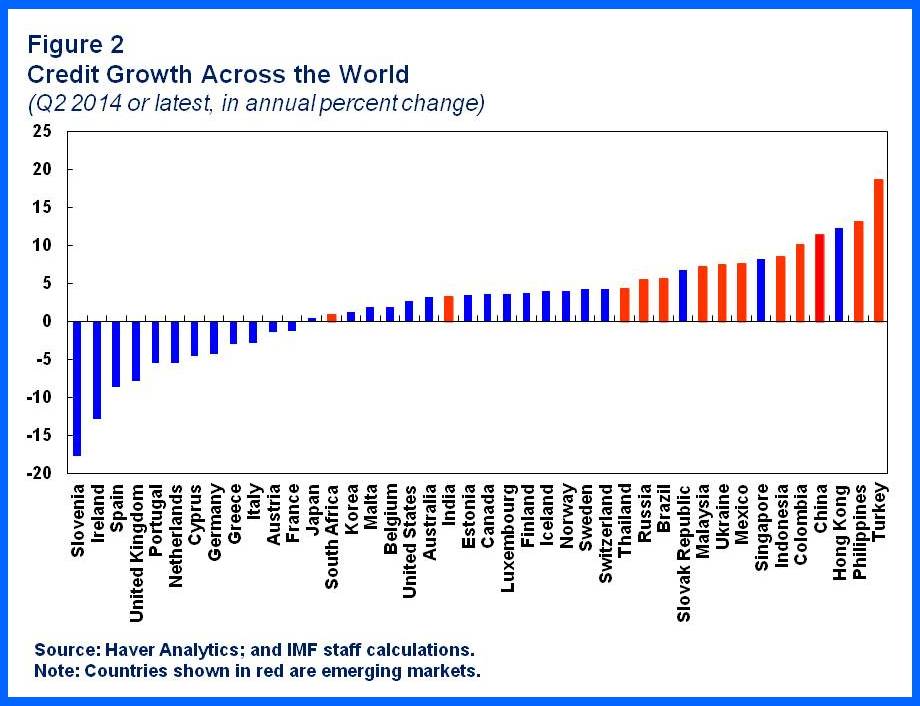
Con esto en mente, el FMI también ha estado vigilando el crecimiento del crédito en todo el mundo. La Figura 2 muestra un aumento del crecimiento del crédito general en muchos mercados emergentes. En particular, desde 2009, los aumentos de los precios de la vivienda han sido mayores en los países (por ejemplo, China) donde la disponibilidad de crédito ha crecido más rápidamente; estadísticamente, el crecimiento del crédito puede explicar casi la mitad de la variación de los aumentos de los precios de la vivienda entre países desde 2009.
«Macropru» al rescate
Por supuesto, los responsables de las políticas conocen estos acontecimientos y están tomando medidas activas para gestionar los auges de la vivienda. Esto refleja un cambio de actitud respecto del pasado, cuando la opinión predominante era que, dado que es difícil identificar y pinchar las burbujas inmobiliarias mientras se desarrollan, lo mejor es limpiar el desastre después de que estallen. Pero ahora los responsables de las políticas comprenden que quizá no tengan una fregona lo bastante grande para limpiar después. Por ello, muchos países intentan tanto limitar la magnitud del auge como el daño probable causado por un desplome, aunque la tarea sigue siendo ardua.
Junto con la política monetaria y las políticas microprudenciales, las políticas macroprudenciales conforman la tríada de políticas que se están aplicando. Incluyen tanto herramientas de aplicación general —como los colchones de capital anticíclicos, que protegen al sistema financiero de los auges generales del crédito— como herramientas sectoriales dirigidas al mercado de la vivienda. Entre ellas se encuentran:
Límites a la relación préstamo-valor (LTV), que limitan el tamaño del préstamo hipotecario en relación con el valor del inmueble asociado al préstamo.
Límites a la relación entre el servicio de la deuda y los ingresos (DSTI), que restringen el pago del servicio de la deuda a una proporción fija de los ingresos del hogar.
Requisitos de capital sectoriales, que obligan a los prestamistas a mantener capital adicional para los préstamos a un sector específico, como el inmobiliario.
Requisitos de provisiones, que obligan a los prestamistas a constituir reservas frente a un eventual impago de préstamos a determinados sectores.
Estas medidas son formas de intentar frenar una acumulación insostenible de crédito —y así evitar que surjan burbujas en los precios de la vivienda— o de garantizar que, si se produce un desplome, los prestamistas cuenten con colchones adecuados.

Los mercados emergentes utilizan activamente estas herramientas. Por ejemplo, como muestra la Figura 3, las herramientas macroprudenciales se han utilizado activamente desde 2000, incluso en muchas economías asiáticas.
¿Qué sabemos sobre la eficacia de estas herramientas? Un discurso del personal del FMI en la conferencia de Bangalore aporta pruebas de un éxito general a la hora de frenar tanto el crecimiento del crédito como el de los precios de la vivienda. Pero hay matices importantes. Las medidas para frenar el crecimiento del crédito fueron menos eficaces cuando había una gran demanda de viviendas por parte de compradores extranjeros que pagaban en efectivo en vez de pedir préstamos al sistema bancario. Del mismo modo, no siempre se logró moderar la aceleración de los precios de la vivienda, salvo cuando las medidas estaban bastante bien focalizadas. Por ejemplo, Corea tuvo que dirigirse específicamente al suburbio de Gangnam (sí, ese Gangnam) para frenar las presiones especulativas sobre los precios de la vivienda.
Salir de la burbuja
La vivienda no se reduce a las «burbujas». En muchos mercados emergentes, desarrollar sistemas de financiación de la vivienda y ofrecer viviendas asequibles siguen siendo retos fundamentales. De hecho, a menudo ocurre (por ejemplo, en muchas ciudades de India) que hay un exceso de oferta de viviendas en el segmento de alta gama del mercado y una falta de oferta en los segmentos bajo y medio. Por eso, la conferencia de Bangalore reúne no solo a expertos en políticas macroprudenciales, sino también a algunos de los principales expertos mundiales en sistemas sostenibles de financiación de la vivienda —incluso mediante asociaciones público-privadas— y en la gestión de la urbanización.
El tamaño de los mercados hipotecarios varía de un país a otro. Por ejemplo, Brasil tiene un mercado hipotecario pequeño (menos del 5 por ciento del PIB), mientras que en Malasia los préstamos hipotecarios superan el 30 por ciento del PIB. Un análisis de muestra que estas diferencias en el tamaño de los mercados hipotecarios pueden atribuirse a diferencias en los sistemas jurídicos (un sistema que ofrece poca protección a los prestamistas da lugar a menos préstamos), la solidez de los sistemas de información crediticia, lo engorroso que sea el proceso de registro de propiedades y el historial de inestabilidad macroeconómica del país.
«Alimento, ropa, vivienda» («Roti, Kapda, Makaan» en hindi): todas son necesidades básicas. El reto para los responsables de las políticas en muchos mercados emergentes es proporcionar viviendas a la población, pero hacerlo de modo que la gente no termine perdiendo hasta la camisa.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica el respaldo del Foro Económico Mundial a estas opiniones.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Min Zhu es subdirector gerente del FMI.
Imagen: Casas nuevas junto a terrenos sin urbanizar. REUTERS/ Mike Blake




